Por Mark DesJardine, profesor adjunto de estrategia y sostenibilidad en Penn State, y Tima Bansal, titular de la cátedra de investigación canadiense en sostenibilidad empresarial en Western University, para The Conversation.
Una de las batallas entre accionistas más costosas de la historia de Wall Street podría indicar un cambio importante en la forma en que los fondos de cobertura y otros inversores perciben la sostenibilidad.
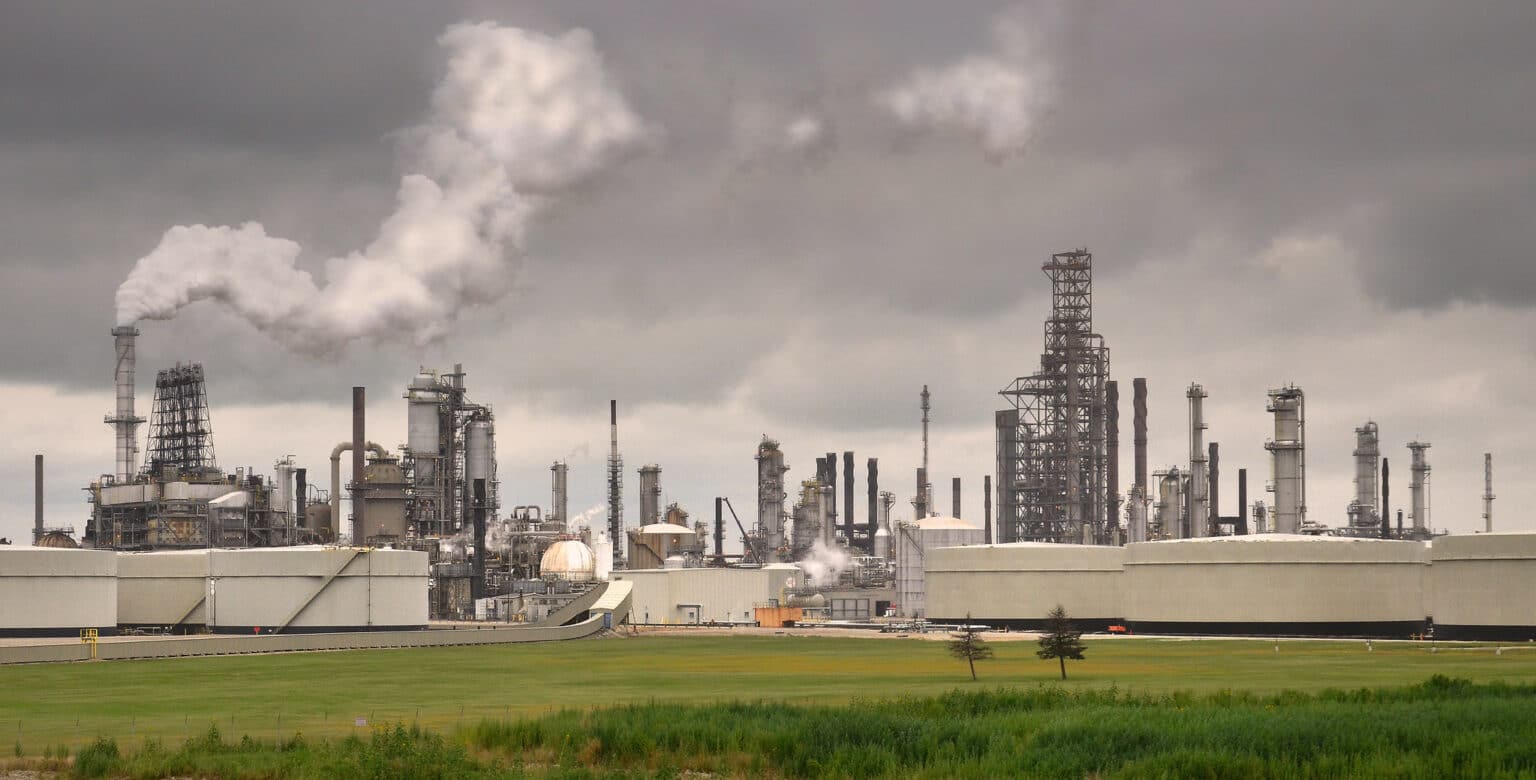
Exxon Mobil Corp. se ha enfrentado a una lucha por el control de la empresa , impulsada por el fondo de inversión Engine No. 1, que atribuye el bajo rendimiento de la gigante energética en los últimos años a su incapacidad para transitar hacia una economía descarbonizada. En una votación celebrada el 26 de mayo de 2021, los accionistas de Exxon aprobaron al menos a dos de los cuatro miembros del consejo propuestos por Engine No. 1, lo que supuso un duro golpe para la petrolera. La votación continúa y es posible que pronto se nombren más candidatos del fondo.
Si bien su enfoque principal ha sido el valor para los accionistas, Engine No. 1 afirma que también lo hace para salvar al planeta de los estragos del cambio climático. Ha estado presionando para que Exxon se comprometa a alcanzar la neutralidad de carbono para 2050.
Como expertos en sostenibilidad empresarial , no recordamos otro caso en el que un accionista de una compañía energética —en particular un fondo de inversión— haya sido tan eficaz y contundente al demostrar cómo la inacción de la empresa ante el cambio climático ha mermado el valor para los accionistas. Por ello, creemos que esta votación marca un punto de inflexión para los inversores, quienes se encuentran en una posición privilegiada para impulsar a las empresas hacia prácticas empresariales más sostenibles.
¿Los fondos de cobertura al rescate?
Las estrategias climáticas destinadas a salvar el planeta resultan una jugada extraña para un fondo de inversión libre. Estas firmas son más conocidas por persuadir a las empresas de que dejen de invertir en este tipo de iniciativas para obtener beneficios rápidos.
Una investigación reciente realizada por uno de nosotros reveló que los fondos de cobertura activistas tienden a centrarse en empresas que destinan una mayor parte de sus recursos a este tipo de iniciativas de sostenibilidad. Es decir, compran acciones de una empresa para ganar influencia y luego convencen a otros inversores para que se unan a ellos exigiendo mejoras en la eficiencia y protocolos de reducción de costes para devolver más dinero a los accionistas. Un estudio posterior halló que las empresas reducen el gasto en iniciativas de sostenibilidad en los cinco años posteriores a la intervención de un fondo de cobertura.
En otras palabras, los fondos de cobertura se centran en la rentabilidad a corto plazo, no en preocupaciones a largo plazo como el cambio climático o incluso la rentabilidad futura de una empresa. Esto se debe a su funcionamiento fundamental.
Los fondos de cobertura suelen cobrar a sus inversores —a menudo personas adineradas e inversores institucionales— una comisión de gestión del 1% al 2%, además de un porcentaje del 20% sobre las ganancias de sus inversiones . A cambio, estos clientes esperan rentabilidades rápidas y sustanciales que superen ampliamente al mercado.
Motor nº 1, ¿un nuevo tipo de fondo de cobertura?
Esto es lo que hace que la lucha del Motor No. 1 sea tan interesante.
Todo comenzó a principios de diciembre de 2020, poco después de que el inversor tecnológico Chris James lanzara Engine No. 1 junto con otros dos veteranos del sector de los fondos de cobertura. La firma afirmó que fue " creada específicamente para generar valor a largo plazo aprovechando el poder del capitalismo".
La primera medida de Engine No. 1 fue provocar una confrontación con una de las compañías energéticas más grandes del mundo, Exxon Mobil. El 7 de diciembre de 2020, envió una carta a la junta directiva de la compañía , instándola a centrarse en la energía limpia y a renovar su consejo de administración; una medida audaz para una firma de inversión emergente con solo una participación del 0.02 % en la compañía de casi 250 mil millones de dólares.
Pero Exxon era un objetivo obvio para esta estrategia. Lleva años rezagada en el desarrollo de combustibles bajos en carbono y décadas promoviendo información errónea sobre el impacto humano en el cambio climático.
Después de que Exxon se negara a comprometerse con la transición a la neutralidad de carbono, Engine No. 1 lanzó formalmente su batalla por el control de la empresa en marzo para forzar un cambio de estrategia, cuya historia se remonta a 1870, cuando John D. Rockefeller fundó la Standard Oil Company.
Una batalla por el control de la empresa se produce cuando un grupo de accionistas intenta conseguir el apoyo suficiente de otros inversores, en forma de votos, para obligar a una empresa a hacer lo que ellos quieren , ya sea reducir costes o cambiar de estrategia.
Exxon declaró que preveía gastar 35 millones de dólares más de lo habitual para afrontar la batalla por el control de la empresa; lamentablemente, al aumentar los gastos de Exxon, estos son costos que, en realidad, recaen sobre los inversores. Engine No. 1 cifró sus gastos en 30 millones de dólares. Según algunas estimaciones, el costo total ha superado los 100 millones de dólares.
El grupo Engine No. 1 esperaba reemplazar a un tercio del consejo de administración del gigante petrolero con cuatro personas con mayor experiencia en energías limpias. El fondo de inversión también buscaba reformas en el gobierno corporativo, una revisión del plan de acción climática de Exxon —y su impacto en las finanzas de la compañía— y una mayor transparencia en sus actividades ambientales y de cabildeo.
Incluso antes de la votación, la campaña ya estaba cambiando la forma en que Exxon hace negocios. En los últimos meses, Exxon ha propuesto un proyecto de captura de carbono de 100 mil millones de dólares en Houston y ha comprometido 3 mil millones de dólares para tecnologías de bajas emisiones a través de una nueva iniciativa.
Aunque Exxon niega que alguna de estas inversiones se debiera a la presión del fondo Engine No. 1, es difícil creer que dicho fondo no haya sido un factor determinante. Estas son algunas de las mayores inversiones que Exxon ha propuesto en sostenibilidad en los últimos años , y se produjeron justo después de la presión del fondo, así como tras la elección de un nuevo presidente estadounidense que ha hecho de la lucha contra el cambio climático una prioridad.
Otra posible razón para las nuevas iniciativas es que la campaña de Engine No. 1 estaba consiguiendo un apoyo significativo de otros inversores importantes de Exxon, como el Sistema de Jubilación de Empleados Públicos de California y el Fondo Común de Jubilación del Estado de Nueva York, lo que ejerció una presión adicional sobre Exxon para que hiciera algo con respecto a su estrategia de sostenibilidad deficiente.
Así pues, a pesar de su oposición al Motor nº 1 y a su plan climático propuesto, está claro que la atención de Exxon Mobil hacia sus planes de sostenibilidad se ha intensificado.
¿Qué significa todo esto?
Entonces, ¿por qué la locomotora número 1 está haciendo esto? ¿Y acaso importan sus motivos?
Si bien la firma está presionando con fuerza para que se invierta más en sostenibilidad y energías limpias, el enfoque de sus declaraciones sobre lo que impulsa esta lucha se centra principalmente en el valor para el accionista. Y muchas de sus demandas , como una mejor estrategia de asignación de capital a largo plazo, un plan para aumentar el valor para el accionista y una remuneración de la gerencia "desalineada", son típicas de un fondo de cobertura.
Lo que consideramos fundamentalmente diferente aquí es el énfasis que el fondo de cobertura pone en la conexión entre sostenibilidad y beneficios a largo plazo. Argumenta con contundencia que el deterioro de la situación financiera de Exxon se debe a su falta de inversión en tecnologías bajas en carbono.
O, al igual que un fondo de cobertura, Exxon se ha centrado en las ganancias a corto plazo derivadas de los combustibles fósiles a expensas de su futuro a largo plazo en una economía global que prioriza la sostenibilidad y penaliza las actividades con altas emisiones de carbono.
Además, la disposición de tantos inversores importantes, incluidos los tres mayores fondos de pensiones de EE. UU. y BlackRock , el mayor gestor de inversiones del mundo con 7.4 billones de dólares en activos bajo gestión, a unirse al Motor n.º 1 demuestra hacia dónde soplan los vientos, algo que Exxon parece comprender ahora también.
Así pues, la votación en sí no es lo importante. Lo relevante es que el peso de los fondos de inversión activistas —la forma más poderosa de activismo accionarial— parece estar inclinándose a favor de la sostenibilidad. En nuestra opinión, esto significa que las empresas y los ejecutivos que no inviertan en la transición hacia energías bajas en carbono se arriesgarán cada vez más a sufrir sus represalias.
Este artículo se republica de The Conversation bajo una licencia Creative Commons. Lea el artículo original.