El contribuyente canadiense ya está invirtiendo miles de millones en un supuesto auge del gas natural licuado, pero ¿es esta una inversión acertada dada la rapidez con la que las energías renovables y el almacenamiento en baterías están transformando la economía global? La respuesta es un rotundo «no», según un informe publicado por el Instituto Internacional para el Desarrollo Sostenible (IISD) que analizó la evolución de los mercados globales y cómo la industria canadiense del GNL podría socavar nuestros objetivos climáticos.
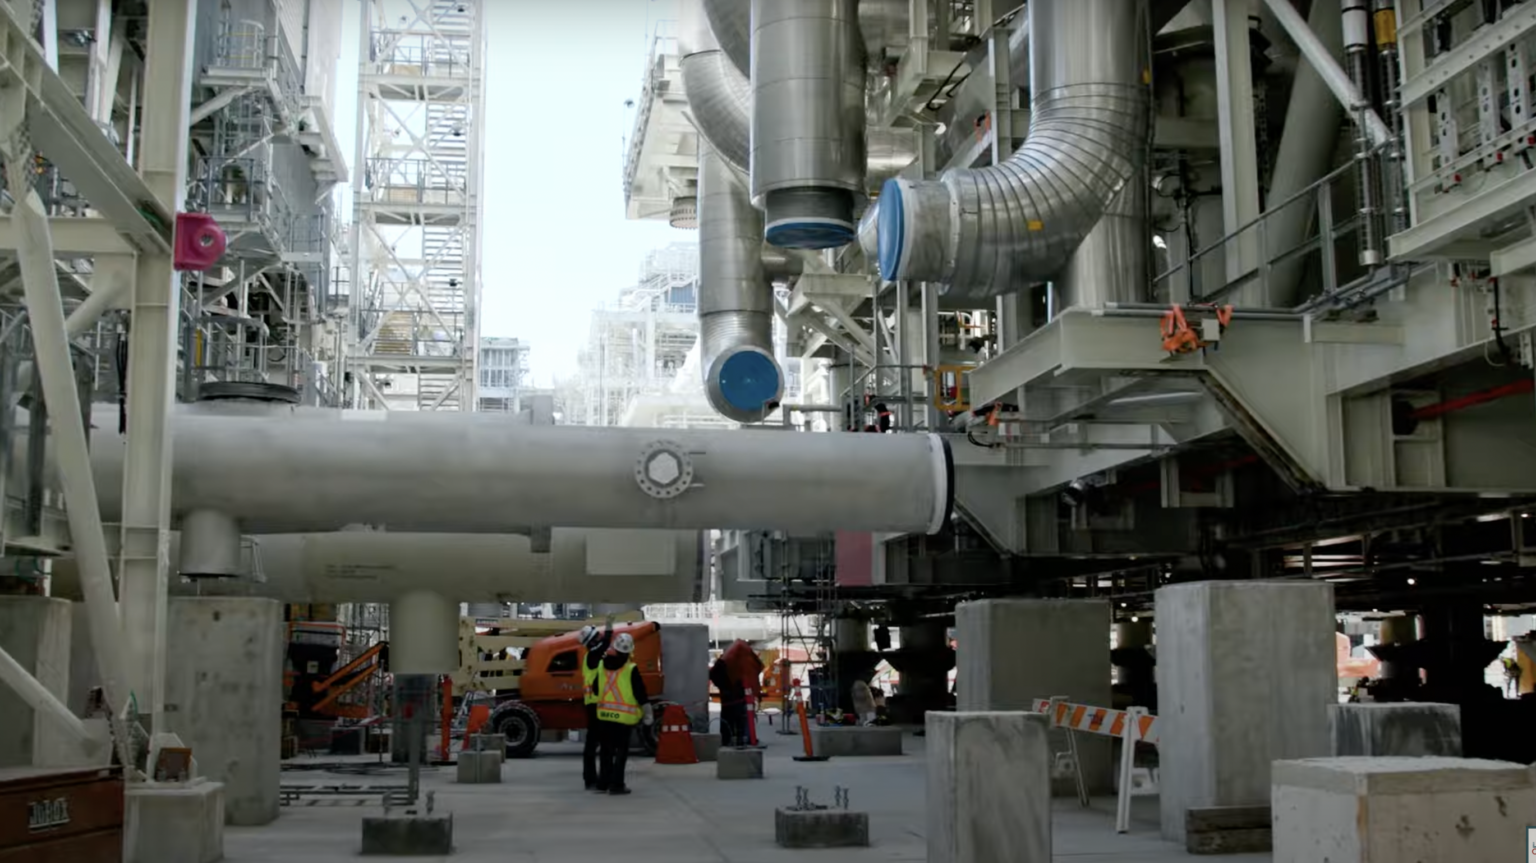
Los canadienses han sido bombardeados con campañas publicitarias financiadas por la industria —al menos una de ellas considerada engañosa— que afirman que las exportaciones de GNL reducirán las emisiones globales de carbono e impulsarán el crecimiento económico interno. Se está presionando a los gobiernos para que aprueben infraestructura adicional de GNL en la costa oeste, la costa este e incluso el Ártico . Dos terminales de exportación en la Columbia Británica ya están aprobadas y se prevé que entren en funcionamiento en 2027, y se propone la construcción de otras seis antes de 2030.
Sin embargo, la incursión de Canadá en la industria del GNL podría coincidir con lo que muchos analistas consideran un exceso de precios a nivel mundial, debido a la finalización de nuevas y enormes instalaciones de exportación en Estados Unidos y Qatar, países que tendrán costos de producción mucho menores que Canadá. Un análisis de mercado reciente predice un aumento del 40 % en la capacidad de exportación mundial de GNL en los próximos cinco años, lo que, sumado al estancamiento de la demanda en Asia, podría provocar fuertes caídas en los precios mundiales, como sucedió durante el último auge de la capacidad de exportación de GNL en 2017.
Si bien las caídas anteriores de los precios del GNL se han debido a un aumento de la oferta mundial, la incógnita en los próximos años reside en las tecnologías emergentes que desplazan la demanda global. Los mercados asiáticos, en particular, han experimentado un auge en la generación de energía libre de carbono, con inversiones en China el año pasado que representan casi el 60 % de la nueva capacidad renovable a nivel mundial. Las instalaciones solares chinas en 2023 totalizaron 217 GW , más que toda la capacidad solar existente en Estados Unidos. Las energías renovables, junto con el almacenamiento en baterías, ya están desplazando la generación de gas natural en California, donde la capacidad de almacenamiento en baterías a escala de red se ha multiplicado por 20 desde 2018. Actualmente, las inversiones en generación solar superan con creces a todas las demás tecnologías de electricidad combinadas.
“Análisis de mercado recientes muestran que, con la disminución de los costos de las energías renovables, el GNL se está volviendo menos competitivo en relación con esas alternativas”, declaró Steven Haig, analista de políticas del IISD y autor de su reciente informe, a DeSmog. “Incluso los principales productores de GNL, como Estados Unidos, están reconociendo los cambios en los mercados globales y están tratando de mitigar el riesgo de una futura expansión del GNL”, dijo Haig, citando una decisión reciente de la administración Biden de suspender la construcción de nuevas instalaciones de exportación que no hayan sido aprobadas previamente por los reguladores.
Estados Unidos ya es el mayor exportador de gas natural, con seis terminales aprobadas en construcción en la costa del Golfo que aumentarán la capacidad de exportación estadounidense en un 80 por ciento para 2028. La razón para suspender otros proyectos propuestos fue la preocupación de que un aumento tan grande en las exportaciones de GNL socavaría los objetivos climáticos de Estados Unidos, poniendo aún más en entredicho el argumento de que el GNL es un combustible bajo en carbono o de transición.
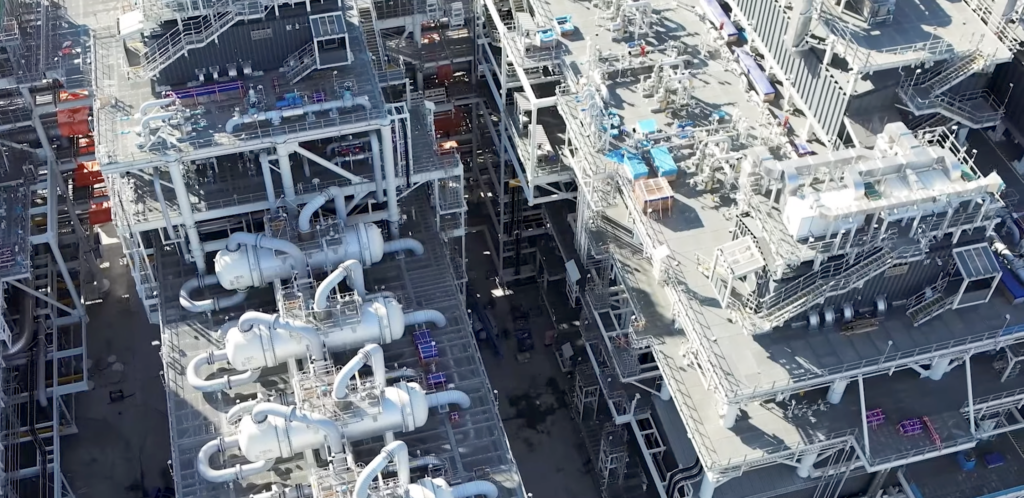
Estudios que suman fugas de metano, en gran medida inevitables, durante la fracturación hidráulica, el transporte por oleoductos y el transporte marítimo, indican que el GNL podría tener un mayor potencial de calentamiento global que la quema de carbón. Esto se debe a que el metano es más de 80 veces más potente como gas de efecto invernadero que el CO2 en un período de 20 años. Según estudios citados en el informe del IISD, las emisiones de metano en Canadá han resultado ser entre un 50 % y un 90 % superiores a las cifras autodeclaradas por la industria de los combustibles fósiles.
Haig señala la urgencia de nuestra crisis climática como otra razón por la que Canadá no puede pretender que el GNL sea una forma creíble de reducir las emisiones globales. “Sencillamente no hay tiempo para cambiar del carbón al gas y luego a las energías renovables, y con la energía renovable bajando tan drásticamente su costo, hay aún menos justificación económica para hacerlo”.
Su informe también destaca el costo de oportunidad que supone invertir recursos escasos en la producción de combustibles fósiles en lugar de ampliar tecnologías probadas para reducir las emisiones. El proyecto de la represa Site C costó a los habitantes de Columbia Británica 16 mil millones de dólares y se presentó como una forma de descarbonizar BC LNG. Sin embargo, la enorme demanda de electricidad de los dos primeros proyectos de GNL, cuya puesta en marcha está prevista para 2027, consumirá 2.5 veces la capacidad de generación de este controvertido megaproyecto.
Los largos plazos y los enormes costos de capital asociados a los proyectos de GNL hacen que estas inversiones sean vulnerables no solo a la caída de los costos de las energías renovables, que desplaza la demanda, sino también a las nuevas políticas de descarbonización de nuestros socios comerciales. ¿Corre Canadá el riesgo de ser penalizada económicamente por las exportaciones de gas a través de mecanismos emergentes como los ajustes fronterizos al carbono?
“Eso es totalmente cierto”, advirtió Haig. “Los mecanismos de ajuste fronterizo podrían poner a las exportaciones de combustibles fósiles en desventaja competitiva en el futuro. Canadá debe tomar nota de las políticas que se están desarrollando en otras jurisdicciones y cómo esto podría influir en la demanda de GNL en el futuro”.
El público canadiense ya tiene miles de millones invertidos en este sector de alto riesgo, y Haig advierte que no es momento de redoblar la apuesta por capacidad adicional. “Más de mil millones de dólares federales canadienses ya se han destinado a la primera fase del proyecto LNG Canada. El gobierno de Columbia Británica aportó otros 5.4 millones de dólares en apoyo financiero para el GNL. Esto deja a los contribuyentes expuestos al riesgo de activos varados debido a una caída prevista en la demanda de GNL”.
Dadas esas probabilidades cada vez menores, Canadá debería reducir sus pérdidas en un proyecto de gas natural licuado (GNL) ya de por sí costoso e invertir en cambio en el floreciente sector de las energías limpias.