
La maison de Rossana Valverde n'a pas brûlé.
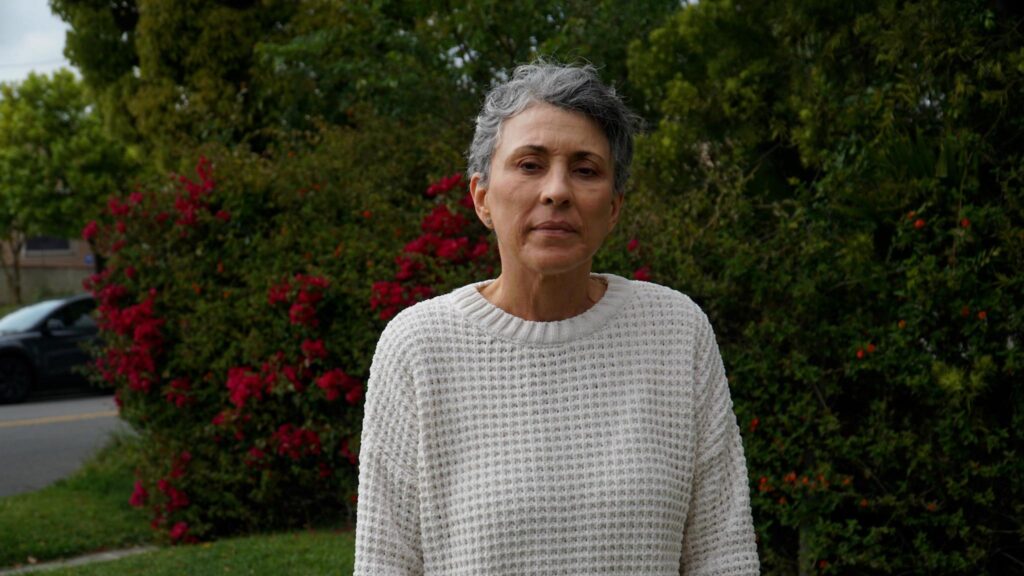
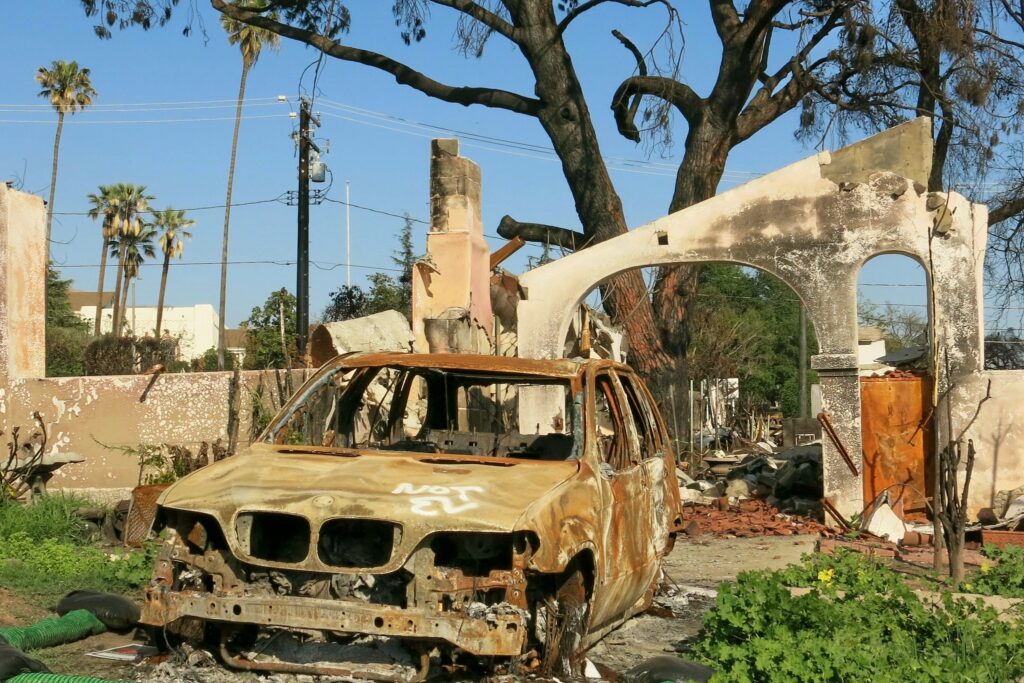
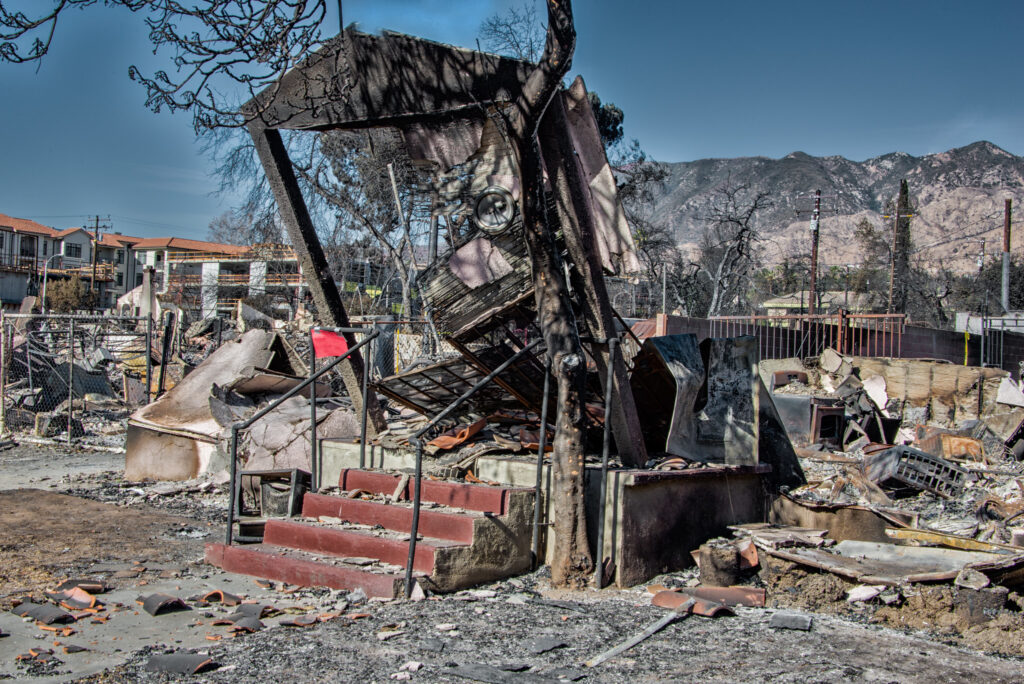
Elle a tenu bon, malgré les vents de 99 km/h qui ont poussé l'incendie d'Eaton vers sa maison à Pasadena en janvier 2025. Après que l'immense incendie de forêt se soit déclaré au niveau d'une tour électrique à seulement 300 mètres de la clôture arrière de Valverde, elle a eu moins de 10 minutes pour s'échapper avec son mari, ses trois chiens et les vêtements qu'ils portaient.
Ils ont réussi à s'en sortir. Et à leur retour, la maison était toujours là, leurs biens intacts.
Et c'est alors que leurs problèmes d'assurance ont commencé.
Il ne s'agissait pas seulement de marchander sur le montant que leur assureur était prêt à payer pour couvrir les dégâts causés par la fumée et les cendres à sa maison.
Il y avait aussi le coût exorbitant de l'assurance habitation. Valverde explique que ses primes sont passées de 2 200 $ à 9 000 $ par an.
« Voilà ce que sont les catastrophes climatiques », a déclaré Valverde, qui n'est toujours pas rentrée chez elle un an après. « Ce n'est pas seulement la perte, mais aussi les longues et stressantes conséquences, les coûts et la bataille interminable avec les compagnies d'assurance. »
Valverde est loin d'être le seul à en ressentir les conséquences.
La crise climatique est déjà une réalité pour la plupart des Américains, non pas en défonçant leurs portes, mais en se manifestant par des factures d'assurance plus élevées et des avis de non-renouvellement. C'est ce qu'a déclaré le sénateur américain Sheldon Whitehouse lors d'une conférence de presse sur le changement climatique et l'assurance habitation, organisée le 12 mars par le Center for Climate Integrity.
Compte tenu du rôle avéré de la crise climatique dans la hausse des coûts d'assurance habitation, quelques États ont commencé à examiner des projets de loi visant à transférer une partie des coûts des catastrophes liées au climat des particuliers vers les grandes compagnies pétrolières.
New York , la Californie et Hawaï ont tous déposé cette année des projets de loi visant à autoriser les procureurs généraux de ces États à poursuivre les grandes compagnies pétrolières et gazières pour les coûts engendrés par les catastrophes climatiques. Les sommes recouvrées serviraient à indemniser les personnes touchées par la hausse des primes d'assurance, tout en maintenant les programmes d'assurance habitation de dernier recours gérés par les États, notamment les mesures de résilience face aux incendies de forêt en Californie.
L’industrie pétrolière et gazière porte une responsabilité particulière, affirment les partisans de ces projets de loi, non seulement parce que la combustion des énergies fossiles est le principal facteur du changement climatique, mais aussi parce que, pendant des décennies, cette industrie a induit les décideurs politiques en erreur, en semant la désinformation sur ses produits et sur le changement climatique lui-même dans le but de freiner la transition énergétique.
Face à l'inaction de l'administration Trump face à la crise climatique, le coût humain et financier des dommages causés par le climatoscepticisme ne cesse de s'alourdir, selon les défenseurs des projets de loi. Autrement dit, les responsabilités potentielles des entreprises concernées continueront de croître, à moins d'un changement de cap.
« Il n'existe tout simplement plus aucun scénario où l'industrie des combustibles fossiles puisse polluer impunément et où il existe une voie vers la sécurité climatique », a déclaré le sénateur Whitehouse lors de la conférence de presse. « C'est aussi simple que cela. »
« Les compagnies pétrolières et gazières savaient depuis des décennies que leurs produits seraient à l'origine de ces catastrophes, et pourtant elles ont étouffé les études, manipulé les décideurs politiques et entravé la transition vers les énergies propres », a déclaré le sénateur de Californie Scott Wiener, qui a parrainé en février la loi californienne sur l'assurance et la relance économiques (SB 982) visant à responsabiliser les grandes compagnies pétrolières face à la hausse des primes d'assurance due aux risques climatiques. « Les Californiens ne devraient pas avoir à continuer de supporter le coût total des catastrophes liées au climat, compte tenu du rôle joué par l'industrie des énergies fossiles dans cette situation. »
Les groupes de l'industrie pétrolière ont commencé à se mobiliser pour lutter contre ces initiatives étatiques.
Ils ont remporté un succès précoce cette année à Hawaï. Le projet de loi 3000 du Sénat de l'État a été bloqué de manière inattendue en commission au début du mois après que les législateurs ont reçu des commentaires publics contre ce projet de loi de la part de l' American Petroleum Institute (API), un groupe professionnel du secteur pétrolier, et de la Chambre de commerce locale.
L'API a qualifié le projet de loi d'inconstitutionnel, arguant que la loi pénaliserait rétroactivement la vente légale de combustibles fossiles et ciblerait injustement l'industrie pétrolière.
« Les lois sur les "superfonds climatiques" du Vermont et de New York sont contestées devant les tribunaux fédéraux, notamment par le ministère américain de la Justice et des groupes d'entreprises nationaux, au motif que ces lois imposent indûment une responsabilité stricte rétroactive pour les émissions mondiales de gaz à effet de serre », a écrit l'API.
« Parallèlement, l’État, la ville et le comté d’Honolulu ainsi que le comté de Maui sont actuellement en litige devant les tribunaux de l’État d’Hawaï concernant des réclamations liées au climat contre de grandes entreprises énergétiques », a-t-il ajouté, qualifiant ce litige en cours de « source d’incertitudes et de questions juridiques ».
« Cette incertitude risque de freiner les investissements à long terme et la concurrence », a averti l’association professionnelle, « sur un marché qui affiche déjà certains des coûts énergétiques et de la vie les plus élevés du pays, ce qui complique la situation des familles et des petites entreprises. »
« Perturbations massives »
Face à la multiplication des phénomènes météorologiques extrêmes, le coût des assurances habitation a explosé à l'échelle nationale, augmentant deux fois plus vite que l'inflation entre 2021 et 2024. Les primes ont grimpé de 70 % ces cinq dernières années, selon le rapport de suivi des prêts hypothécaires d'Intercontinental Exchange publié en septembre. À Los Angeles, les tarifs ont bondi de 19.5 % rien qu'entre 2024 et 2025.
Les assureurs privés se retirent de plus en plus des zones à risque, jugeant le risque trop important. Entre 2021 et 2024, environ 1.4 million de contrats d'assurance habitation n'ont pas été renouvelés aux États-Unis, selon Dave Jones, directeur de l'Initiative sur les risques climatiques au Centre de droit, d'énergie et d'environnement de la faculté de droit de l'Université de Californie à Berkeley.
Environ 3.2 millions d'Américains ont été « contraints de se tourner vers des assureurs de dernier recours, appelés "plans FAIR" ou "marchés résiduels", à partir de 2025, car ils ne peuvent plus obtenir d'assurance privée », a-t-il déclaré lors de l'événement du Center for Climate Integrity.
Face à la flambée des prix, certains propriétaires renoncent tout simplement à s'assurer. Une enquête menée en 2025 auprès de Californiens par l'École d'affaires publiques Luskin de l'UCLA a révélé que plus de 20 % des personnes interrogées « avaient choisi de ne plus souscrire d'assurance habitation en raison de son coût prohibitif ».
Mais pour toute personne remboursant un prêt hypothécaire, l'assurance habitation est une nécessité car les prêteurs l' exigent généralement jusqu'au remboursement complet du prêt.
Déborder
Cela signifie que les problèmes liés à l'assurance habitation peuvent avoir des répercussions sur le marché des prêts hypothécaires.
« Comme l'a laissé entendre le sénateur Whitehouse, nous constatons également une augmentation des retards de paiement, des défauts de paiement et des remboursements hypothécaires, car les personnes qui n'ont plus les moyens de s'assurer doivent abandonner leur maison parce qu'elles sont en défaut de paiement ou incapables de rembourser leur prêt hypothécaire », a déclaré Jones, l'ancien commissaire aux assurances de Californie, en référence à la conférence de presse de Climate Integrity.
Ces difficultés se font également sentir lorsque les gens tentent d'acheter et de vendre des maisons.
Une enquête récente a révélé que « 64 % des prêteurs hypothécaires déclarent rencontrer des problèmes d’assurance habitation de manière fréquente ou assez fréquente », rapportait la revue spécialisée Mortgage Professional America le 20 mars. « Trente-sept pour cent des prêteurs hypothécaires ont indiqué que certains de leurs clients avaient dû opter pour un logement moins cher en raison du coût de l’assurance. De nombreux conseillers en prêts déclarent renoncer à un ou deux prêts par mois précisément à cause de problèmes de ratio dette/revenu liés à l’assurance. »
Il n'est pas nécessaire d'être propriétaire – ni même de le souhaiter – pour subir les conséquences de la hausse des coûts. Les propriétaires répercutent une partie de ces coûts supplémentaires sur les locataires, comme l'a constaté la Réserve fédérale dans un rapport de septembre. Les primes d'assurance habitation pour locataires sont également en hausse, comme l'a noté Experian l'an dernier, inversant ainsi la tendance à la baisse dont les locataires avaient bénéficié durant les années 2010.
Prenons l'exemple d'Hawaï, où des vents violents ont attisé des incendies de forêt qui ont détruit la ville historique de Lahaina sur l'île de Maui en 2023, causant des milliards de dollars de dégâts.
Hawaï a été confrontée à une crise des assurances initialement estimée à 40 milliards de dollars, soit le double du budget annuel de l'État. Le taux de non-renouvellement a augmenté de 200 % après les incendies, a déclaré le sénateur de l'État d'Hawaï, Jarrett Keohokalole, aux journalistes.
En réponse, Hawaï a fait ce que la Floride et d'autres États ont essayé sous une forme ou une autre : créer une « option publique » où le gouvernement de l'État intervient et devient un assureur de dernier recours.
« Nous avons été contraints d'agir », a déclaré le sénateur Keohokalole. Les non-renouvellements de baux entraînaient « des perturbations majeures sur notre marché du logement, notamment dans le secteur des copropriétés, où vivent 170 000 résidents de l'État d'Hawaï ».
Aujourd'hui, Hawaï se remet des pires inondations qu'elle ait connues depuis des décennies. De fortes pluies ont contraint des milliers de personnes , dont l' acteur Jason Momoa, connu pour son rôle dans le film Aquaman , à évacuer la zone durant le week-end. Le gouverneur Josh Green a estimé les dégâts à plus d'un milliard de dollars lors d'une conférence de presse vendredi soir.
Le projet de loi SB 3000 d'Hawaï, qui a été rejeté ce mois-ci, aurait renforcé les pouvoirs du procureur général de l'État, permettant « à l'État de recouvrer les pertes subies en cas d'autre événement climatique que cette option publique doit financer, auprès des compagnies pétrolières qui ont directement contribué au problème », a déclaré Keohokalole, quelques jours seulement avant que ces inondations ne se produisent.
« Il n’est pas seulement de notre responsabilité, au sein de nos communautés respectives, d’essayer de trouver comment gérer cette crise », a déclaré Keohokalole, « il devrait également incomber aux entités qui ont profité d’une situation qu’elles ont sciemment créée et contribué à perpétuer. »
Abandonner til Ties Tchapeau Lien
Il peut paraître absurde de demander aux compagnies pétrolières de prendre en charge les frais d'assurance d'autrui, mais les experts en assurance expliquent que cela repose sur un principe juridique bien établi : lorsqu'on cause un dommage, on doit en assumer les conséquences. Comme le dit l'adage, « qui casse paie ».
L'assurance peut initialement prendre en charge les frais liés aux dommages matériels, mais si la responsabilité incombe à un tiers, la compagnie d'assurance peut intenter une action en justice contre ce dernier. Dans certains États, cela s'applique même en cas de causes multiples, par exemple lorsque la négligence ou l'imprudence d'autrui n'est que partiellement en cause.
« Les compagnies d'assurance ont depuis longtemps le droit d'intenter des poursuites contre les tiers dont les actions et réactions leur ont causé des pertes », a déclaré Jones. « Il s'agit du droit de subrogation, et les compagnies d'assurance n'ont pas hésité à exercer ce droit contre les géants du tabac et des opioïdes pour les pertes liées à l'assurance maladie, ou encore contre les entreprises de services publics dont les équipements provoquent des incendies. »
Jusqu'à présent, aucune compagnie d'assurance privée n'a intenté de poursuites pour obtenir réparation des dommages causés par le rôle des compagnies pétrolières et gazières dans la crise climatique, a déclaré Jones.
Il a souligné les liens étroits qui unissent les grandes compagnies pétrolières et les principales compagnies d'assurance .
« Il s’avère qu’aux États-Unis seulement, les assureurs ont investi plus d’un demi-milliard de dollars dans l’industrie pétrolière et gazière », a-t-il déclaré. « Et ils souscrivent une part importante des assurances nécessaires à ce secteur. »
Selon Jones, les projets de loi des États permettraient aux procureurs généraux des États d'avoir la possibilité d'agir lorsque les assureurs privés refusent d'intervenir – un plan de secours qu'il juge particulièrement vital maintenant que les États jouent le rôle d'assureur de dernier recours.
The Aftermath
« Notre maison a été sauvée et au début, nous nous sommes sentis tellement chanceux », a déclaré Valverde.
Des mois plus tard, a-t-elle déclaré, ils ont effectué des tests indépendants qui ont révélé la présence de plomb, d'arsenic et de nickel.
« Nous avons dû nous débarrasser de beaucoup de nos biens à cause de la contamination », a-t-elle déclaré. « Mon mari et moi aurons tous les deux 70 ans l'année prochaine. Je suis assistante sociale à la retraite, il est enseignant spécialisé à la retraite. »
« Je vis à Pasadena depuis plus de 50 ans. J’y ai élevé ma famille. Mes petits-fils jumeaux de deux ans y vivent. Cette ville, c’est chez moi », a-t-elle déclaré. « Mais l’année dernière, cette maison est devenue invivable. »
Pour Valverde, les liens avec le climat sont évidents.
« Le feu a atteint notre jardin quelques jours seulement avant l'incendie des Palisades », a déclaré Valverde. « Quelques semaines plus tard, la côte Est était ravagée par des feux de forêt. Ce genre de catastrophes n'est plus rare, il devient constant. Il n'y a pas que les incendies, il y a aussi les inondations, les ouragans, les vagues de chaleur extrêmes et, dans notre cas, les tempêtes de vent d'une violence inouïe. »
Cela renforce la crainte que, sauf changement de situation, les coûts d'assurance de Valverde — comme ceux de tous les autres — continuent d'augmenter.
« Jusqu’où cela va-t-il augmenter ? Pourrons-nous même nous assurer ? » s’est interrogé Valverde. « Nous connaissons des gens dans notre quartier qui paient encore plus cher que nous. »
« Je prends la parole au nom de ma communauté, de mes petits-fils et des familles que cette crise a rendues invisibles », a-t-elle déclaré. « En tant que survivants, nous méritons plus que le silence. Nous méritons que justice soit faite, nous méritons une véritable reconstruction et nous méritons de pouvoir rentrer chez nous sans être chassés par l'augmentation insoutenable du coût des assurances. »