
“La verdad os hará libres, pero primero os cabreará”. Estas palabras fueron acuñadas para ayudar a las personas a superar el alcoholismo y otras adicciones, pero pueden ser igualmente apropiadas para describir la reacción hiperbólica de la industria petrolera y sus representantes ante los nuevos requisitos de veracidad en la publicidad recientemente aprobados por el gobierno canadiense.
El Financial Post declaró que el proyecto de ley C-59 debería llamarse «ley de cancelación de empresas de petróleo y gas». La primera ministra de Alberta, Danielle Smith, describió los nuevos requisitos para que las empresas respalden sus afirmaciones ecológicas con pruebas como una «legislación draconiana que perjudicará irreparablemente la capacidad de los canadienses para conocer la verdad sobre la industria energética y los logros de Alberta en la reducción de las emisiones globales». Calificando la nueva ley federal de «absurda censura autoritaria», Smith opinó además que formaba parte de una estrategia para generar caos e incertidumbre entre los inversores energéticos con el fin de eliminar por completo la industria energética.
Varias empresas de arenas bituminosas, entre ellas Cenovus y Canadian Natural Resources (CNRL), incluso retrasaron la presentación de sus informes ambientales, sociales y de gobernanza (ESG) a los inversores, alegando la incertidumbre asociada a la nueva ley. CNRL declaró en su informe del segundo trimestre a los inversores: «…el Gobierno canadiense modificó la Ley de Competencia y, debido a la incertidumbre sobre cómo se interpretará y aplicará esta nueva legislación, no podemos proporcionar una actualización sobre el medio ambiente y el clima en este momento».
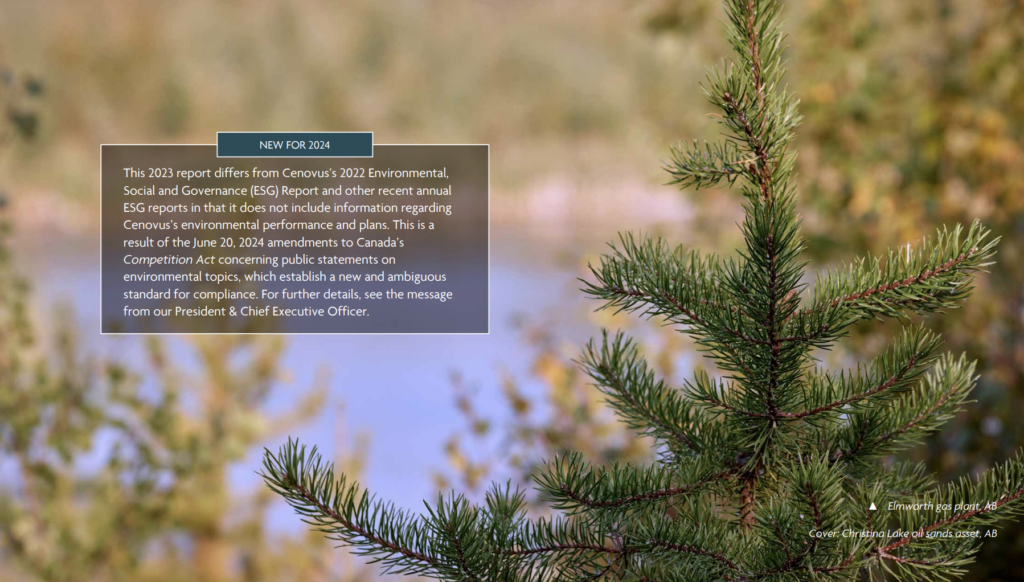
Sin embargo, el proyecto de ley C-59 no menciona específicamente al sector de los combustibles fósiles. ¿Están otras empresas que cotizan en bolsa retrasando la presentación de sus informes ESG?
Mayor transparencia en camino
Al parecer, Canadian National Railway no tuvo ningún problema en publicar su informe de sostenibilidad de 2023 en julio de este año. Brookfield Corporation publicó su informe ESG en junio, al igual que Canadian Tire . La mayoría de estas empresas canadienses tienen una capitalización de mercado superior a la de operadores de arenas bituminosas como Suncor, Cenovus y Canadian Natural Resources.
En lugar de enfadarse con el gobierno federal por exigir a las empresas que digan la verdad sobre sus afirmaciones climáticas, la industria podría agradecer que los reguladores nacionales estén preparando a las empresas que cotizan en bolsa para los requisitos internacionales en rápida evolución sobre la presentación de informes de sostenibilidad.
Iniciativas como el Grupo de Trabajo sobre Divulgaciones Financieras Relacionadas con el Clima (TCFD) en el Reino Unido, la Directiva sobre Informes de Sostenibilidad Corporativa (CSRD) en Europa y las normas de divulgación climática de California implican que las empresas deberán divulgar planes y riesgos climáticos creíbles a partir de 2025 para cumplir con las nuevas regulaciones de información financiera a nivel mundial. Los reguladores de valores canadienses ya están actualizando los requisitos de información para que sean coherentes con el Consejo Internacional de Normas de Sostenibilidad (ISSB), recientemente creado, que está elaborando nuevas normas globales para la contabilidad ambiental.
¿Están las empresas canadienses preparadas para este nuevo régimen de transparencia climática? Un reciente análisis de más de 250 empresas realizado por PricewaterhouseCoopers reveló que «el 38 % de las empresas analizadas no mencionan el TCFD o solo incluyen una breve descripción de sus cuatro pilares. Un número similar de empresas (el 31 %) no incluye una discusión sobre sus cuestiones materiales».
Los autores del informe de PWC también descubrieron que “el 81 por ciento de las empresas no cuantifican financieramente los riesgos relacionados con el clima en sus informes”, a pesar de que las nuevas normas ISSB incluyen un requisito específico para que las empresas “revelen información cuantitativa sobre cómo los riesgos y las oportunidades relacionados con la sostenibilidad afectan su posición y desempeño financiero actual y futuro”.
El rápido avance hacia requisitos uniformes de información climática responde a la urgente necesidad de los inversores globales de estandarizar la forma en que las empresas que buscan capital detallan los riesgos relacionados con el clima. Las nuevas normas ISSB ya han sido adoptadas por más de 20 jurisdicciones, que representan el 55 % del PIB mundial y más de la mitad de las emisiones de gases de efecto invernadero.
En agosto, Charles-Antoine St-Jean, presidente del Consejo Canadiense de Normas de Sostenibilidad, declaró a Desmog que, en comparación con los plazos habituales para el desarrollo de nuevas normas de información financiera, este proceso se estaba llevando a cabo a “velocidad de vértigo”, impulsado por la urgencia de la crisis climática.
Amenazados por la verdad
Y a pesar de la indignación superficial del sector petrolero por el proyecto de ley C-59, no debemos olvidar que las empresas canadienses ya están obligadas por ley a ser veraces en sus informes financieros y de ESG, según las normas vigentes sobre información de valores. Si bien las nuevas normas de información que está desarrollando la CSSB serán inicialmente voluntarias, se prevé que pronto serán consideradas obligatorias por los administradores de valores canadienses.
Le guste o no al sector petrolero, se está gestando una poderosa tendencia global para exigir legalmente a las empresas una transparencia absoluta con sus inversores respecto a las responsabilidades relacionadas con el clima. ¿Hasta qué punto teme el lobby petrolero este cambio inminente?
Un indicio de ello se observa en la avalancha de comentarios públicos sobre las propuestas de normas contables arcaicas por parte de grupos financiados por la industria petrolera que defienden la negación del cambio climático, como Friends of Science y la International Climate Science Coalition . Al parecer, reconociendo los peligros que suponen para la industria petrolera de Alberta unas normas de información financiera más rigurosas, sus propuestas instaban a que se desvirtuaran las normas preliminares ignorando las emisiones de escape (alcance 3) o, simplemente, negando su necesidad porque «no hay pruebas que respalden la afirmación de que nos encontramos en una emergencia climática…».
De vuelta en Alberta, la primera ministra Smith se indigna porque su gobierno intentará frenar esta tendencia internacional mediante impugnaciones ante el Tribunal Constitucional contra el proyecto de ley C-59. Los litigios propagandísticos y otras tácticas similares se han utilizado durante años para presentar cualquier nueva carga para las compañías petroleras como una usurpación de poder por parte de Ottawa, pero servirán de poco para contener los cambios trascendentales que ya se están produciendo en relación con la divulgación de los riesgos financieros relacionados con el clima.
¿Salvarán los contadores al mundo? Está por verse si iniciativas como la CSSB se mantendrán fieles a los principios de transparencia financiera o cederán ante las empresas que buscan retrasar o minimizar la presentación de informes climáticos a los inversores, especialmente en lo que respecta a las emisiones de alcance 3. La CSSB está revisando actualmente más de 600 páginas de comentarios públicos. Independientemente del resultado, ha quedado claro que un campo de batalla clave para el futuro de nuestro clima es el grado de veracidad que las empresas están legalmente obligadas a ser en sus declaraciones públicas y en sus balances.
Según St-Jean, “es un asunto trascendental, y por eso nos estamos tomando el tiempo necesario para analizarlo desde todos los ángulos. Nuestras decisiones se darán a conocer en algún momento de este otoño”. Curiosamente, St-Jean dejó inesperadamente la junta directiva de CSSB a finales de agosto. Manténganse al tanto de las novedades sobre este importante tema.