
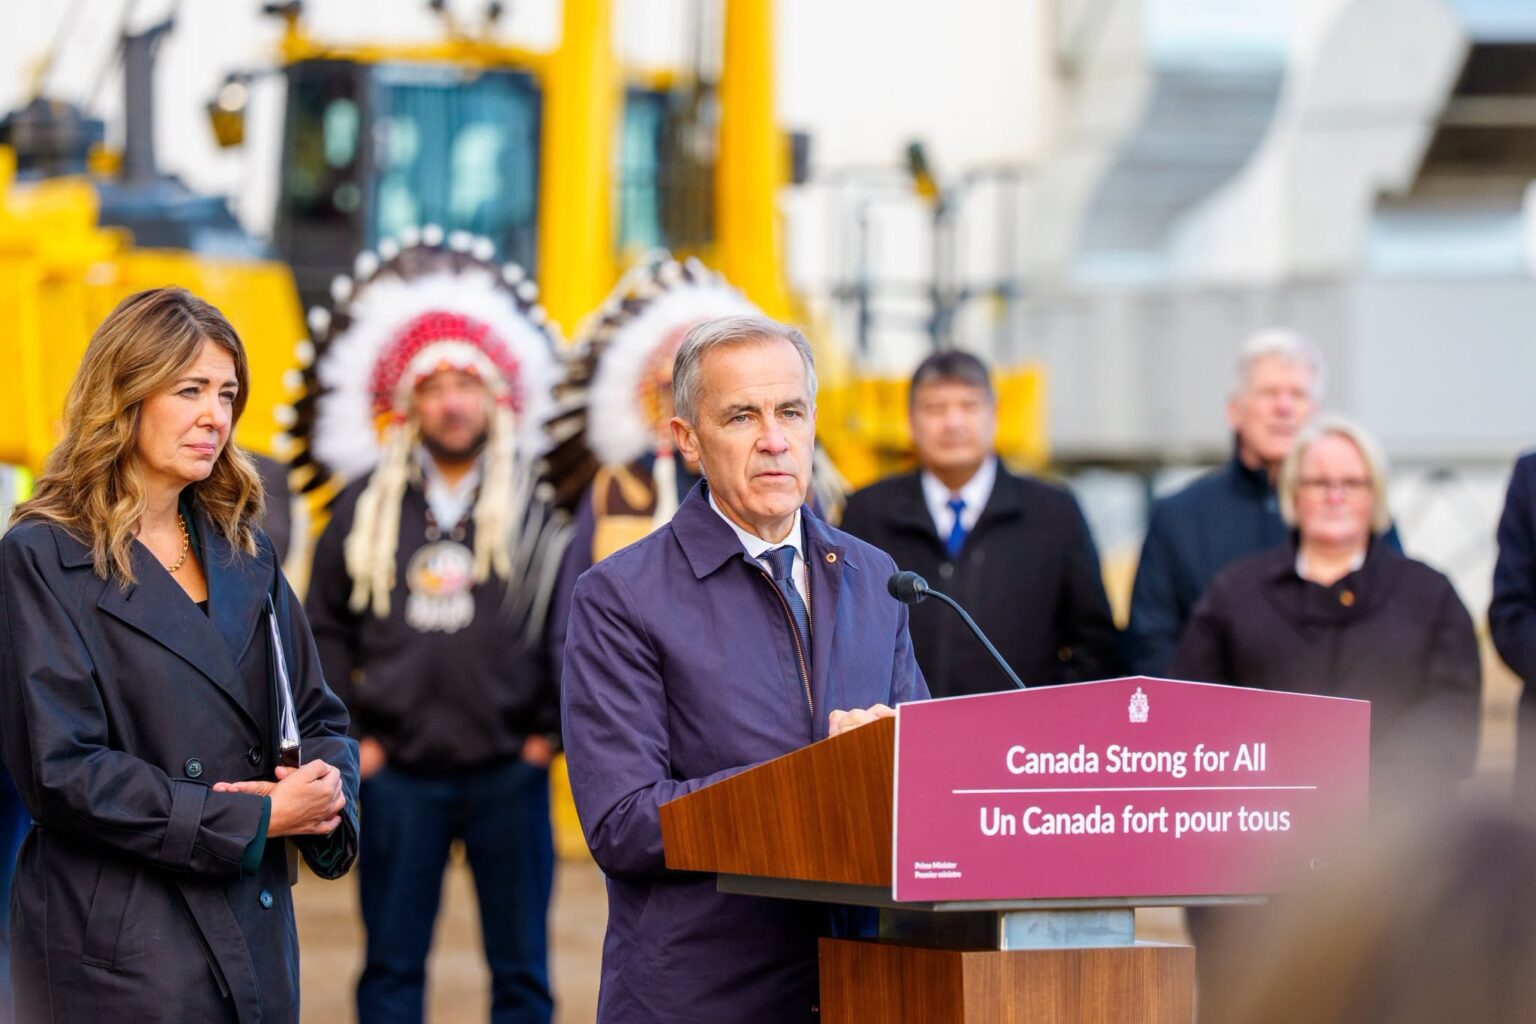
Le Premier ministre Mark Carney mise gros sur un nouvel oléoduc en bitume vers la côte ouest et, en l'absence de promoteur principal du secteur privé, il risque de miser l'argent de vos impôts.
Le dernier pipeline acheté par le secteur public, l'expansion de Trans Mountain (TMX), a coûté 34 milliards de dollars aux contribuables, et les chercheurs de l'Institut international du développement durable estiment que le gouvernement fédéral perdrait au moins 8.9 milliards de dollars s'il était un jour vendu.
Pourquoi continuons-nous à gaspiller l'argent public pour subventionner les infrastructures liées aux combustibles fossiles alors que tout indique que ce nouveau projet de pipeline est un pari risqué ?
DeSmog a examiné les dernières analyses détaillant la rentabilité incertaine d'un nouveau pipeline et a consulté des experts. Les seuls gagnants potentiels seraient les financiers aux intérêts à court terme, capables de réaliser des profits même si le public se retrouve à payer la facture de ce nouveau gouffre financier de plusieurs milliards de dollars.
« Il est important de se rappeler que les initiés perçoivent souvent leurs plus gros gains au moment de l'investissement, et non lorsque le projet est couronné de succès », a expliqué Clark Williams-Derry, analyste financier du secteur de l'énergie à l' Institut d'économie de l'énergie et d'analyse financière (IEEFA), un groupe de réflexion spécialisé dans l'énergie, à DeSmog. « C'est particulièrement vrai pour les banquiers d'affaires qui organisent les financements. Ils sont rémunérés d'avance, lors du placement de la dette ou des actions, et non dix ans plus tard, lorsque le projet a fait ses preuves. Leur motivation est de conclure l'affaire, même si, au final, le projet n'est pas exceptionnel. »
L'accord actuel entre Ottawa et l'Alberta prévoit que le public finance 90 % du projet, la société Pembina Pipeline Corporation pouvant potentiellement contribuer au reste du financement – si elle juge le projet rentable.
Pembina a assuré à ses actionnaires que « la structure multipartite proposée vise à aligner adéquatement les risques et les responsabilités entre les participants et comprend une protection pour Pembina en ce qui concerne des questions telles que les dépassements de coûts et les retours ».
Autrement dit, le contribuable risque une fois de plus d'être le grand perdant si le projet tourne mal. TMX a connu des dépassements de coûts colossaux que le gouvernement canadien ne récupérera probablement jamais, tandis que les principaux entrepreneurs qui ont construit l'oléoduc ont, bien entendu, été payés intégralement.
Avant que le gouvernement Trudeau n'acquière TMX, c'était Kinder Morgan, une société texane, qui en était le promoteur initial. Les investisseurs de Kinder Morgan ont sans doute été ravis lorsque l'entreprise a refilé TMX aux contribuables canadiens pour la coquette somme de 4.5 milliards de dollars en 2018. Kinder Morgan a distribué 3.98 milliards de dollars de cette vente à ses actionnaires en janvier 2019. Ottawa s'est retrouvé avec plus de 30 milliards de dollars de dépassements de coûts qui ne seront probablement jamais recouvrés en raison de redevances insuffisantes. Privatisation des profits et socialisation des pertes : une pratique malheureusement trop courante dans les mégaprojets canadiens, et qui semble bien partie pour se répéter.
Les investisseurs initiaux peuvent également revendre leurs parts. « Les investisseurs en capital-investissement ont un horizon d'investissement court, généralement de 3 à 5 ans, ce qui signifie qu'ils doivent intervenir rapidement et trouver ou générer une opération de monétisation afin de pouvoir récupérer leur capital », explique Williams-Derry. « Il arrive qu'ils vendent à perte, mais cela reste un moyen pour la société de trouver des acheteurs, même si l'investissement initial s'avère peu fructueux. Leurs futurs investisseurs sont alors les plus naïfs, ceux qui renflouent les investisseurs actuels. »
En résumé, de nombreuses raisons expliquent pourquoi on investit des sommes importantes dans des projets peu prometteurs . Un élément particulièrement révélateur est que la sous-performance d'un secteur entier peut persister pendant des années tout en continuant d'attirer des investisseurs prêts à acheter à la baisse ou à parier sur un redressement. C'est le cas de l'industrie pétrolière et gazière depuis maintenant 15 ans.
Est-ce là une raison valable pour risquer à nouveau des milliards de dollars de fonds publics dans un nouvel oléoduc de bitume ? Une analyse économique raisonnée et l’actualité quotidienne montrent toutes que la transition énergétique s’accélère.
Un nouveau rapport de l'IEEFA détaille les perspectives du marché de l'énergie dans un avenir proche et explique pourquoi investir des sommes considérables dans des infrastructures obsolètes serait probablement une opération déficitaire. L'IEEFA a pris en compte les projections des prix du pétrole, les tarifs des oléoducs, les coûts de transport maritime vers les marchés asiatiques, et bien sûr le scénario d'un nouveau pipeline de 1 100 km vers le Pacifique, financé par les contribuables déjà fortement sollicités.
Les chercheurs de l'IEEFA ont constaté que seul le scénario le plus optimiste de la Régie de l'énergie du Canada concernant la demande de pétrole rendrait la construction d'un nouveau pipeline vaguement rentable. Un marché de l'énergie futur plus plausible table sur la poursuite d'une transition énergétique accélérée, déjà fortement influencée par la flambée des prix liée à la guerre en Iran, ce qui compromettrait la viabilité économique du projet de pipeline. L'augmentation de la capacité des pipelines existants permettrait largement de répondre aux besoins de production futurs, sans qu'il soit nécessaire de lancer un nouveau mégaprojet ou de nouvelles mines de bitume.
La dynamique des marchés évolue en temps réel, la flambée des prix des carburants liée à la guerre contraignant des économies nationales entières à revoir leur dépendance aux approvisionnements en pétrole brut, déjà fragiles. L'électrification du secteur des transports en Chine a déjà permis de réduire la demande mondiale de pétrole de 36 millions de tonnes au cours des six derniers mois, soit l'équivalent de la consommation totale du Royaume-Uni sur la même période.
Carbon Brief vient de publier un nouveau rapport démontrant que les véhicules électriques coûtent neuf fois moins cher à l'usage que les voitures à essence. Nul besoin d'être devin pour anticiper l'évolution de la demande des consommateurs : la flambée des prix des carburants coïncide avec la chute vertigineuse des prix des batteries, qui ont baissé de 99 % depuis 1991.
Un autre oléoduc vers la côte ouest ne serait probablement pas opérationnel avant six à huit ans. S'agit-il d'un investissement judicieux alors que la transition énergétique s'accélère ? Le secteur pétrolier ne semble pas nécessairement le penser, étant donné qu'aucun des grands producteurs de bitume, actuellement en passe d'engranger 100 milliards de dollars de bénéfices cette année, n'est disposé à financer le projet.
Investir massivement dans les énergies fossiles en se basant sur des hausses de prix conjoncturelles liées à la guerre ou sur les intérêts personnels d'acteurs financiers influents n'est pas une stratégie financière judicieuse. Monsieur le Premier ministre Carney, faites mieux.