Não faz muito tempo, mais de 80% do fornecimento de gás dos EUA era produzido por “pequenas empresas familiares” — empresas com uma média de uma dúzia de funcionários e uma capitalização de mercado inferior a 500 milhões de dólares. [1]
Mas quando a ExxonMobil anunciou a aquisição bem-sucedida da XTO Energy em novembro de 2010, o panorama da indústria do gás mudou drasticamente.
A cada dia que passa, a lista dos maiores produtores de gás começa a se parecer muito com a lista das grandes empresas petrolíferas.
Hoje, a indústria do gás natural é dominada por empresas cujos nomes são bem conhecidos – ExxonMobil, BP, Shell, ConocoPhillips e Chevron estão todas entre as 10 maiores. Acontece que a indústria do gás “limpo” é na verdade apenas a indústria do petróleo suja disfarçada. [2]
A ExxonMobil é agora a maior empresa produtora de gás natural nos EUA, produzindo cerca de 16% do consumo total do país. [3] A ExxonMobil fez uma “onda de compras que durou um ano” em 2010, comprando a XTO Energy em junho de 2010 por US$ 31 bilhões para se tornar a maior produtora de gás dos EUA.
Foto: Ed Schipul, http://www.flickr.com/people/eschipul
A Exxon adquiriu a Ellora Energy Inc., sediada em Denver, em julho de 2010, por US$ 695 milhões, e gastou outros US$ 575 milhões em dezembro para comprar os poços e reservas da Petrohawk Energy Corp. na Formação Fayetteville, no Arkansas. Com mais US$ 75 milhões, a Exxon comprou os ativos de gasodutos da Petrohawk na Formação Fayetteville. [4]
Mas a Exxon não é a única grande petrolífera focada em dominar a produção de gás de xisto. A Shell, a maior empresa petrolífera da Europa, deverá produzir mais gás do que petróleo em 2011, um feito inédito nos 104 anos de história da empresa. [5]
Em um dos maiores negócios de petróleo e gás de 2010, a Royal Dutch Shell Plc concordou em comprar a maior parte da East Resources Inc., uma das maiores empresas independentes de gás na Bacia dos Apalaches, por US$ 4.7 bilhões em dinheiro, aumentando a área total de gás de xisto da Shell nos EUA para cerca de 3.6 milhões de acres. [6] Alguns analistas dizem que essa aquisição foi feita estrategicamente após o desastre da BP no Golfo do México, quando o Secretário Salazar adiou as licenças da Shell para perfurar poços exploratórios de petróleo no Ártico. [7] A compra da East Resources pela Shell também ocorreu logo após sua aquisição conjunta com a PetroChinaCo da produtora australiana de gás Arrow Energy. [8]
A Chevron, a segunda maior empresa de energia dos EUA, acaba de concluir a compra da Atlas Energy Inc. por US$ 4.3 bilhões, o que a tornará uma das principais produtoras de gás do xisto Marcellus. [9] Indicando planos para um aumento nas exportações de gás, a Chevron também está construindo uma planta de gás liquefeito de US$ 40 bilhões na costa da Austrália. [10]
As reservas de gás dos EUA também atraíram a atenção internacional. O conglomerado petrolífero francês Total SA gastou US$ 800 milhões para formar uma joint venture com a Chesapeake Energy Corp., a segunda maior produtora de gás do país, com a Total adquirindo 25% dos ativos de xisto da Chesapeake em Barnett. [11] A BP e a Statoil também entraram em joint ventures separadas com a Chesapeake, comprando ativos de gás em duas importantes formações de xisto, Fayetteville e Marcellus. [12]
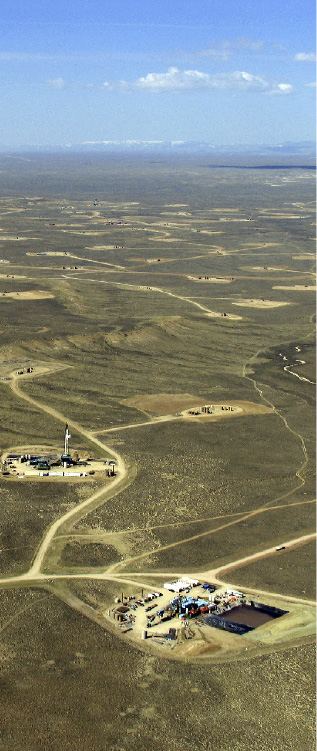
Imagem: Skytruth, http://www.skytruth.org
Em janeiro, a gigante petrolífera chinesa CNOOC ofereceu à Chesapeake Energy US$ 1.3 bilhão por um terço da participação da empresa em suas reservas de gás. Um mês depois, a PetroChinaCo. ofereceu à EnCana, outra gigante do gás, US$ 5.4 bilhões por uma participação em seus ativos de gás. [13] Essa mudança decisiva no setor de energia revela que as grandes petrolíferas estão bem cientes da diminuição das reservas globais de petróleo [14] e da nova batalha pelo controle do mercado de combustíveis “não convencionais”. Para as empresas de energia que buscam reabastecer suas reservas, a busca por petróleo está cada vez mais competitiva e repleta de complexidades emergentes.
A incapacidade da Exxon de encontrar novo petróleo, relata o Wall Street Journal, é “um enigma partilhado pela maioria das outras grandes empresas produtoras de petróleo ocidentais, que estão a descobrir que os campos de petróleo mais acessíveis foram explorados há muito tempo, enquanto as novas regiões promissoras se revelam tecnologicamente e politicamente desafiadoras”. [15]
O que resta do petróleo mundial, cerca de 90%, é propriedade nacional e, portanto, fechado a empresas multinacionais como a Exxon. [16]
Com dificuldades para encontrar novas reservas, a Exxon e outras grandes petrolíferas recorreram ao gás como alternativa. A Exxon teria ficado aquém da sua taxa de reposição de reservas, pela primeira vez em 17 anos, não fosse pelas vastas quantidades de gás não convencional recentemente adquiridas. [17] Tal como a Exxon, outras grandes empresas petrolíferas procuram investir em gás não convencional para prolongar o seu domínio altamente lucrativo no mercado dos combustíveis fósseis. [18]
A associação comercial da indústria de gás, Independent Petroleum Association of America (IPAA), minimiza o fato de que as grandes petrolíferas estão se apropriando das reservas de gás dos Estados Unidos, sem dúvida na esperança de evitar protestos públicos que exijam a revogação dos subsídios para a indústria de petróleo e gás.
e isenções fiscais generosamente concedidas a algumas das empresas mais ricas do mundo. Em vez disso, a IPAA continua suas tentativas de projetar a reputação “local” e “independente” da antiga indústria de gás familiar, argumentando que um aumento de impostos para os produtores de gás significaria “um enorme aumento de impostos, destruindo empregos, para as pequenas empresas americanas que fornecem suprimentos estáveis de energia nacional e confiável aos consumidores dos EUA”. [19]
Mas mesmo em 2009, antes que a maioria das pequenas empresas independentes fossem absorvidas por gigantes multinacionais, os 10 maiores produtores de gás eram responsáveis por aproximadamente metade de toda a produção doméstica. [20] Com as pesquisas de opinião mostrando baixo apoio público às empresas petrolíferas após décadas de poluição e negação do aquecimento global, talvez a IPAA tema que o novo domínio das grandes petrolíferas na indústria de gás não convencional traga maior escrutínio e fiscalização.
Relatórios recentes da mídia sugerem que é provável que haja mais consolidação na indústria de gás não convencional este ano, com analistas caracterizando a Range Resources Corp., sediada no Texas, como um “alvo atraente para aquisição”, por exemplo. [21]
Os tempos da indústria de gás "independente", administrada por pequenas empresas familiares, acabaram.
As grandes empresas petrolíferas tomaram conta do mercado.
[ 6 ] http://www.businessweek.com/news/2010-05-28/shell-taps-shale-with-4-7-billion-east-resources-buy-update2 -.html
[ 7 ] http://www.dailyfinance.com/story/company-news/royal-dutch-shell-buys-east-resources/19495355 /
[ 8 ] http://www.businessweek.com/news/2010-05-28/shell-taps-shale-with-4-7-billion-east-resources-buy-update2 -.html
[ 9 ] http://dealbook.nytimes.com/2010/11/09/chevron-to-buy-atlas-energy-for-3-billion/?nl=business&emc=dlbka22
[ 11 ] http://www.bnet.com/blog/clean-energy/chesapeake-8217s-joint-venture-strategy-hooks-another-foreign-energy-company/1041
[ 12 ] http://www.bnet.com/blog/clean-energy/chesapeake-8217s-joint-venture-strategy-hooks-another-foreign-energy-company/1041
[ 13 ] http://dailytradealert.com/2011/03/03/exxon-chevron-and-shell-are-betting-51-billion-on-this-commodity-and-its-not-oil /
[ 17 ] http://dailytradealert.com/2011/03/03/exxon-chevron-and-shell-are-betting-51-billion-on-this-commodity-and-its-not-oil/
[ 18 ] http://www.businessweek.com/news/2010-10-01/oil-majors-to-dominate-us-shale-gas-ma-wood-mackenzie-says.html
