Début 2018, alors que de grandes publications financières comme le Wall Street Journal prédisaient un avenir radieux et profitable pour l'industrie de la fracturation hydraulique, DeSmog a lancé une série d'articles détaillant le modèle économique défaillant de l'exploitation des gisements de schiste bitumineux pour le pétrole et le gaz en Amérique.
Plus d'un an après, l'industrie de la fracturation hydraulique doit faire face à bon nombre des problèmes mis en lumière par DeSmog, auxquels s'ajoute un nouveau problème : les investisseurs abandonnent finalement ce secteur.
Le milliardaire Harold Hamm , PDG d'une compagnie pétrolière et surnommé le « roi du schiste », a tenu cette semaine des propos témoignant du faible intérêt des investisseurs pour la fracturation hydraulique, allant jusqu'à affirmer qu'il n'était pas rentable d'introduire la société en bourse. « Sur le marché actuel, nous n'y voyons pas beaucoup d'intérêt », a-t-il déclaré lors de la conférence téléphonique sur les résultats de son entreprise.
Un sentiment similaire est apparu dans le Financial Post , qui a rapporté cette semaine à quel point l'industrie canadienne des sables bitumineux — que DeSmog a également qualifiée de désastre financier — est actuellement « détestée » par les investisseurs.
« Les investisseurs en général disent : “Au diable l’énergie” », a déclaré Jennifer Rowland, analyste pétrolière et gazière chez Edward Jones, au Financial Post.
Après des années de patience face aux pertes croissantes des industries de la fracturation hydraulique et des sables bitumineux, les investisseurs sont, à juste titre, lassés de perdre de l'argent.
L' ETF XOP , principal indice des producteurs de pétrole et de gaz , est à son plus bas niveau depuis sa création en 2006. Plus bas encore que lors de la Grande Récession. Plus bas encore qu'après l'effondrement des prix de 2014-2016. Le gaz de schiste est en train de dévorer ce secteur. pic.twitter.com/xrfM6w3mAB
— Clark Williams-Derry (@ClarkWDerry) 7 août 2019
2019 devient rapidement une nouvelle année catastrophique sur le plan financier.
2019 devait être l'année où les producteurs de pétrole et de gaz de schiste allaient enfin maîtriser leurs dépenses, avec pour objectif de financer tous les nouveaux projets de développement grâce à leurs flux de trésorerie disponibles. Mais comme chaque année, ces plans n'ont pas tardé à s'effondrer.
Une analyse menée par Rystad Energy , un organisme de recherche indépendant norvégien, sur 40 entreprises américaines de pétrole de schiste , a révélé la gravité de la situation au premier trimestre 2019 : « L’écart entre les dépenses d’investissement (capex) et les flux de trésorerie d’exploitation ( CFO ) a atteint le montant astronomique de 4.7 milliards de dollars. Cela implique des dépenses excessives considérables, du jamais vu depuis le troisième trimestre 2017. »
Autrement dit, les dépenses d'investissement, ou l'argent dépensé pour le forage pétrolier, ont dépassé les flux de trésorerie provenant des activités d'exploitation, ou l'argent gagné grâce à la vente de pétrole, de près de 5 milliards de dollars, rien qu'au premier trimestre 2019.
L'annonce des résultats du deuxième trimestre n'a pas apporté de meilleures nouvelles, de nombreuses sociétés d'exploitation de schiste ayant subi des baisses de valeur importantes.
Journée catastrophique pour deux compagnies pétrolières de schiste. #OOTT # pétroleetgaz # pétrole #WTI # PétroleBrut #fintwit #OPEP pic.twitter.com/5eqq0KLbix
— Art Berman (@aeberman12) 2 août 2019
Nouvelles mises en garde alarmistes concernant Peak Shale
Il est indéniable que la « révolution du schiste » a permis de produire des quantités record de pétrole, avec une croissance soutenue au cours de la dernière décennie. Les techniques combinées de forage horizontal et de fracturation hydraulique (ou fracking) sont très efficaces pour produire d'importantes quantités de pétrole et de gaz, mais cette production a engendré des dépenses excessives chroniques de l'industrie, d'environ 250 milliards de dollars au cours des dix dernières années.*
On a conseillé aux investisseurs d'attendre que l'industrie trouve comment produire le pétrole et en tirer profit, mais un nouveau problème se profile à l'horizon et pourrait compliquer ces plans : les compagnies de schiste épuisent les réserves de « bonne roche » qui produit beaucoup de pétrole.
Par le passé, le producteur de pétrole de schiste Pioneer Natural Resources a été critiqué pour ses prévisions trop optimistes quant à l'augmentation de sa production. Cependant, son PDG, Scott Sheffield, tient un discours bien différent ces derniers temps. Il avertit désormais que la majeure partie du pétrole provenant des zones les plus prometteuses, ou gisements de premier ordre, a déjà été extraite.
« Les surfaces de première catégorie s’épuisent à un rythme très rapide », a déclaré Sheffield aux analystes lors d’une conférence téléphonique sur les résultats du deuxième trimestre.
On trouve un avertissement similaire sur le site d'actualités de l'industrie pétrolière et gazière Rigzone.com sous le titre « Le boom du schiste américain est -il en train de s'essouffler ? »
« Le débit des nouveaux puits n’est plus ce qu’il était, car les puits sont forés plus loin des zones les plus productives ou placés trop près les uns des autres afin de tirer le meilleur parti de ces vastes superficies très coûteuses », note l’article.
Le site spécialisé dans le secteur financier Seeking Alpha a récemment fait écho à toutes ces préoccupations, notamment à la « raréfaction croissante des terres de première catégorie ».
PERMIAN WATCH : Le gisement de schiste le plus prometteur des États-Unis ralentit – Bloomberg https://t.co/aKfpnlxV2l pic.twitter.com/qvI2mZIMjl
– GPPO il_Gas (@GPPO il_Gas ) 5 août 2019
Les messages émanant des analystes du secteur énergétique, du secteur financier et de l'industrie de la fracturation hydraulique convergent tous vers la même conclusion : l' industrie américaine du schiste bitumineux a été un désastre financier pour les investisseurs, les producteurs accumulant des dettes colossales malgré l'extraction de volumes considérables de pétrole provenant de gisements initialement très riches, mais désormais en voie d'épuisement. Aujourd'hui, les entreprises du secteur subissent une pression croissante pour rembourser cette dette en produisant du pétrole à partir de gisements moins importants. Si l'on se fie aux performances passées, cette stratégie est extrêmement risquée.
Les investisseurs particuliers commencent enfin à comprendre à quel point la fracturation hydraulique est une mauvaise affaire, mais la question est : pourquoi ont-ils mis autant de temps ?
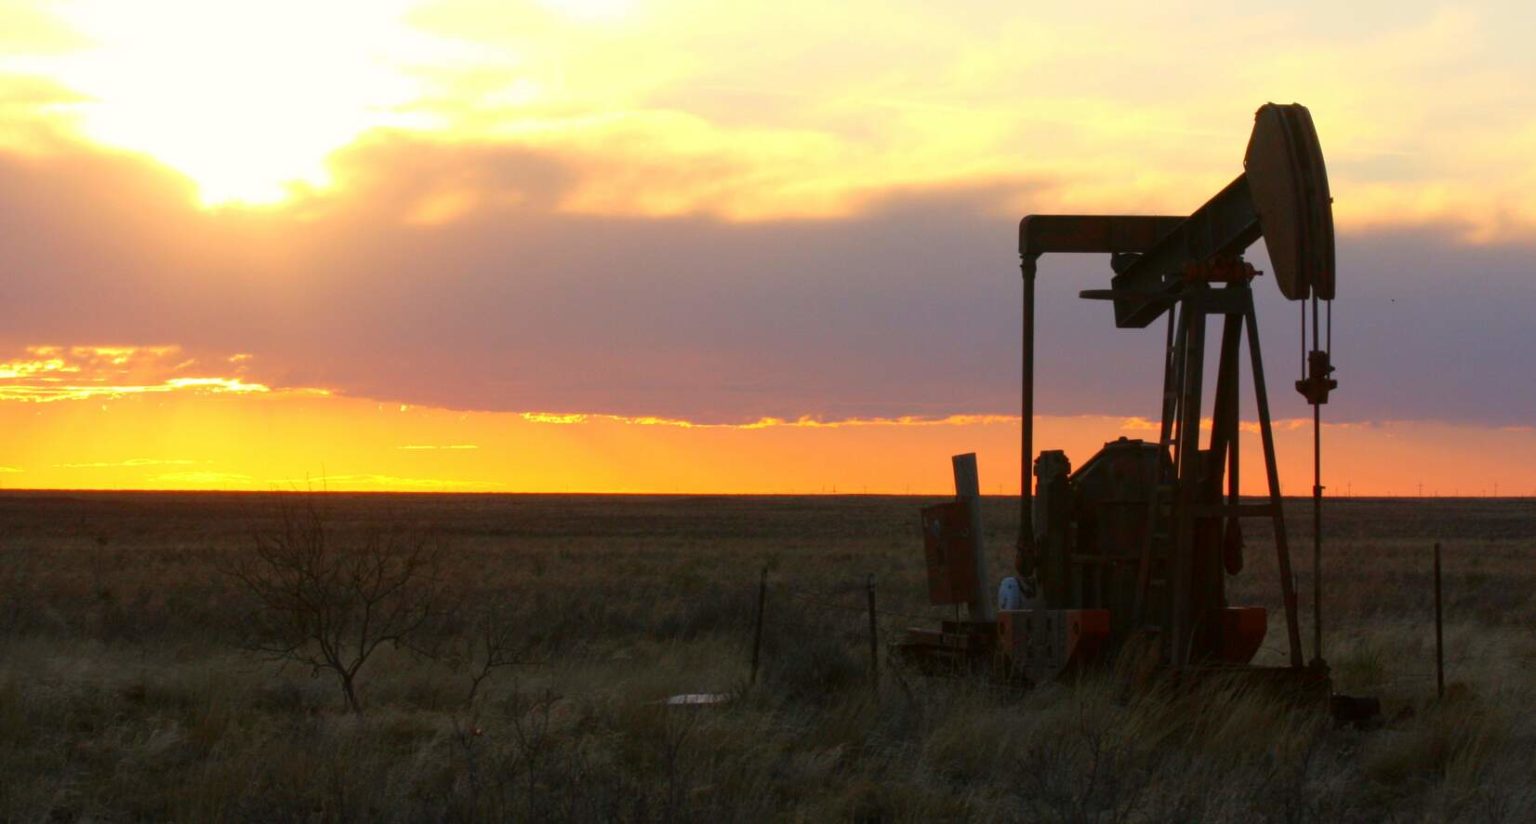
Image principale : Le crépuscule de l’ère du pétrole ? Crédit : JN Stuart , CC BY - NC - ND 2.0
*Mise à jour du 8/9/19 : Cet article a été mis à jour pour corriger le montant des dépenses excessives de l’industrie de la fracturation hydraulique, qui s’élève à un quart de billion de dollars et non à des milliards.