Cette semaine, le Wall Street Journal a souligné que l' industrie américaine du pétrole et du gaz de schiste, déjà en difficulté financière, est désormais confrontée à des « problèmes opérationnels fondamentaux ». Voilà qui devrait être véritablement inquiétant pour les investisseurs dans les opérations de fracturation hydraulique américaines, mais que DeSmog dénonce depuis longtemps.
Cette phrase du Journal résume bien les problèmes : « Contrairement à il y a quelques années, où la production de schiste avait chuté en raison d’un effondrement mondial des prix, le ralentissement de cette année est dû en partie à des problèmes opérationnels fondamentaux, notamment des puits produisant moins que prévu après avoir été forés trop près les uns des autres, et des zones à forte production s’épuisant plus tôt que prévu. »
Comme nous l'avons indiqué sur DeSmog au cours des dix-huit derniers mois, l'industrie du pétrole et du gaz de schiste, à l'origine du récent essor de la production américaine de pétrole et de gaz, connaît des pertes depuis plus d'une décennie, estimées à environ 250 milliards de dollars. Ces pertes se sont poursuivies en 2019.
Ce manque de rentabilité a conduit le Financial Times à rapporter récemment que les investisseurs dans le gaz de schiste traversent une « crise de confiance » et se détournent des investissements pétroliers et gaziers américains . C'est une mauvaise nouvelle pour les entreprises de fracturation hydraulique, car toute la soi-disant « révolution du schiste » a été alimentée par des emprunts massifs, et ces entreprises se déclarent de plus en plus souvent en faillite , incapables de rembourser leurs dettes faute de bénéfices.
Scott Forbes, vice-président de Wood Mackenzie, une importante société d'études de marché du secteur énergétique, a également souligné les problèmes structurels des finances de l'industrie de la fracturation hydraulique , qualifiant le modèle économique actuel de « non viable ».
Lorsque DeSmog a commencé à enquêter sur les difficultés financières de l'industrie de la fracturation hydraulique , des publications comme le Wall Street Journal évoquaient un avenir financier prometteur pour les entreprises du secteur. Un an et demi plus tard, cet optimisme s'est évanoui. Mais tous ces événements se sont déroulés avant que l'industrie ne soit confrontée à des problèmes opérationnels majeurs.
Le secteur du pétrole de schiste subit de fortes pertes aujourd'hui sur le marché des obligations à haut risque, suite à la chute des prix du pétrole. Les obligations de Diamond Offshore, Rowan Cos. et Valaris sont les plus touchées, avec une perte de valeur de 5 cents ou plus par dollar. pic.twitter.com/1jkVBjdX9P
– Lisa Abramowicz (@lisaabramowicz1) 2 octobre 2019
Problèmes opérationnels fondamentaux
Au cours des dix dernières années, l'industrie de la fracturation hydraulique a réalisé des progrès impressionnants grâce aux améliorations technologiques qui ont permis de réduire les coûts et d'améliorer le rendement des puits. Malgré ces progrès, les entreprises d'exploitation du gaz de schiste ne sont pas parvenues à dégager des bénéfices, et il y a deux ans, les analystes du secteur chez Wood Mackenzie mettaient en garde contre les limites de la technologie face aux contraintes géologiques.
Plus récemment, les tentatives de l'industrie pour extraire davantage de pétrole et de gaz de schiste – baptisées « Fracking 2.0 » par le Wall Street Journal – ont échoué. Même les puits les plus longs n'ont pas été rentables , ce qui indique qu'il existe une limite à la longueur optimale des puits. De même, les tentatives de forage de nombreux puits dans une même zone – le développement en « cube » – n'ont pas non plus apporté le salut financier dont l'industrie avait besoin.
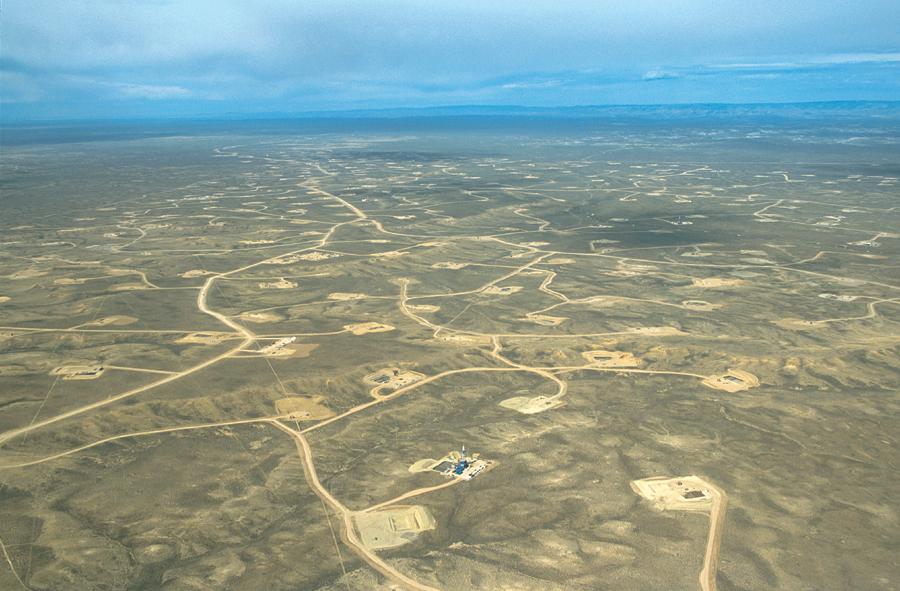
Illustre l'impact potentiel en surface des puits forés verticalement, champ gazier de Jonah, Wyoming. Crédit : Peter Aengst, The Wilderness Society, CC BY-SA 4.0
L'un des signes les plus révélateurs du désespoir des entreprises d'exploitation de schiste est sans doute le problème des « puits secondaires », ou « puits enfants », un problème que DeSmog avait déjà soulevé il y a plus d'un an . Ces entreprises savent que si les puits secondaires sont forés trop près les uns des autres autour du puits principal, ou « puits mère », la fracturation hydraulique peut endommager les puits voisins. Elles savent également que, par conséquent, ces puits sont moins performants que ceux qui sont plus espacés.
Néanmoins, ils continuent de le faire.
Au contraire, le débit des puits diminue plus rapidement, ce qui signifie que leur production chute très vite et entraîne une baisse de la production globale des puits — et des pertes accrues pour les entreprises de plus en plus insolvables.
James West, directeur général de la banque d'investissement Evercore ISI , a analysé la situation pour le Wall Street Journal. « Nous approchons du pic de production et nous atteignons les limites des propriétés physiques générales de ces puits », a-t-il déclaré.
Physique, géologie et disparition des zones privilégiées
Le fait le plus important de l'article récent du Wall Street Journal n'a peut-être été mentionné qu'une seule fois : « les opportunités [se raréfient] plus vite que prévu ».
Les zones les plus productives sont les secteurs des bassins de schiste qui abritent les puits les plus performants. David Hughes, géologue et auteur du rapport de 2019 intitulé « Combien de temps durera la révolution du schiste ? Technologie contre géologie et cycle de vie des gisements de schiste », estime que ces zones les plus productives (également appelées « zones de premier plan ») représentent 15 à 20 % d’un bassin de schiste (également appelé « gisement »).
Dans une récente présentation en ligne, Hughes a fait remarquer que ces zones productives, « bien sûr, sont exploitées en premier ».
Dans leur quête de profits, les sociétés d'exploitation de schiste ont d'abord foré les zones les plus rentables, mais maintenant que la plupart de ces zones sont épuisées, les foreurs doivent essayer de dégager des bénéfices avec des terrains de deuxième catégorie, ce qui ne se passe pas très bien.
Scott Sheffield, PDG de Pioneer Resources, a déclaré aux investisseurs en août que « les superficies de première catégorie s'épuisent à un rythme très rapide ».
Dans son rapport de 2019, Hughes cartographie les zones les plus productives du schiste de Bakken en utilisant les performances des puits, les puits les plus productifs étant indiqués en rouge.
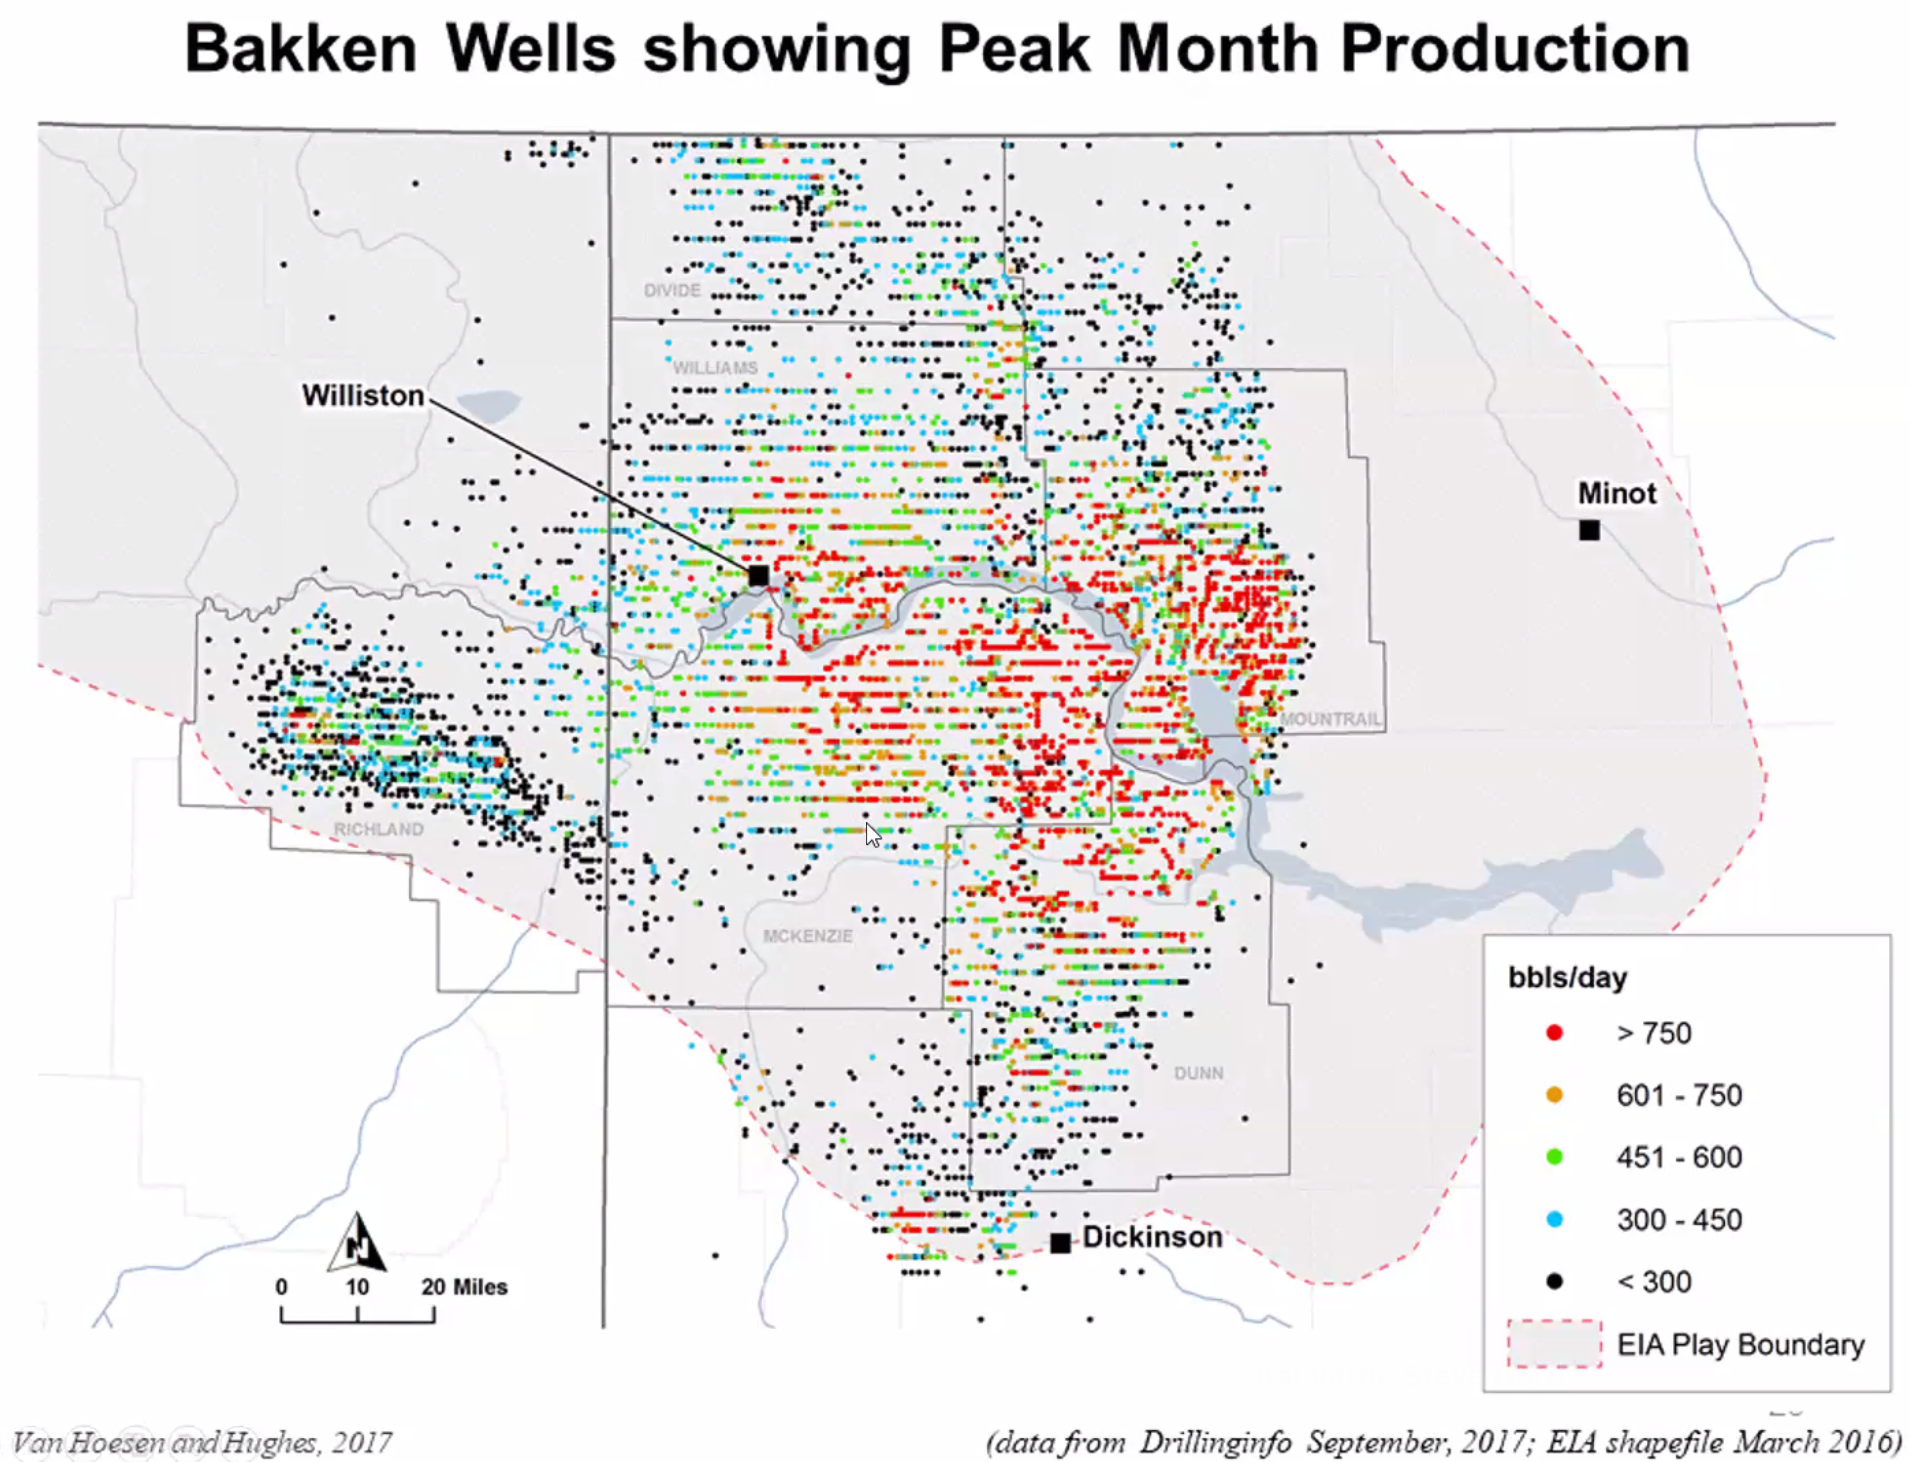
Puits de Bakken affichant une production mensuelle maximale. Crédit : Combien de temps durera la révolution du gaz de schiste ?
Comme le soulignait le Wall Street Journal, « dans la région de Bakken Shale, au Dakota du Nord, la productivité des puits n'a pas progressé depuis fin 2017 », un exemple particulièrement alarmant étant celui de la société de fracturation hydraulique Hess. Les puits de Bakken forés par cette entreprise en 2019 « …ont produit en moyenne environ 82 000 barils de pétrole au cours de leurs cinq premiers mois, soit 12 % de moins que les puits entrés en production en 2018 et 16 % de moins que ceux de 2017 », rapportait le Journal.
De nombreux éléments, notamment les avertissements de figures de proue du secteur comme Scott Sheffield, attestent que l'industrie de la fracturation hydraulique a épuisé la plupart des zones les plus productives des principaux gisements de schiste au cours de la dernière décennie. Face à la raréfaction de ces ressources, les entreprises sont contraintes de forer dans des zones géologiquement moins favorables à la production, ce qui implique des investissements équivalents pour une production moindre.
Et cela signifie que les sociétés d'exploitation de schiste n'ont aucun moyen de rembourser l'énorme dette qu'elles ont contractée pour forer les zones les plus prometteuses au départ.
Bien qu'elle ait débuté sous le nom d'Enron Oil and Gas, une filiale d'Enron , EOG est considérée comme la référence en matière de sociétés de fracturation hydraulique et a gagné le surnom de « pomme du pétrole ».
Le Wall Street Journal a fait état des performances en baisse des nouveaux puits d'EOG dans la formation d'Eagle Ford Shale, notant qu'EOG « a refusé de commenter » cette question, ce qui est rarement bon signe.
De nombreux signes indiquent que la géologie — la quantité de pétrole et de gaz présente dans le schiste — sera le facteur déterminant pour l'avenir de l' industrie américaine de la fracturation hydraulique.
En juin, DeSmog a rapporté que Steve Schlotterbeck, ancien PDG de la société de schiste EQT , avait déclaré lors d'une conférence de l'industrie pétrochimique : « La révolution du gaz de schiste a franchement été un désastre absolu pour tout investisseur à long terme… »
Ces investisseurs adeptes de la stratégie « acheter et conserver » achetaient et détenaient des entreprises exploitant des gisements très prometteurs. Mais aujourd'hui, ces mêmes investisseurs investissent dans des entreprises travaillant avec des schistes bitumineux moins productifs, ce qui n'augure rien de bon pour l'avenir du secteur.
Quel fiasco ! Des sociétés d' exploration et de production dont la capitalisation boursière est inférieure à 2 milliards de dollars …
La plupart de ces entreprises sont condamnées.
On savait tous qu'une crise surviendrait en 2016/2017, mais on n'aurait jamais imaginé une telle violence. Un véritable coup dur… pic.twitter.com/QuYx1q8fWe
— EnergyCynic (@EnergyCynic) 2 octobre 2019
Suivez la série d'enquêtes de DeSmog : Finances de la fracturation hydraulique : L'industrie du schiste s'endette plus qu'elle ne profite
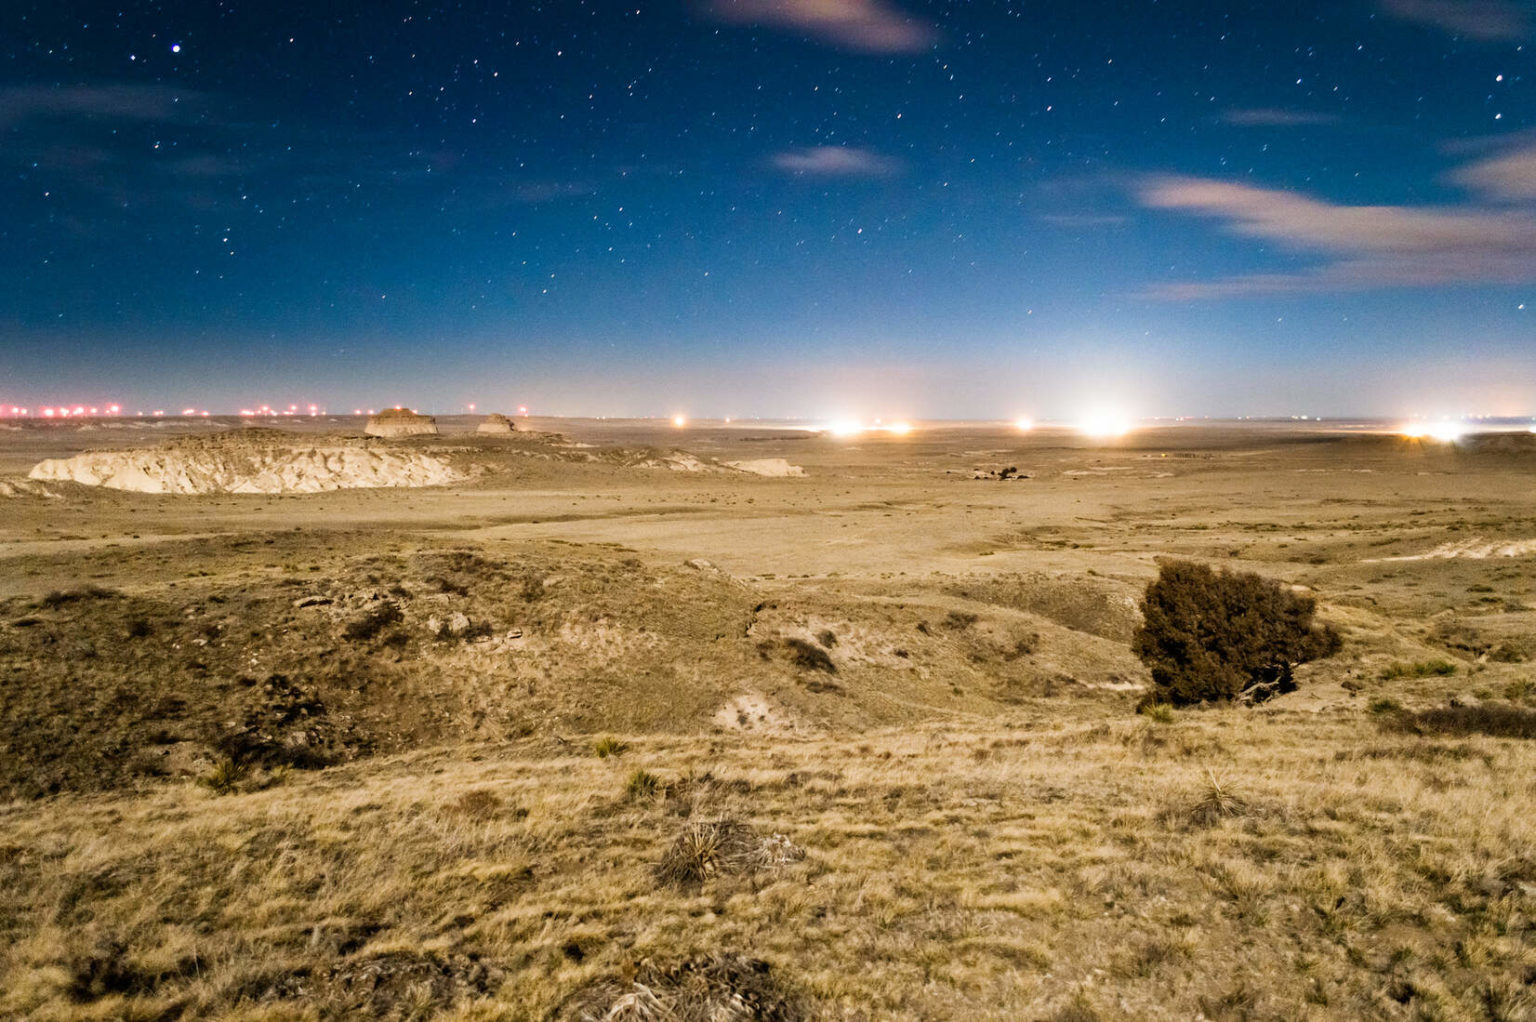
Image principale : Zones de fracturation hydraulique de Pawnee National , Colorado. Crédit : Bryce Bradford , CC BY - NC - ND 2.0