Há cerca de cinco anos, quando a corrida pela perfuração de xisto varria os EUA, as empresas de perfuração precisavam de dinheiro adiantado — e rápido — para poderem adquirir terrenos, perfurar e fraturar poços exploratórios e aprimorar suas habilidades em perfuração horizontal e fraturamento hidráulico (fracking), técnicas que impulsionaram o boom do petróleo e do gás.
Banqueiros e financistas começaram a frequentar conferências da indústria de xisto, divulgando uma ideia inteligente. Ao desenterrar uma parte obscura do código tributário, as empresas de perfuração e construção de oleodutos poderiam atrair um tipo diferente de investidor, que normalmente se interessaria por um setor sujeito a ciclos de expansão e recessão: investidores em busca de estabilidade e previsibilidade. A sugestão era formar uma Master Limited Partnership ( MLP , na sigla em inglês), e assim ter acesso a esse capital.
A proposta das MLPs para investidores era difícil de resistir: elas “oferecem altos rendimentos e baixos impostos”, como descreveu o Financial Times em 2013. Os benefícios fiscais eram um grande atrativo, especialmente para investidores ricos (não apenas indivíduos, mas também fundos de pensão, que investiram bilhões).
O maior benefício: uma brecha tributária que permite às MLPs ( Master Limited Partnerships) evitar a chamada "bitributação", paga pelas empresas comuns e muito odiada pelos investidores, na qual o imposto é pago tanto pela empresa sobre o lucro quanto pelos investidores como renda pessoal. Sem imposto de renda corporativo, mais dinheiro para todos, exceto para o governo.
Em 2000, as MLPs tinham um valor de mercado total inferior a 14 bilhões de dólares; em 2014, elas haviam atraído mais de 500 bilhões de dólares em investimentos e algumas pessoas previam, com grande entusiasmo, que as MLPs poderiam se tornar uma classe de ativos de um trilhão de dólares.
E as MLPs oferecem outra peculiaridade que os investidores acharam interessante. Os detentores não só recebem "distribuições", ou seja, uma porcentagem dos lucros a cada três meses, como também podem negociar ações de MLPs como se fossem ações comuns, o que significa que havia duas maneiras de lucrar durante a rápida expansão do setor.
Entretanto, os benefícios fiscais foram substanciais — de 2009 a 2012, as MLPs reduziram em US$ 13 bilhões os impostos pagos por seus beneficiários, segundo cálculos de um relatório de 2013.
As empresas de investimento pressionaram bastante as MLPs ( Master Limited Partnerships). Em 2014, a Bloomberg noticiou que 109 das 114 MLPs tinham recomendações favoráveis da maioria dos analistas de Wall Street que as acompanhavam. "No topo, todos acreditam", disse Timothy Gramatovich, diretor de investimentos da Peritus Asset Management, com sede na Califórnia, à Bloomberg.
Wall Street os adorava por seus próprios motivos: os US$ 890.3 milhões que a Bloomberg calculou que as MLPs renderam aos bancos em taxas em 2013. " As MLPs são o sonho de Wall Street", observou um analista da Hedgeye Risk Management. "São verdadeiras máquinas de gerar taxas."
As MLPs ( Master Limited Partnerships) contribuíram para alimentar ainda mais a indústria do xisto, impulsionando a rápida expansão do fraturamento hidráulico em todo o país. Em uma combinação perfeita de políticas públicas ruins, os benefícios de uma MLP de energia são exclusivos para produtores de combustíveis não renováveis, criam um paraíso fiscal que beneficia essas corporações e incentivam as empresas a se endividarem ainda mais.
Isso mesmo — as MLPs oferecem um incentivo fiscal para empresas americanas produzirem energia não renovável, um incentivo que não está disponível para empresas de energia eólica, solar, geotérmica ou hidrelétrica, e seu uso se expandiu rapidamente em um momento em que o resto do mundo estava ocupado preparando o terreno para grandes avanços na transição para energias renováveis.
O problema agora é que muitas MLPs podem nem sequer se revelar investimentos sólidos.
Operando as cabines de pedágio
Com forte inclinação para empresas de gasodutos, as MLPs (Master Limited Partnerships) eram frequentemente comercializadas para investidores como administradoras dos "pedágios" na rota do xisto. Os investidores eram aconselhados: não sejam eles que financiam a arriscada empresa de fraturamento hidráulico; sejam eles que cobram uma pequena porcentagem por cada barril de petróleo ou milhão de pés cúbicos (mcf) de gás natural extraído por essas empresas. Os analistas previram que as MLPs tinham o potencial de se tornarem as "principais provedoras de capital" para a infraestrutura necessária para a corrida do xisto.
Mas até mesmo essas empresas de fraturamento hidráulico de alto risco estavam entrando no jogo das MLPs (Master Limited Partnerships), desmembrando ativos como a produção de poços existentes em um pacote que permitiria às empresas de perfuração levantar mais capital, ao mesmo tempo em que se livravam do risco de seus poços terem um desempenho inferior a longo prazo.
Como as MLPs distribuem uma grande parte (às vezes 90%) de seus lucros trimestralmente, elas precisam constantemente de novas fontes de caixa. Se esse caixa provém de um fluxo constante de receita de um fluxo de caixa existente, as MLPs podem ser extremamente estáveis. Mas quando o fluxo de caixa provém continuamente de empréstimos (frequentemente para financiar novos projetos), as MLPs podem acabar acumulando dívidas rapidamente, já que tomam empréstimos em um trimestre e, no trimestre seguinte, tomam mais empréstimos.
E quando as MLPs ( Master Limited Partnerships) dão errado, o impacto é duplo , como muitos investidores descobriram em 2016, quando os preços do petróleo despencaram. Seus benefícios fiscais se revertem, e os investidores enfrentam tanto perdas quanto uma crescente conta de impostos ao mesmo tempo. Isso aconteceu na primeira vez em que as MLPs de xisto sofreram uma grande queda em 2015-2016, quando a queda dos preços do petróleo fez com que muitos investidores fugissem.
'Poços secos? Problema seu'
Agora, John Dizard, colunista do Financial Times que previu com perspicácia a bolha do xisto em 2010, aponta para evidências de uma “bolha de infraestrutura de petróleo e gás” que, segundo ele, está estourando por um motivo completamente novo — mesmo com os preços do petróleo começando a subir gradualmente.
Os investidores podem razoavelmente esperar que os gasodutos, poços de gás e usinas de processamento que seu dinheiro ajudou a financiar gerem retornos por décadas, mesmo que a expansão frenética dos primeiros anos do xisto tenha diminuído em meio a dois anos de preços baixos do petróleo. Mas é um pouco mais complicado do que isso, alerta Dizard.
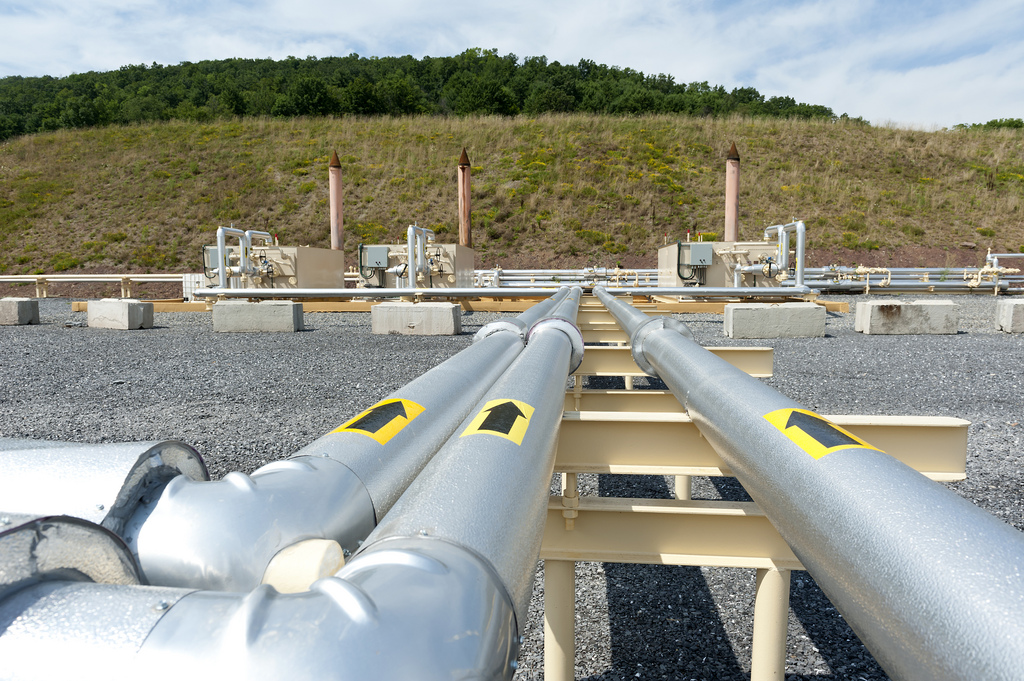
Oleodutos, refinarias e outras infraestruturas estão sendo construídas rapidamente em torno dos campos de petróleo e gás de xisto. como mostrado aqui na PensilvâniaCrédito: Max Phillips (Jeremy Buckingham) MLC), através da Além do carvão & Biblioteca de imagens de gás, CC BY 2.0
“Mas, ao aprofundar-se nas bacias de petróleo e gás, você descobre o resto da história. Os campos de petróleo e gás se esgotam… e os campos de xisto se esgotam mais rapidamente do que outros”, escreveu Dizard . “Isso significa que os oleodutos e as usinas de processamento eventualmente ficam sem reservas em uma extremidade e com consumidores impacientes na outra. Não importa quantos anos de serviço os oleodutos e as usinas possam fornecer, não haverá produção suficiente para abastecê-los.”
“Poços secos? Problema seu”, alertou ele em uma coluna de 13 de abril. “Esse destino acaba de chegar para os gasodutos e instalações conectados a algumas das primeiras grandes áreas de exploração de gás de xisto em Barnett, Woodford e Haynesville. Em setembro, analistas do Wells Fargo estimaram que quatro gasodutos que atendiam às áreas do boom original teriam seus contratos renovados para volumes muito menores.”
Embora fortunas tenham sido feitas e perdidas prevendo o futuro da indústria de petróleo e gás, Dizard possui um histórico que o torna digno de atenção. Ele foi um dos primeiros céticos proeminentes em relação à corrida pelo gás de xisto — e qualquer investidor que vendeu suas ações da Chesapeake Energy, empresa símbolo da corrida pelo gás de xisto, quando Dizard expressou suas dúvidas em julho de 2010, teria lucrado mais de US$ 21 por ação, em comparação com os US$ 2.95 que as ações da Chesapeake valem atualmente.
E embora talvez ninguém pudesse ter previsto a natureza exata dos problemas legais e escândalos que assolaram a Chesapeake Energy, as questões levantadas por Dizard em 2010 continuam a pairar sobre a indústria do xisto: o fraturamento hidráulico custa muito dinheiro e os poços de xisto secam rapidamente.
Além da Baía de Chesapeake, a indústria do xisto continuou impulsionando o crescimento da produção de petróleo e gás, mas fazendo isso enquanto perdia dinheiro a rodo, com o The Wall Street Journal relatando em dezembro de 2017 que a indústria gastou impressionantes US$ 280 bilhões a mais do que arrecadou.
Oito anos depois de Dizard ter feito seu primeiro alerta, não há dúvidas de que os poços de xisto individuais estão se esgotando rapidamente. Mais da metade da produção de petróleo dos Estados Unidos agora vem de poços perfurados nos últimos dois anos, segundo relatório da Administração de Informação de Energia (EIA) divulgado no ano passado. Durante anos, as produtoras mantiveram Wall Street interessada com uma corrida frenética de uma nova descoberta para outra — mas muitos observadores começaram a perceber a realidade.
“As formações de xisto betuminoso tendem a ficar aquém das expectativas após alguns anos, e a Bacia Permiana será o próximo grande teste desse padrão”, escreveu Stephen Rassenfoss, editor sênior do Journal of Petroleum Technology, em setembro de 2017.
Wall Street segue em frente.
As MLPs ( Master Limited Partnerships) de perfuração de xisto têm perdido popularidade em Wall Street recentemente, criando atritos entre a indústria e seus financiadores. Alguns executivos do setor de xisto argumentam que as MLPs podem ser mais eficazes quando agrupam operações em todos os estágios da produção de petróleo e gás, oferecendo às empresas de perfuração informações sobre o cenário de gasodutos e, por sua vez, às empresas de gasodutos, informações sobre as perspectivas para as empresas de perfuração.
Mas Welles Fitzpatrick, diretor administrativo de pesquisa de Exploração e Produção ( E&P ) da SunTrust Robinson Humphrey, argumentou na conferência de gás de xisto Marcellus Midstream 2018 que, do ponto de vista do investidor, combinar uma empresa de exploração e produção com uma empresa de gasodutos fazia pouco sentido. "Você está essencialmente vendendo um pacote que as pessoas simplesmente não gostam — quer dizer, não é como internet e telefone, é como internet e aulas de karatê ou algo assim", disse ele. "Simplesmente não faz sentido."
E os investidores oportunistas não estão de olho nas MLPs apenas por causa dos lucros imediatos que poderiam obter com a sua desmembração. Eles vêm sofrendo com uma série de outros fatores.
“ O que aconteceu durante a recessão de 2015-2016 foi que os volumes caíram e os gasodutos não estavam transportando o volume suficiente de petróleo bruto ou gás natural, e, portanto, os lucros das MLPs (Master Limited Partnerships) também caíram”, disse o gestor de portfólio Gary Bradshaw, da Hodges Mutual Funds, que administra US$ 1.5 bilhão em ativos. “Quase construímos gasodutos em excesso. Muitas dessas empresas tiveram que cortar seus dividendos, o que deixou um gosto amargo entre os investidores.”
Nivelando o campo de jogo?
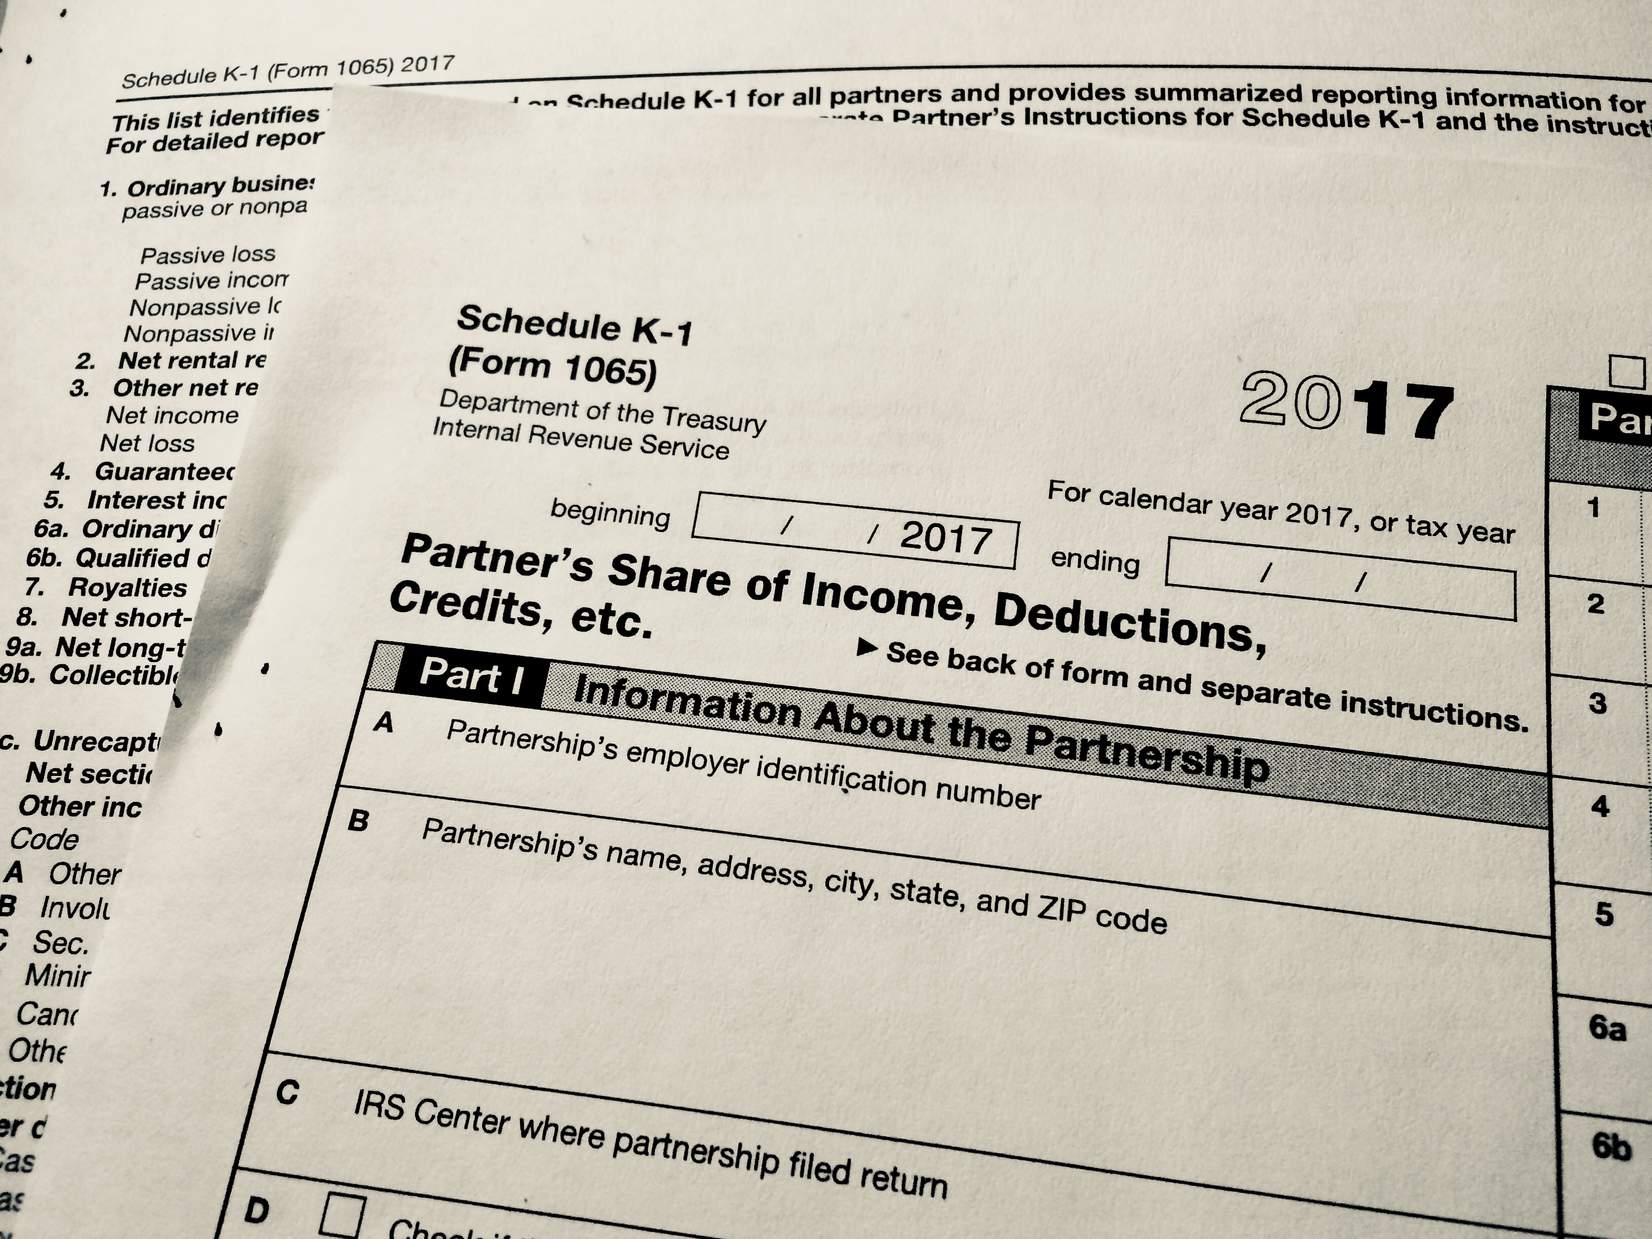
Formulários fiscais utilizados para uma Master Limited Partnership. Crédito: Sharon Kelly, DeSmog
Na década de 1980, o Congresso americano tomou medidas para restringir o uso de MLPs ( Master Limited Partnerships) por muitos setores, aprovando legislação que limitava seu uso a empresas que obtinham 90% ou mais de sua receita de uma lista específica. Se você construísse um oleoduto, explorasse madeira ou extraísse carvão, você se qualificava; se administrasse um restaurante ou construísse uma turbina eólica, você não teria essa opção. A questão foi revisitada em 2008 e alguns outros setores de energia, incluindo biocombustíveis, foram adicionados, mas os setores de maior crescimento em energia renovável, como eólica e solar, ficaram de fora.
Desde então, ambientalistas debatem se devem pressionar por uma expansão das MLPs (Master Limited Partnerships) para abranger empresas de energia eólica e solar ou se essa estrutura deve ser eliminada.
Um projeto de lei no Senado, o Master Limited Partnerships Parity Act, foi apresentado em novembro pelo senador de Delaware, Chris Coons, e tornaria as empresas de energia eólica e solar elegíveis para formar MLPs (Master Limited Partnerships ). O projeto de lei recebeu apoio de uma ampla gama de instituições, incluindo a NRG Energy, a Williams e a DuPont, bem como da Union of Concerned Scientists e de diversos grupos do setor de energia renovável.
Mas alguns temem que quaisquer benefícios para as indústrias eólica e solar sejam de pequena escala e superados pelos benefícios de manter a isenção fiscal para a indústria de combustíveis fósseis.
“Muitos concordariam que promover energia renovável é um esforço válido, pois promoveria um ambiente mais limpo e reduziria a dependência do petróleo importado. Permitir que a energia renovável tenha acesso ao mesmo capital público que as indústrias de petróleo e gás seria um passo importante para promover o crescimento da energia renovável”, escreveu o contador David Powers em um artigo de 2017 para uma revista jurídica.
“No entanto, eliminar a capacidade da indústria de petróleo e gás de utilizar o MLP , em vez de abri-lo ao setor de energia renovável, é a melhor maneira de atingir esse objetivo.”
As empresas de energia renovável têm outra opção se estiverem buscando maneiras de obter benefícios semelhantes enquanto financiam uma rápida expansão própria — pelo menos por enquanto.
As indústrias eólica e solar utilizam outra estrutura corporativa chamada YieldCo para criar uma “ MLP sintética ”. No entanto, as YieldCos dependem de créditos fiscais (o Crédito Fiscal de Investimento e o Crédito Fiscal de Produção) que estão sendo gradualmente eliminados e deixarão de existir em cinco anos. A menos que algo mude, eles estarão disponíveis apenas por um curto período de tempo.
No momento, o clima político no Congresso tem paralisado os esforços de reforma. O republicano do Texas, John Cornyn, deu às MLPs um pouco de poder de barganha ao incluir, de última hora, uma emenda no pacote de reforma tributária de Trump que preservou alguns de seus benefícios fiscais.
Mas, independentemente de a lei mudar ou permanecer a mesma, as perspectivas financeiras para as MLPs continuam incertas, com uma grande MLP do setor de xisto entrando com pedido de falência no mês passado — deixando para trás ativos de US$ 61.4 milhões contra passivos de US$ 654 milhões, de acordo com a Reuters.
Acompanhe a série investigativa da DeSmog: Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros
Imagem principal: Painéis solares e bomba de extração de petróleo . Crédito: Fotos originais do Pixabay, licença CC0.