Esta semana, o Wall Street Journal destacou que a indústria de xisto betuminoso dos EUA , que já enfrenta dificuldades financeiras, agora se depara com "problemas operacionais essenciais". Essa perspectiva deveria ser realmente assustadora para os investidores em operações de fraturamento hidráulico nos Estados Unidos, mas é algo sobre o qual a DeSmog vem alertando há tempos.
Esta frase do periódico resume os problemas: “Ao contrário de alguns anos atrás, quando a produção de xisto caiu devido a um colapso global dos preços, a desaceleração deste ano é impulsionada em parte por problemas operacionais essenciais, incluindo poços que produzem menos do que o esperado após serem perfurados muito próximos uns dos outros, e áreas de alta produção que se esgotam mais cedo do que o previsto.”
Como relatamos no DeSmog ao longo do último ano e meio, a indústria de petróleo e gás de xisto, que impulsionou o recente boom na produção de petróleo e gás nos Estados Unidos, vem acumulando prejuízos há mais de uma década, estimados em cerca de um quarto de trilhão de dólares. Esses prejuízos continuaram em 2019.
Essa incapacidade de gerar lucros levou o Financial Times a noticiar recentemente que os investidores em xisto estão passando por uma “ crise de fé ” e se afastando dos investimentos em petróleo e gás nos EUA . Isso tem sido uma má notícia para as empresas de fraturamento hidráulico, porque toda a chamada “ revolução do xisto ” foi impulsionada por empréstimos maciços, e essas empresas estão cada vez mais declarando falência , incapazes de pagar o que tomaram emprestado porque não têm gerado lucro.
Scott Forbes, vice-presidente da Wood Mackenzie, empresa líder em pesquisa do setor de energia, também observou os problemas estruturais nas finanças da indústria do fraturamento hidráulico , referindo-se ao modelo de negócios atual como "insustentável".
Quando a DeSmog começou a noticiar o colapso financeiro da indústria do fracking , publicações como o Wall Street Journal escreviam sobre o futuro financeiro otimista das empresas de xisto. Um ano e meio depois, esse otimismo se dissipou. Mas toda essa dinâmica ocorreu antes que a indústria se deparasse com "problemas operacionais essenciais".
O setor de xisto está sofrendo bastante hoje com a queda dos preços do petróleo no mercado de títulos de alto risco. Os títulos da Diamond Offshore, Rowan Cos. e Valaris são os que mais perderam valor, com quedas de 5 centavos ou mais por dólar. pic.twitter.com/1jkVBjdX9P
-Lisa Abramowicz (@lisaabramowicz1) 2 de outubro de 2019
Questões operacionais essenciais
Nos últimos 10 anos, a indústria do fraturamento hidráulico obteve avanços impressionantes com melhorias tecnológicas que resultaram em custos mais baixos e poços com melhor desempenho. Mas, apesar dessas melhorias, as empresas de xisto não conseguiram ser lucrativas e, há dois anos, analistas do setor da Wood Mackenzie já alertavam sobre as limitações da tecnologia para superar os desafios geológicos.
Mais recentemente, as tentativas da indústria de extrair mais petróleo e gás do xisto — apelidadas de Fraturamento Hidráulico 2.0 pelo Wall Street Journal — fracassaram. Mesmo os poços perfurados mais longos não deram lucro , indicando um limite para o comprimento ideal de um poço. Da mesma forma, as tentativas de perfurar muitos poços na mesma área — o chamado desenvolvimento em cubo — também não se mostraram a solução financeira que a indústria precisa.
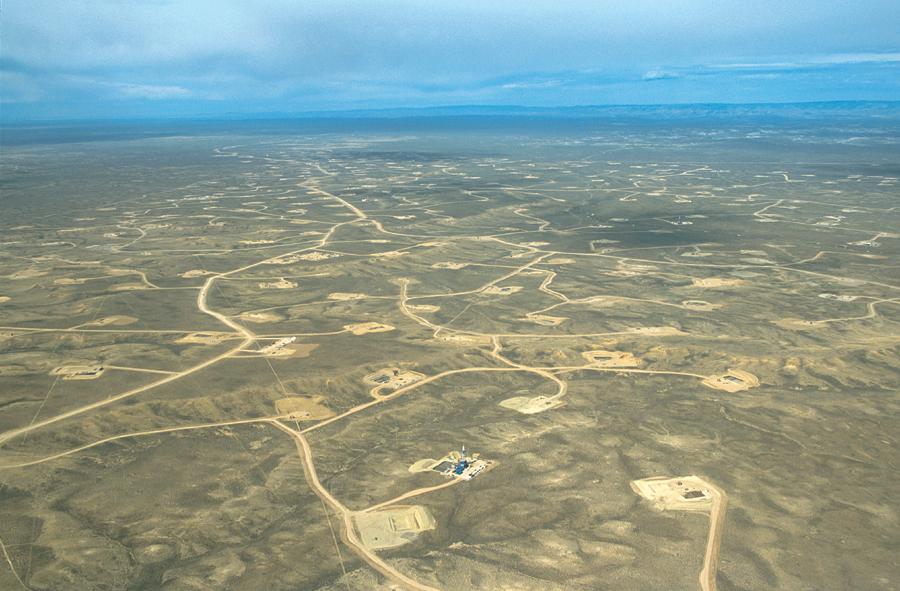
Mostra o potencial impacto na superfície de poços perfurados verticalmente, campo de gás de Jonah, Wyoming.. Crédito: Peter Aengst, The Wilderness Society, CC BY-SA 4.0
Talvez o sinal mais evidente de desespero entre as empresas de xisto seja a questão dos "poços secundários" ou "poços filhos", um problema que a DeSmog alertou há mais de um ano . Essas empresas sabem que, se os poços secundários ou "poços filhos" forem perfurados muito próximos uns dos outros em torno do poço primário, ou "poço-mãe", o processo de fraturamento hidráulico pode danificar os poços vizinhos. E também sabem que, como resultado, esses poços não têm o mesmo desempenho que aqueles com maior espaçamento.
Apesar disso, eles continuam fazendo isso.
Em vez disso, os poços estão apresentando um declínio mais rápido, o que significa que a produção dos poços cai muito rapidamente, levando a uma menor produção geral dos poços — e a mais prejuízos para as empresas, que estão cada vez mais em situação de insolvência financeira.
James West, diretor-gerente do banco de investimentos Evercore ISI , avaliou a situação para o Wall Street Journal. "Estamos nos aproximando do pico de produção e estamos atingindo o pico das características físicas gerais desses poços", disse ele.
Física, Geologia e o Desaparecimento de Pontos Quentes
Talvez o fato mais importante na recente reportagem do Wall Street Journal tenha sido mencionado apenas uma vez: “as oportunidades mais vantajosas estão se esgotando mais cedo do que o previsto”.
As áreas de maior produtividade (ou "sweet spots") são as regiões das bacias de xisto que apresentam os poços de melhor desempenho. David Hughes, geocientista e autor do relatório de 2019, " Quanto tempo durará a revolução do xisto: tecnologia versus geologia e o ciclo de vida das formações de xisto ", estimou que essas áreas de maior produtividade (também conhecidas como "áreas de primeira linha") representam de 15 a 20% de uma bacia de xisto (também conhecida como "área de exploração").
Em uma apresentação online recente, Hughes observou que essas áreas produtivas, "é claro, são exploradas primeiro".
Na busca por lucros, as empresas de exploração de xisto começaram perfurando as áreas mais promissoras, mas agora que a maioria delas já foi esgotada, as perfuradoras precisam tentar obter lucro com áreas de segunda linha, o que não está indo muito bem.
Scott Sheffield, CEO da Pioneer Resources, disse aos investidores em agosto que "as áreas de primeira linha estão se esgotando em um ritmo muito acelerado".
No relatório de Hughes de 2019, ele mapeia as áreas mais produtivas da Formação Bakken com base no desempenho dos poços, com os poços de maior produção destacados em vermelho.
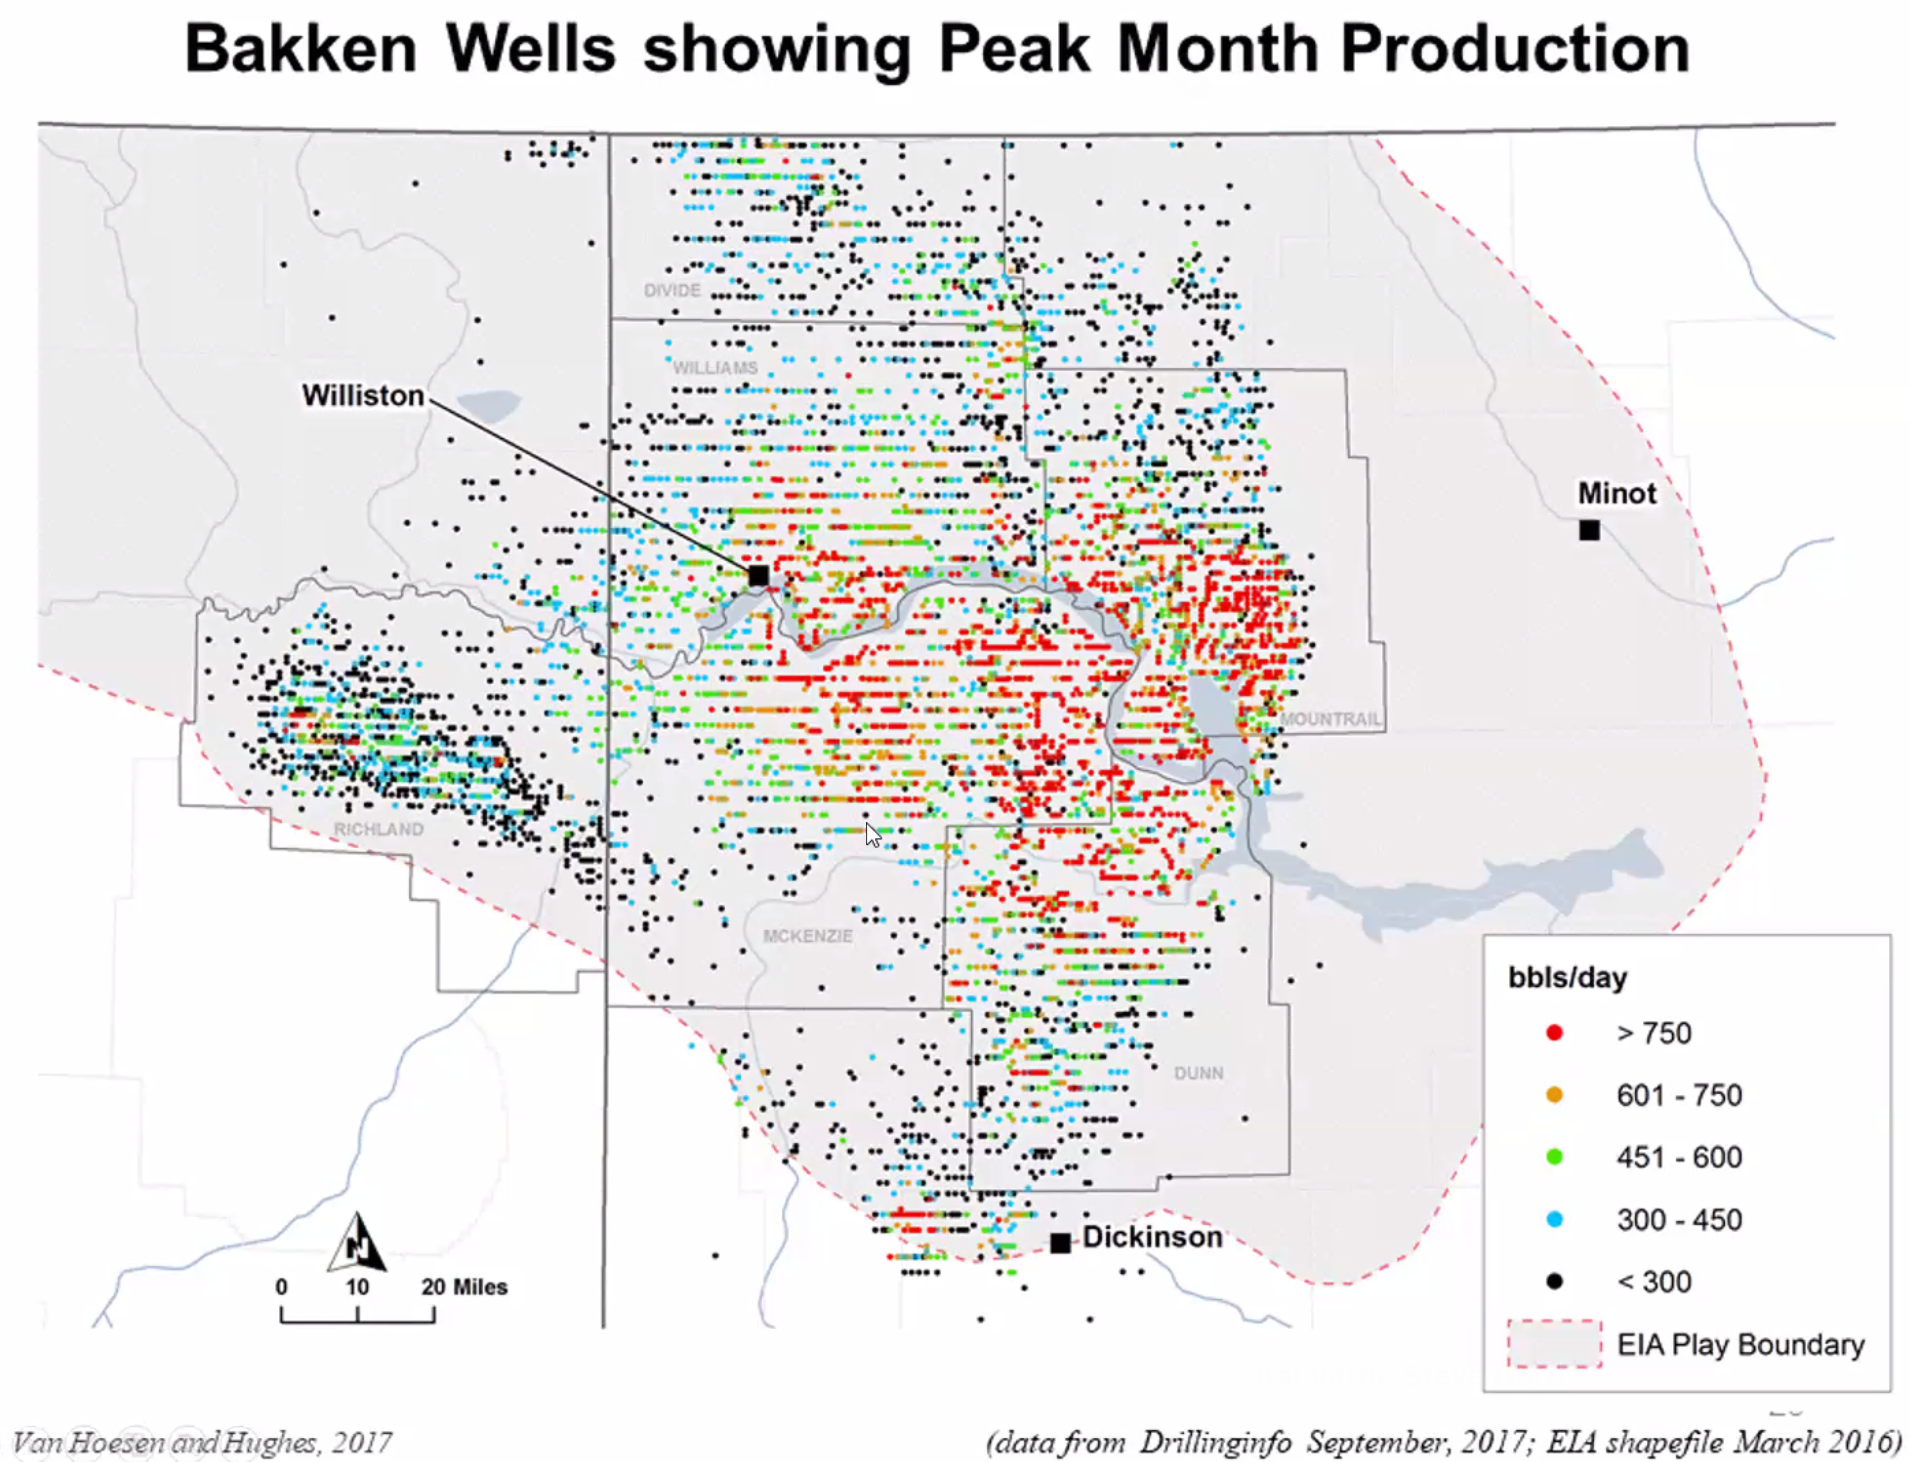
Poços de Bakken mostrando produção máxima mensal. Crédito: Quanto tempo durará a revolução do xisto?
Como observou o Wall Street Journal, “Em toda a região de Bakken Shale, em Dakota do Norte, a produtividade dos poços não melhorou desde o final de 2017”, com um exemplo particularmente desanimador vindo da empresa de fraturamento hidráulico Hess. Os poços de Bakken perfurados por essa empresa em 2019 “…geraram uma média de cerca de 82,000 barris de petróleo em seus primeiros cinco meses, 12% abaixo dos poços que começaram a produzir em 2018 e 16% abaixo dos poços de 2017”, relatou o jornal.
Há muitas evidências — incluindo alertas de líderes do setor como Scott Sheffield — de que a indústria do fraturamento hidráulico esgotou a maioria das áreas mais promissoras nas principais formações de xisto na última década. Com menos dessas áreas disponíveis, as empresas são forçadas a perfurar em regiões com geologia menos favorável à produção, o que significa gastar a mesma quantia para perfurar poços, mas produzir menos petróleo.
Isso significa que as empresas de xisto não têm como pagar a enorme dívida que contraíram para perfurar as áreas mais promissoras.
Embora tenha começado como Enron Oil and Gas, uma empresa derivada da Enron , a EOG é considerada o padrão ouro das empresas de fraturamento hidráulico e ganhou o apelido de "a Maçã do Petróleo".
O Wall Street Journal noticiou o desempenho decrescente dos novos poços da EOG na formação Eagle Ford Shale, observando que a EOG "recusou-se a comentar" sobre o assunto, o que raramente é um bom sinal.
Muitos indícios apontam para o fato de que a geologia — a quantidade de petróleo e gás presente no xisto — será o fator determinante para o futuro da indústria de fraturamento hidráulico nos EUA.
Em junho, a DeSmog noticiou que Steve Schlotterbeck, ex -CEO da empresa de xisto EQT , disse em uma conferência da indústria petroquímica: "A revolução do gás de xisto tem sido, francamente, um desastre absoluto para qualquer investidor de longo prazo..."
Aqueles investidores de longo prazo compravam e mantinham ações de empresas que perfuravam em áreas de alta produtividade. Mas os investidores de longo prazo de hoje estão investindo em empresas que trabalham com xisto menos produtivo, o que não é um bom presságio para o futuro do setor.
Que. Caos. Empresas de E&P com valor de mercado inferior a US$ 2 bilhões …
A maioria dessas empresas estão fadadas ao fracasso.
Todos sabíamos que um acerto de contas estava por vir em 2016/2017, mas nunca imaginamos que viria com tanta força. Verdadeiramente uma bolha estourando… pic.twitter.com/QuYx1q8fWe
— EnergyCynic (@EnergyCynic) 2 de outubro de 2019
Acompanhe a série investigativa da DeSmog: Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros
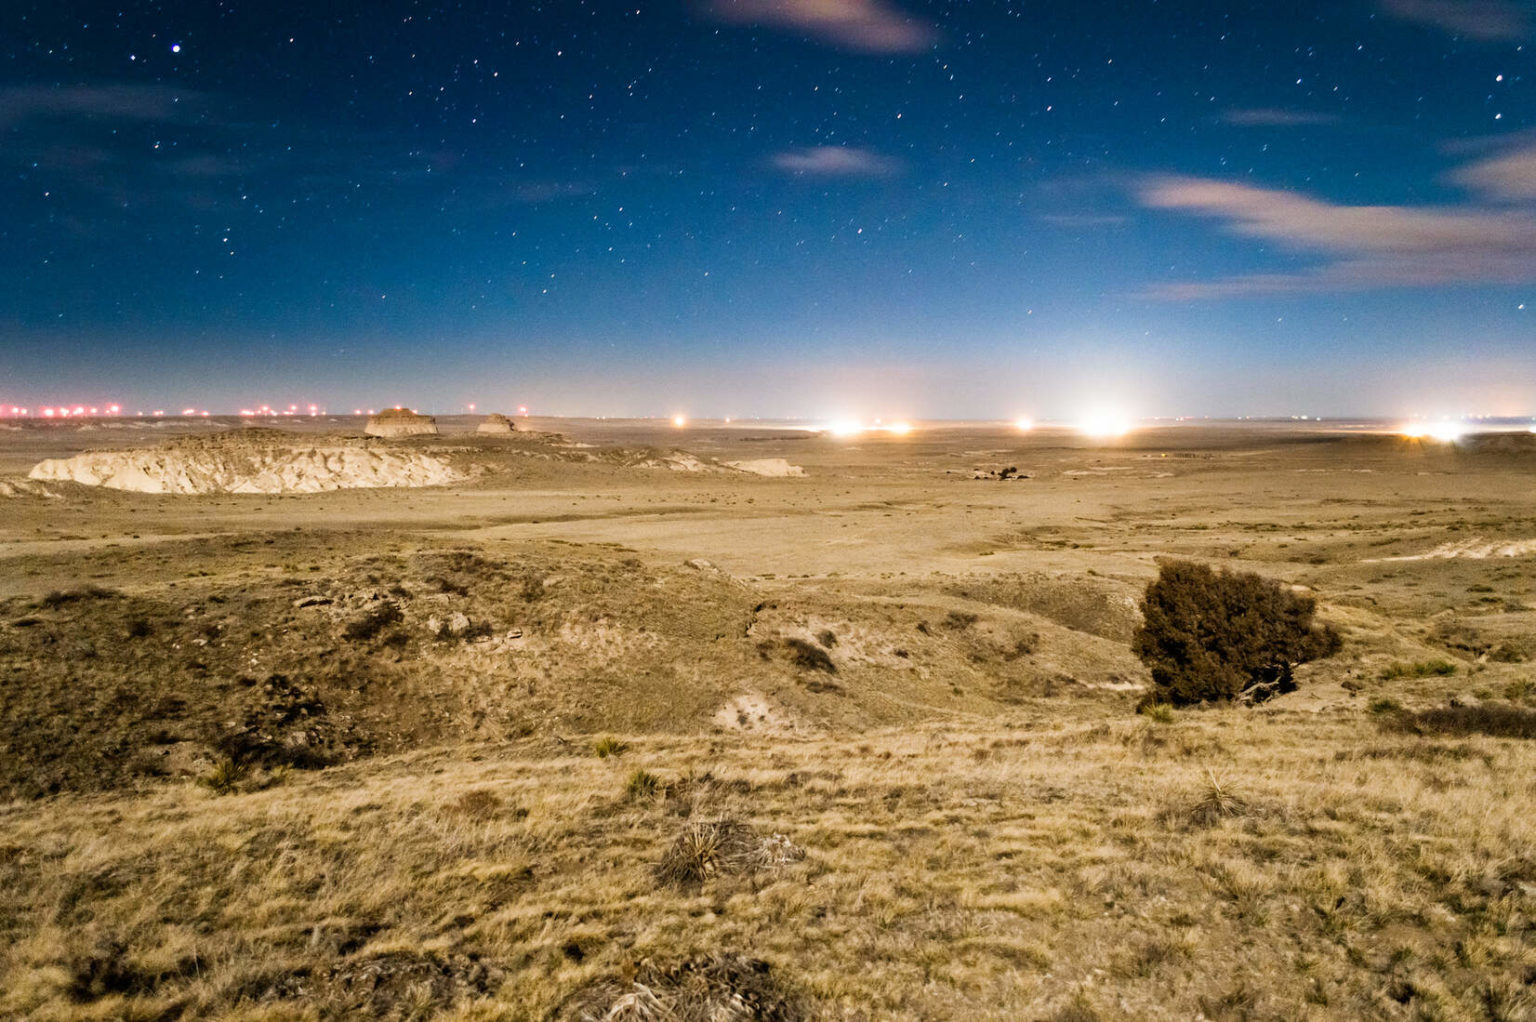
Imagem principal: Reserva Nacional de Fracklands de Pawnee , Colorado. Crédito: Bryce Bradford , CC BY – NC – ND 2.0