Em uma entrevista de 2016 para a revista Fraud Magazine , o ex -diretor financeiro da Enron , Andrew Fastow, explicou o que, em sua opinião, o tornou tão bem-sucedido enquanto esteve à frente da antiga empresa de energia, agora tristemente célebre por escândalos financeiros.
"Acho que minha habilidade em realizar financiamentos estruturados, financiar coisas fora do balanço patrimonial e encontrar maneiras de manipular demonstrações financeiras — não há jeito delicado de dizer isso. Como eu disse na conferência, eu era bom em encontrar brechas."
Como Fastow explicou, no setor financeiro, a diferença entre uma brecha legal e uma fraude nem sempre é fácil de identificar. E isso pode ser algo que a indústria de fraturamento hidráulico dos EUA esteja usando a seu favor.
Fastow, o fraudador condenado, admite que o que fizeram na Enron enganou os investidores. "Criamos algo monstruosamente enganoso, mas nenhum desses negócios isoladamente seria necessariamente considerado fraudulento", disse ele.
Avançando para os dias de hoje, para um setor diferente da indústria energética: a indústria de petróleo e gás de xisto dos EUA perdeu mais de um quarto de trilhão de dólares desde 2007, apesar de ter sido vendida a investidores como um boom econômico, mesmo com preços do petróleo muito mais baixos do que nos últimos anos. Essa discrepância financeira parece enganosa? Ou talvez familiar?
Em uma reviravolta inesperada, Fastow agora dá palestras para a indústria de energia sobre liderança ética.
Soando o alarme
Bethany McLean foi a primeira repórter a questionar a saúde financeira da Enron em um artigo de 2001 para a revista Fortune. McLean posteriormente foi coautora do livro " The Smartest Guys in the Room" (Os Mais Espertos da Sala) , que documentou a queda da Enron devido às suas práticas fraudulentas, incluindo as arquitetadas por Fastow.
Em 2018, McLean também publicou o livro Saudi America , que destacou muitos dos desafios financeiros enfrentados pela indústria do fracking. Em uma entrevista recente para o podcast Boomtown , da Texas Monthly , McLean explicou uma das práticas mais aceitas e flagrantemente enganosas da indústria do fracking:
" Gostaria de levantar alguns pontos. Primeiro, as empresas têm exagerado muito nesses números de ponto de equilíbrio. Dizem que podem atingir o ponto de equilíbrio a US$ 25 o barril, que podem atingir o ponto de equilíbrio a US$ 20 o barril. E aí você olha para as demonstrações financeiras consolidadas e vê que estão perdendo dinheiro. Então, algo está errado... o que as pessoas chamavam de... matemática corporativa ou economia para investidores. Então, elas estavam tentando montar apresentações para investidores que mostrassem um conjunto de dados econômicos que não eram reais. Mostravam que poderiam atingir o ponto de equilíbrio em um poço a US$ 25 o barril de petróleo, mas aí você ia para as demonstrações financeiras da empresa e via que estavam perdendo dinheiro."
Isso é uma brecha legal? Uma forma de distorcer abertamente a realidade financeira da sua empresa para os investidores? Ou é fraude?
Com cada vez mais empresas do setor de fraturamento hidráulico sem opções e entrando com pedido de falência, os investidores começam a questionar o motivo de todo o dinheiro ter desaparecido.
“ Este é um setor que sempre foi repleto de promotores, golpes no mercado de ações e vigaristas, e pessoas ganharam bilhões enquanto investidores perderam tudo.”
Em um episódio bônus de #Boomtown , conversamos com @bethanymac12 sobre a indústria do fracking. https://t.co/sSmXUM3ANu
— Texas Monthly (@TexasMonthly) 6 de fevereiro de 2020
As Empresas de Cheque em Branco
Assim como ocorreu com a crise imobiliária que causou a crise financeira de 2008, o boom do fracking levou os banqueiros de Wall Street a encontrarem maneiras inovadoras de financiar um empreendimento deficitário. Algumas empresas estão até mesmo vendendo títulos lastreados no desempenho futuro dos poços , um conceito semelhante aos títulos lastreados em hipotecas que levaram à crise imobiliária de 2008.
Outra invenção de Wall Street é o que se chama de "empresa de aquisição de propósito específico" ( SPAC , na sigla em inglês), ou, como também são conhecidas, empresas de cheque em branco. O funcionamento desses investimentos é o seguinte: um grande banco ou empresa de private equity apoia uma equipe de gestão para levantar capital para a SPAC , com o acordo de que os líderes da SPAC , em algum momento, farão uma "aquisição de propósito específico" — ou seja, encontrarão uma empresa já existente e a comprarão.
São chamadas de empresas de cheque em branco porque a administração recebe um cheque em branco para comprar o que quiser. Na década de 1980, o Wall Street Journal ( WSJ ) observou que “empresas de cheque em branco eram frequentemente associadas a fraudes com ações de baixo valor”. Em um artigo de 2017 sobre a indústria do petróleo, o WSJ relatou que “ as SPACs foram uma marca registrada dos dias de euforia que antecederam a crise financeira [de 2008]”.
Compreensivelmente, as SPACs eram frequentemente vistas como um investimento arriscado, mas, assim como aconteceu com a crise imobiliária, os maiores nomes de Wall Street estão se envolvendo e dando legitimidade ao conceito, com o Goldman Sachs começando a apoiar SPACs em 2016. E, como resultado, novas empresas de fraturamento hidráulico surgiram.
Leia o restante da série da DeSmog, Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros
Ben Dell, sócio-gerente da empresa de investimentos Kimmeridge Energy, explicou ao Wall Street Journal um dos riscos dos investimentos em SPACs : "As equipes de gestão de SPACs têm um incentivo para gastar o dinheiro arrecadado a qualquer custo, para que possam receber taxas, salários e opções de ações da empresa que adquirirem", disse Dell.
“ As SPACs são o exemplo mais flagrante na indústria de desalinhamento entre executivos e investidores”, disse Dell ao WSJ.
Como já relatei anteriormente , um dos problemas da indústria do fracking é que os CEOs são muito bem pagos mesmo quando as empresas têm prejuízo. Segundo a Dell, as SPACs levam esse problema a um novo patamar "escandaloso".
Alta Mesa: Nasce uma Estrela
Para captar recursos com sucesso para uma empresa de aquisição de propósito específico (SPAC), ter figuras de destaque na gestão ajuda. Como observou o Wall Street Journal, os investimentos em SPACs “ são, em grande parte, apostas em seus executivos ”.
Jim Hackett parece ser o candidato ideal para liderar um SPAC na indústria de fraturamento hidráulico. Hackett possui um currículo impressionante: ex -CEO da empresa de fraturamento hidráulico Anadarko, ex -presidente do Banco da Reserva Federal de Dallas , membro do comitê executivo do grupo de lobby da indústria, o American Petroleum Institute , e sócio da importante empresa de private equity Riverstone Holdings.
Em 2013, Hackett se aposentou da Anadarko para frequentar a Harvard Divinity School e obter um diploma em teologia. No entanto, ele continuou como sócio da Riverstone e, em 2017, foi convencido a retornar ao setor de fraturamento hidráulico para administrar uma SPAC (empresa de aquisição de propósito específico) apoiada pela Riverstone.
A SPAC arrecadou um bilhão de dólares com a assessoria dos maiores nomes do setor, incluindo Goldman Sachs e CitiGroup. A empresa de aquisição de propósito específico (SPAC) inicial foi chamada de Silver Run Acquisition Corp. II.
Hackett usou o dinheiro para comprar duas empresas em Oklahoma — uma produtora de petróleo e uma empresa de oleodutos — e a nova empresa combinada, Alta Mesa, foi avaliada em US$ 3.8 bilhões.
O futuro era promissor para Alta Mesa.
A Hackett e a Alta Mesa tinham grandes planos para lucrar com a fratura hidráulica em Oklahoma, incluindo previsões de grandes aumentos na produção de petróleo e gás dos ativos recém-adquiridos, com números de ponto de equilíbrio muito baixos.
Quando o Wall Street Journal noticiou a criação da Alta Mesa, observou : “A área principal da Alta Mesa no nordeste do Condado de Kingfisher tem um dos menores pontos de equilíbrio dos EUA , em torno de US$ 25 por barril, segundo a empresa”. Como o petróleo estava bem acima desse preço na época, o futuro parecia promissor, de acordo com Hackett e a Alta Mesa. A Forbes relatou que Hackett afirmou que as reservas da Alta Mesa continham “petróleo que será economicamente viável mesmo a US$ 40 o WTI [West Texas Intermediate]”, e o preço do petróleo tem se mantido bem acima dessa marca desde que Hackett fez essa declaração em 2017.
Assim como acontece com os números de equilíbrio, outra área onde enganar investidores na indústria do petróleo pode ser particularmente fácil é fazer previsões excessivamente otimistas sobre a quantidade de petróleo que será produzida por poços futuros. O Wall Street Journal documentou isso como um problema significativo para a indústria de xisto dos EUA .
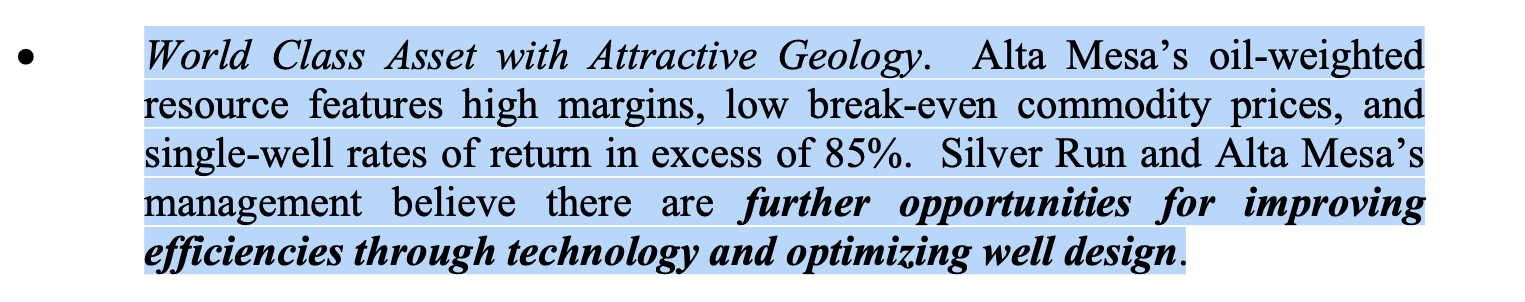
Descrição dos ativos da Alta Mesa na declaração de procuração para investidores. Crédito: Captura de tela de declaração de procuração.
No início de 2018, ao promover o potencial da nova empresa Alta Mesa, Hackett afirmou que "seu poço médio produziria quase 250,000 barris de petróleo ao longo de sua vida útil". Um ano depois, a Alta Mesa declarou que esperava que esses poços produzissem menos da metade disso, apenas 120,000 barris de petróleo durante a vida útil do poço.
Em maio do ano passado, a Alta Mesa estava sob investigação da Comissão de Valores Mobiliários ( SEC ) "por possíveis problemas em seus relatórios financeiros".
Mais tarde, em 2019, a Alta Mesa entrou com pedido de falência após uma baixa contábil de US$ 3.1 bilhões em seus ativos. O cheque em branco de um bilhão de dólares havia sido gasto, e levou menos de dois anos para perder tudo.
SEC Investigação e Múltiplos Processos Judiciais de Investidores
Os ativos da Alta Mesa foram vendidos no início deste ano. A SEC se recusou a comentar sobre o andamento da investigação.
Em maio de 2019, o Houston Chronicle noticiou : “A Alta Mesa também enfrenta uma série de processos judiciais. Alguns acionistas estão processando a empresa, alegando que foram enganados e que mentiram para eles sobre o valor da empresa e seus ativos quando ela foi formada.”
Uma ação judicial movida pelo Fundo Nacional de Pensões dos Encanadores e Instaladores de Tubulações alega que a declaração de procuração da Alta Mesa continha informações materialmente falsas e enganosas. A petição inicial apresenta diversos fatos para sustentar essa alegação.
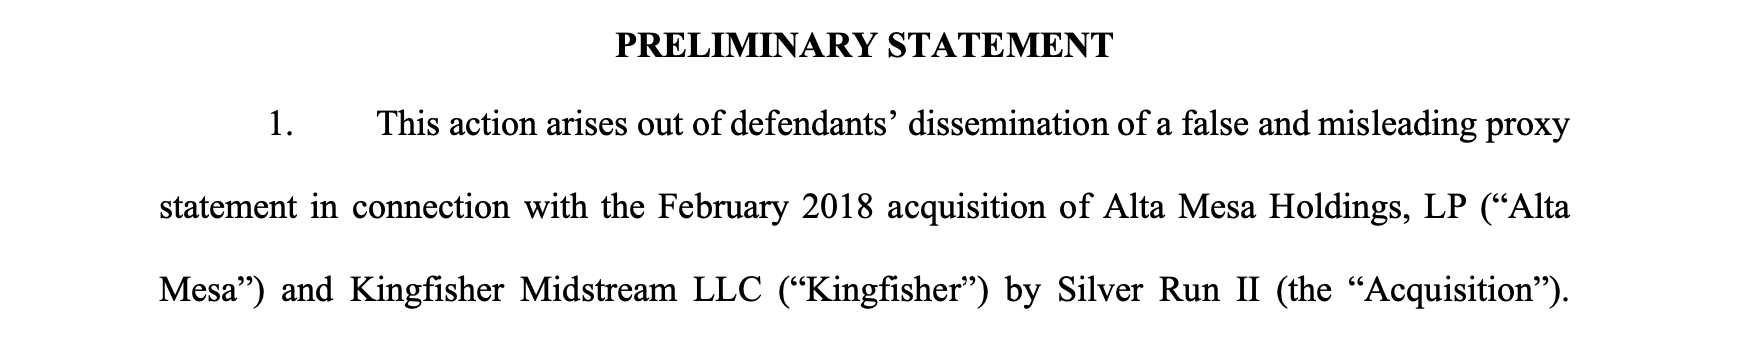
Declaração referente à denúncia de violação da Lei de Valores Mobiliários de 1934. Crédito: Captura de tela de documentos judiciais
Outra ação judicial alega que a Alta Mesa não pagou o valor correto de royalties aos proprietários de terras, e o estado está investigando o assunto.
Mais um processo foi aberto contra a Riverstone por " declarações enganosas ".
Investidores afirmam terem sido enganados por Hackett e pela Riverstone. As alegações se baseiam nas declarações feitas sobre a quantidade de petróleo que a empresa poderia produzir. Em retrospectiva, essas declarações se mostraram extremamente imprecisas e enganosas. Mas será que isso é fraude? Ou apenas o aproveitamento de uma brecha na lei?
Em janeiro, o Houston Chronicle resumiu a situação ao descrever a queda da Alta Mesa : “Foi uma queda dramática após superestimar significativamente seu potencial na formação de xisto STACK , em Oklahoma…”
Embora Alta Mesa seja um exemplo espetacular de quão rápido o negócio do fraturamento hidráulico pode fazer grandes somas de dinheiro desaparecerem após "superestimar significativamente seu potencial", também marca provavelmente o início de processos judiciais de investidores contra muitas outras empresas de fraturamento hidráulico falidas com históricos semelhantes.
Aprendendo com a Enron
Quando Jim Hackett decidiu estudar na Escola de Divindade de Harvard, vários perfis favoráveis à sua escolha foram escritos, incluindo um no site da universidade. Esse artigo observava que uma das razões pelas quais Hackett decidiu estudar lá foi "o colapso da Enron, um desastre que ele atribuiu a 'uma falha de liderança' entre pessoas que ele conhecia bem".
A rapidez com que Hackett e Alta Mesa faliram é notável, indicando uma provável falha de liderança.
No entanto, Hackett parece ter aprendido algo com o ex-executivo da Enron, Andrew Fastow: que há trabalho a ser feito por ex-executivos como eles para ensinar a indústria de energia sobre ética e moralidade.
Hackett é atualmente professor no Centro de Liderança e Ética da Universidade do Texas em Austin.
Fraude? Ou apenas uma piada?
Fazer um bom jornalismo dá trabalho, mas às vezes envolve um pouco de sorte. Como quando um repórter do Wall Street Journal , em uma sala cheia de pessoas contratadas para fazer previsões sobre a produção de petróleo e gás de xisto, descobriu a existência de métodos muito mais precisos para prever essa produção. E também descobriu que, com a precisão, vêm estimativas muito menores das reservas de petróleo de xisto.
O artigo do WSJ que se seguiu citou John Lee, professor da Texas A&M e especialista em cálculo de reservas de petróleo e gás. "Há uma série de práticas que quase inevitavelmente levam a superestimativas", disse Lee. Essas são as práticas utilizadas pela indústria, sendo Alta Mesa apenas um exemplo.
As superestimativas são a razão pela qual Alta Mesa recebeu financiamento, mas agora não existe mais.
O Wall Street Journal noticiou que, durante uma apresentação feita por Lee, um membro da plateia "levantou-se e questionou os engenheiros presentes", perguntando por que os meteorologistas não estavam usando modelos precisos como os que estavam disponíveis — conforme Lee havia descrito.
Outro membro da plateia explicou o motivo.
" Porque temos ações", respondeu outro engenheiro, "provocando risos", segundo o Wall Street Journal.
Seria enganoso rir dos investidores da sua empresa se você sabe que as estimativas que está fornecendo são infladas, mas, como você possui as ações que se beneficiam dessas estimativas, você continua rindo mesmo assim? Isso é fraude? Talvez isso dependa de você ter aulas de ética com Andrew Fastow e Jim Hackett.
Será que a maior inovação da revolução do fracking será tornar a fraude financeira motivo de chacota?
Muitas pessoas no EFT gostam de falar sobre como o xisto é uma fraude. Isso simplesmente não é verdade:
Não dá para cometer fraude quando as regras são tão frouxas que você pode simplesmente inventar qualquer coisa e ainda assim ser permitido.
— Liquidação de estoque em Alpine High (@losingyourmoney) 19 de fevereiro de 2020
Leia o restante da série da DeSmog, Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros