A situação financeira da indústria de petróleo e gás é tão precária que os principais bancos, que financiaram o deficitário boom do fracking, estão agora considerando a medida incomum de assumir o controle das empresas petrolíferas que não conseguem pagar os empréstimos bancários.
A Reuters informou que os bancos estão explorando a opção de confiscar ativos de empresas petrolíferas , pois o caminho mais tradicional da falência resultaria em enormes prejuízos para os bancos — enquanto confiscar os ativos e mantê-los até que os preços do petróleo aumentem provavelmente minimizaria essas perdas.
Buddy Clark, do escritório de advocacia Haynes and Boone, explicou à Reuters que "os bancos agora podem usar de forma convincente a ameaça de executar a hipoteca da empresa e de suas propriedades caso o empréstimo não seja pago".
Embora a apreensão de bens de devedores inadimplentes seja comum em setores como o imobiliário — especialmente o residencial —, trata-se de uma medida incomum na indústria de petróleo e gás. A Reuters noticiou que a última vez que isso ocorreu foi durante a queda do preço do petróleo no final da década de 1980. Na queda mais recente do preço do petróleo, quando este despencou de mais de US$ 100 para US$ 40 o barril, houve uma onda de falências , mas os bancos não apreenderam bens.
Uma diferença agora é que as empresas de petróleo de xisto continuaram a aumentar suas dívidas — graças a empréstimos bancários — a ponto de a maioria delas não ser viável com os baixos preços do petróleo . Como observou recentemente um analista do setor no The New York Times: "Isso é tão ruim quanto no final dos anos 80".
Uma nova perspectiva, inexistente na década de 1980, é a mudança drástica de opinião de parte da comunidade de investimentos sobre a viabilidade da indústria petrolífera como investimento. O consultor de investimentos Jim Cramer, da CNBC , já afirmava em janeiro que as ações de petróleo estavam na "fase do toque de finados" , antes mesmo da queda dos preços do petróleo para os níveis atuais e da devastação causada pelo coronavírus na demanda global.
Mais recentemente, em um artigo de opinião notável para o Seeking Alpha, Kirk Spano aconselhou os investidores a saírem do setor agora, com uma perspectiva única sobre por que isso era urgente:
“ Estamos prestes a presenciar uma onda massiva de falências no setor de petróleo de xisto, causadas por executivos corruptos que contraíram empréstimos usando ativos como garantia e pagaram a si mesmos bônus durante anos, sem se importar com o valor para os acionistas.”
Embora a DeSmog tenha comentado sobre questões de potencial fraude no setor e executivos que se pagavam enquanto as empresas que administravam davam prejuízo, é uma mudança drástica de opinião quando sites como o SeekingAlpha estão pedindo aos investidores que se desfaçam de suas ações e "processem até a falência os executivos que praticamente violaram seus deveres fiduciários".
É por isso que os bancos agora estão considerando confiscar os ativos das empresas petrolíferas falidas — é uma opção ruim para os bancos, mas é a melhor que resta.
Segundo a Moody's, no terceiro trimestre de 2019, 91% da dívida corporativa inadimplente nos EUA era devida a empresas de petróleo e gás.
Lembrem-se, isso foi ANTES do coronavírus e da guerra de preços. A indústria petrolífera já estava em crise antes do início da crise atual. https://t.co/ R9 l04dzdIG
— Clark Williams-Derry (@ClarkWDerry) 10 de abril de 2020
Financiamento para venda de ativos petrolíferos não disponível.
Compreensivelmente, esses mesmos bancos que financiaram a indústria e o boom do petróleo de xisto não estão interessados em conceder novos empréstimos para que as empresas adquiram ativos. Isso está causando outro grande problema até mesmo para as maiores empresas petrolíferas, que planejavam financiar suas operações deficitárias atuais com a venda de ativos.
A BP planejava vender seus ativos no Alasca para a empresa Hilcorp por US$ 5.6 bilhões, mas agora parece que os grandes bancos não estão dispostos a emprestar esse dinheiro à Hilcorp — o que, segundo o Wall Street Journal, significa que o negócio provavelmente está cancelado.
Este é um exemplo de como a dependência da indústria petrolífera em relação a dívidas está finalmente causando sérios problemas. Como já destacamos, as empresas que exploram o xisto para extração de petróleo sempre dependeram de dívidas , mas até recentemente isso não era um problema para grandes empresas petrolíferas como a BP.
O Wall Street Journal informa que o motivo pelo qual a BP queria vender esses ativos é que a empresa também está altamente alavancada e planejava usar a venda desses ativos para amortizar parte de sua dívida.
Isso não é um bom presságio para os planos da Exxon de financiar suas operações em andamento com a venda de ativos. A Exxon havia anunciado planos para arrecadar US$ 15 bilhões este ano com a venda de ativos, mas parece não haver instituições financeiras dispostas a emprestar essa quantia para empresas que desejam comprar ativos de petróleo e gás.
“A Exxon e a Total não geraram caixa suficiente… para cobrir… despesas e dividendos… A BP conseguiu cobrir seus dividendos, mas… os níveis de endividamento aumentaram. A Shell precisou vender ativos para ajudar a cobrir dividendos e recompras de ações.” https://t.co/5gVPdUVntv #OOTT # petróleoegás # petróleo #WTI # petróleobruto #fintwit #OPEC
— Art Berman (@aeberman12) 2 de novembro de 2019
O fraturamento hidráulico existiu por causa da dívida; sem novos empréstimos, ele não pode existir.
Como documentamos no DeSmog, nos últimos dois anos a indústria de fraturamento hidráulico dos EUA tomou emprestado aproximadamente US$ 250 bilhões a mais do que arrecadou com a venda de petróleo e gás extraídos dessa rocha. Isso enriqueceu muitos CEOs do setor , e grande parte desse dinheiro foi parar nas mãos de banqueiros de Wall Street — que não o devolverão.
Sem a opção de contrair mais empréstimos, o setor será dizimado. Em um artigo de opinião publicado na semana passada no New York Times, a jornalista Bethany McLean destacou essa realidade.
O livro de McLean, Saudi America, destacou as falhas fatais nas finanças da indústria do fracking, e seu artigo atual resume a realidade das finanças ilusórias dessa indústria.
“ Na realidade, o sonho sempre foi uma ilusão, e seu colapso já estava em curso. Isso porque a extração de petróleo por fraturamento hidráulico nunca foi financeiramente viável”, escreve McLean.
As coisas insustentáveis geralmente chegam ao fim. Um dia. https://t.co/ PR dYNrDC0s
— Bethany McLean (@bethanymac12) 11 de abril de 2020
Os bancos sabem disso, e é por isso que deixaram de conceder empréstimos a empresas de xisto e estão tomando a última medida desesperada de confiscar os ativos das empresas petrolíferas.
Mas os bancos sabem de outra coisa. Os bancos são os primeiros na fila para receberem ajuda financeira e haverá dinheiro suficiente para que eles consigam lidar com essa situação. Os grandes bancos causaram a crise imobiliária ao concederem empréstimos ruins — e foram resgatados.
Os grandes bancos financiaram a deficitária indústria do fracking na última década, assim como financiaram a crise imobiliária — mas a realidade é que, assim como na crise imobiliária, os próximos resgates protegerão os bancos.
O que diferencia esta crise é que o mercado imobiliário se recuperou e continua sendo uma parte importante da economia americana . Se pessoas como Jim Cramer estiverem certas e a indústria do petróleo estiver em sua "fase final", o financiamento futuro do setor por esses bancos pode não continuar com a imprudência que alimentou o grande desastre do fracking nos Estados Unidos.
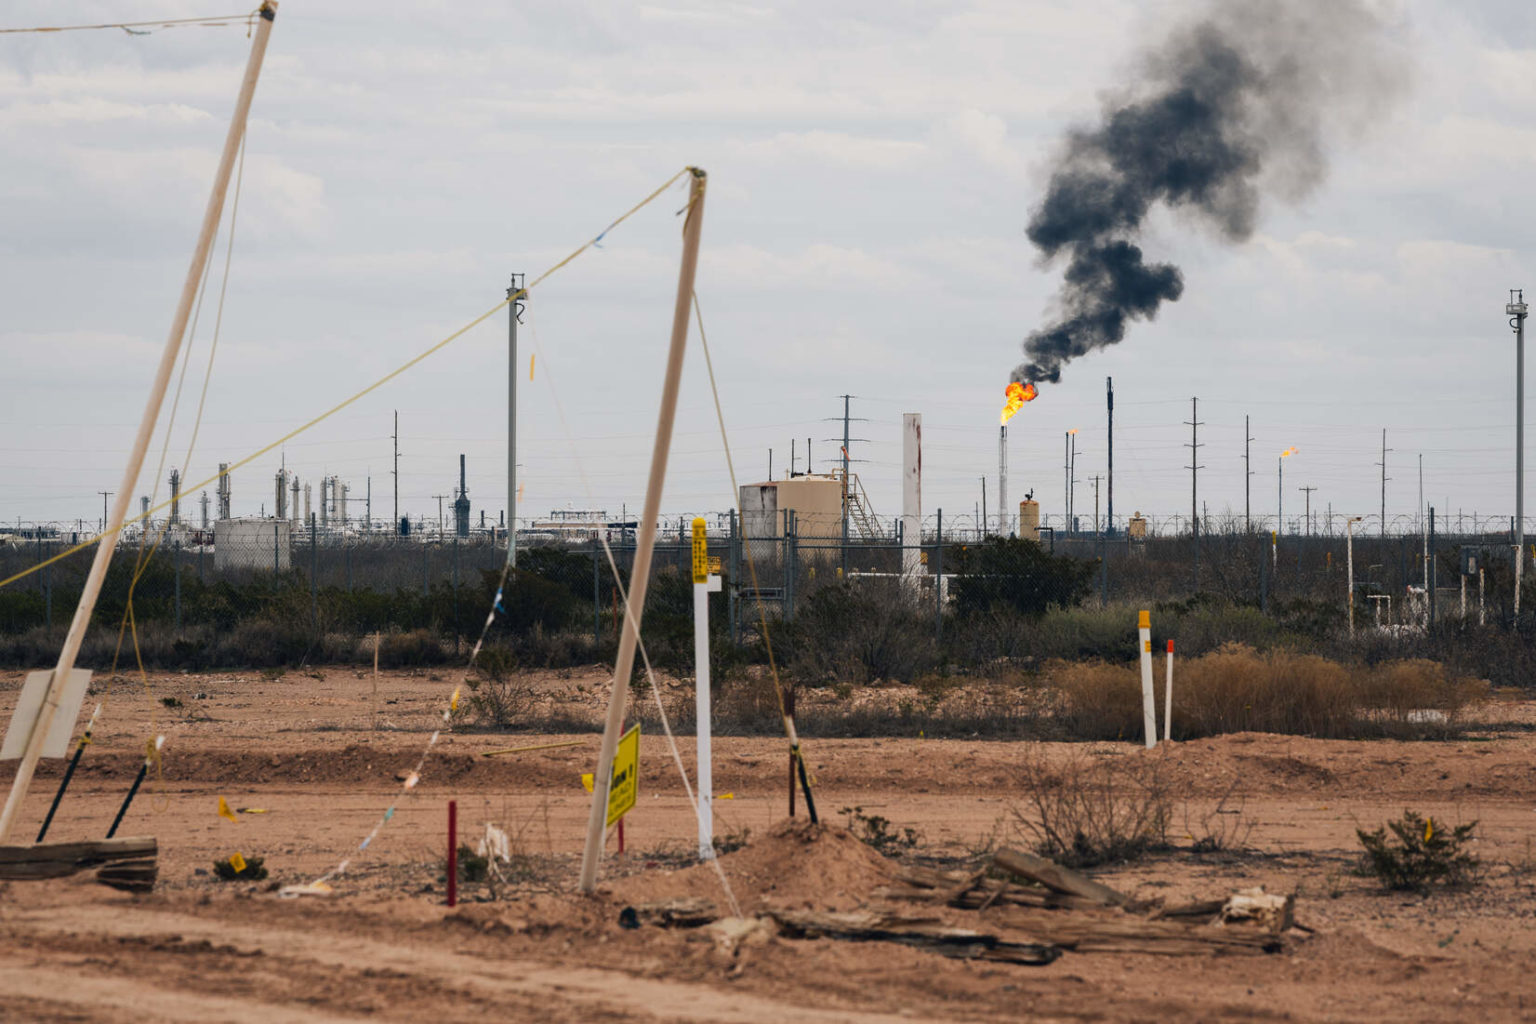
Imagem principal: Operações da indústria petrolífera na Bacia Permiana do Texas. Crédito: Justin Hamel © 2020