En 2008, Aubrey McClendon fue el CEO mejor pagado de la lista Fortune 500 en Estados Unidos, un título que obtuvo al ganar 112 millones de dólares por dirigir Chesapeake Energy. Posteriormente apodado "El Rey del Esquisto", estuvo a la vanguardia del siguiente auge de la industria del petróleo y el gas, posible gracias a los avances en la fracturación hidráulica, que permitió extraer combustibles fósiles de las formaciones de esquisto en todo Estados Unidos.
¿Cuál era el secreto de McClendon? En lugar de dirigir una empresa dedicada a la venta de petróleo y gas, se dedicaba a la especulación inmobiliaria: adquiría concesiones para perforar terrenos y luego las revendía por entre cinco y diez veces su precio original, algo que, según explicó McClendon, era mucho más rentable que "intentar producir gas". Pero su historia puede servir de advertencia para una industria que sigue haciendo grandes promesas con dinero prestado, mientras sus inversores empiezan a perder la paciencia. DeSmog investigará esta tendencia en profundidad en una serie de reportajes durante las próximas semanas.
Entre 2008 y 2009, las acciones de Chesapeake Energy fluctuaron de 64 dólares por acción bajo la gestión de McClendon a alrededor de 17 dólares. Hoy valen apenas 3 dólares por acción , el mismo precio que tenían en el año 2000. Visionario en lo que respecta al fracking, McClendon perfeccionó la fórmula para obtener préstamos e impulsar la revolución que transformó los mercados energéticos estadounidenses.
Una industria construida sobre la deuda
Aproximadamente una década después del ascenso de McClendon, el Wall Street Journal informó que "las compañías energéticas [desde 2007] han gastado 280 mil millones de dólares más de lo que generaron con sus operaciones en inversiones en gas de esquisto, según la firma de asesoría Evercore ISI ".
En general, el experimento estadounidense de fracturación hidráulica ha sido un desastre financiero para muchos de sus inversores, quienes se han visto afectados por el elevado endeudamiento, la baja rentabilidad y las quiebras del sector. El camino hacia la rentabilidad está plagado de importantes obstáculos potenciales. Hasta el momento, la industria se ha centrado en perforar las zonas más prometedoras de las principales formaciones de esquisto del país, buscando primero el petróleo más accesible y valioso.
Pero al mismo tiempo que las compañías energéticas están pidiendo más dinero prestado para perforar más pozos, los lugares más productivos se están agotando, creando un círculo vicioso, ya que más perforaciones generan más deuda.
“Hay que seguir perforando”, declaró a DeSmog David Hughes, geocientífico e investigador especializado en la producción de gas y petróleo de esquisto en el Post Carbon Institute . Sin embargo, también señaló que, al estar ya perforadas la mayoría de las zonas más productivas, los productores se ven obligados a trasladarse a áreas menos productivas.
¿El resultado? “La productividad disminuye y los costos se mantienen iguales”, explicó.
Si bien Hughes comprende la lógica de la industria para seguir perforando nuevos pozos con pérdidas, duda de la sostenibilidad de esta práctica.
“No creo que a largo plazo puedan salir de esta solo perforando”, dijo Hughes a DeSmog.
Mientras los políticos y los principales medios de comunicación pregonan una “revolución” energética estadounidense, resulta cada vez más evidente que —al igual que la burbuja inmobiliaria de hace tan solo unos años— el auge del petróleo y el gas en Estados Unidos, impulsado por las innovaciones en la fracturación hidráulica, podría ser una de las empresas más ruinosas de la historia del país. Y McClendon no se quedó atrás.
En 2016, el magnate del gas de esquisto fue acusado de manipular las licitaciones en las subastas de concesiones de perforación. Falleció al día siguiente en un accidente automovilístico, lo que generó especulaciones sobre un posible suicidio, un rumor imposible de confirmar. Sin embargo, el jefe de policía presente en el lugar señaló : «Tuvo muchas oportunidades para corregir la trayectoria y volver a la carretera, pero no lo hizo».
Lo mismo podría decirse de la actual industria del gas de esquisto. Estas empresas energéticas tienen muchas oportunidades para rectificar su rumbo —por ejemplo, vinculando la remuneración de los directores ejecutivos a las ganancias de la empresa en lugar de a los volúmenes de producción de petróleo— , pero en cambio, siguen adelante a toda velocidad con un modelo de negocio que parece destinado al fracaso.
Pero la esperanza nunca muere.
Por supuesto, los medios de comunicación empresariales y los grupos de expertos conservadores siguen difundiendo la idea de que la industria del fracking ha producido una revolución económica y técnica.
En 2017, Investors Business Daily publicó un artículo de opinión titulado "La revolución del gas de esquisto es una historia de éxito hecha en Estados Unidos". Fue escrito por Mark Perry del American Enterprise Institute , un centro de estudios centrado en el libre mercado y financiado en parte por la industria del petróleo y el gas.
¿Cómo mide el autor el éxito? No a través de las ganancias. La métrica que Perry utiliza para argumentar el éxito de la industria del fracking es el volumen de producción. Y es cierto que los volúmenes de petróleo producidos mediante el fracking de esquisto están aumentando y actualmente se encuentran en niveles récord . Pero aquí está el problema: cuando se pierde dinero con cada barril de petróleo que se extrae y se vende, cuanto más se extrae, más dinero se pierde. Si bien es cierto que la industria ha tenido éxito en la extracción de petróleo, sus empresas, en su mayoría, han perdido dinero en el proceso.
Sin embargo, al igual que ocurrió con el auge inmobiliario en Estados Unidos , persiste esta falsa idea de que la industria del fracking es una actividad lucrativa, en lugar de deficitaria.
Un titular del Wall Street Journal publicado a principios de 2018 reflejaba este optimismo inquebrantable sobre la industria del fracking: "Los fracking podrían ganar más dinero que nunca en 2018, si no lo echan a perder".
Este titular logra ser, a la vez, muy engañoso y cierto. Engañoso porque la industria nunca ha sido rentable. Cierto porque si las compañías de petróleo y gas obtienen algún beneficio con el fracking en 2018, sería mayor que nunca.
Sin embargo, el matiz reside en el subtítulo: " Las empresas estadounidenses de gas de esquisto están a punto de obtener beneficios reales este año por primera vez desde el inicio del auge del fracking".
Preparados para ganar “dinero de verdad” por “primera vez”. O dicho de otro modo, el sector espera dejar de perder grandes cantidades de dinero de verdad por primera vez este año.
En marzo de 2017, The Economist escribió un artículo sobre las finanzas de la industria del fracking, señalando la enorme cantidad de dinero que estas empresas están derrochando:
Con la excepción de las aerolíneas, las empresas estatales chinas y las empresas unicornio de Silicon Valley —compañías privadas valoradas en más de mil millones de dólares—, las empresas de esquisto atraviesan una racha de pérdidas sin precedentes. En el último trimestre se consumieron cerca de 11 mil millones de dólares, debido a que los gastos de capital superaron los flujos de caja. Es muy probable que el ritmo de consumo de efectivo vuelva a aumentar este año.
Según informa el Wall Street Journal , se han registrado pérdidas históricas, y se prevé que continúen: «Wood Mackenzie estima que si los precios del petróleo rondan los 50 dólares, las empresas de esquisto no generarán flujo de caja positivo en su conjunto hasta 2020». Sin embargo, Craig McMahon, vicepresidente sénior de Wood Mackenzie, señala: «Incluso entonces, solo los operadores más eficientes obtendrán buenos resultados».
El petróleo estadounidense producido mediante fracturación hidráulica se cotiza como West Texas Intermediate ( WTI ), cuyo precio promedio fue de 41 dólares por barril en 2016 y de 51 dólares en 2017. Existe consenso en que el WTI debería promediar más de 50 dólares por barril en 2018, lo que brindaría a la industria otro motivo para seguir adelante. Sin embargo, incluso en 2017, con un promedio superior a los 50 dólares por barril, la industria en su conjunto no fue rentable.
Exuberancia irracional
En la introducción de *The Big Short* , el libro de Michael Lewis adaptado al cine sobre cómo se desarrolló la crisis financiera de 2008, describe las finanzas de la burbuja inmobiliaria:
Todas estas empresas de préstamos subprime crecían tan rápidamente y utilizaban una contabilidad tan fraudulenta que podían ocultar el hecho de que no tenían ganancias reales, solo ganancias ilusorias, manipuladas contablemente. Tenían la característica esencial de un esquema Ponzi: para mantener la ficción de que eran empresas rentables, necesitaban cada vez más capital para crear cada vez más préstamos subprime.
Si sustituimos "empresas de desarrollo de petróleo y gas de esquisto" por "empresas de préstamos hipotecarios de alto riesgo", obtenemos una descripción acertada de la actual industria del esquisto. Estas empresas pierden más dinero del que ganan y solo pueden mantener esta situación si los prestamistas siguen financiando sus operaciones, lo que permite a la industria del fracking perforar más pozos, ya que esta presenta el aumento de la producción, en lugar de las ganancias, como un progreso. Algo que, por ahora, Wall Street sigue haciendo a gran escala.
Este artículo es el primero de una serie que investiga la economía del fracking y el destino final de las enormes sumas de dinero que se invierten en esta industria. La serie analizará cómo las empresas de fracking están trasladando estas cuantiosas pérdidas a los contribuyentes estadounidenses. Se revisarán los enormes desafíos que enfrenta la industria incluso si suben los precios del petróleo y el gas: los límites físicos de producción de los pozos de fracking, el aumento de las tasas de interés, el incremento del costo del agua, la competencia de las energías renovables, los planes de la OPEP y qué sucedería si Wall Street dejara de financiarla.
La industria petrolera siempre ha sido una industria de auge y caída. Y durante cada auge, inevitablemente alguien declara que "esta vez es diferente", asegurando a todos que no habrá una caída. El sentimiento en torno a la burbuja inmobiliaria de principios de la década de 2000 fue muy similar: los críticos fueron silenciados por los participantes que afirmaban que, esta vez, era diferente, argumentando que "el valor de la vivienda no disminuye".
¿Y qué ocurre con la producción de esquisto? ¿Es esta vez realmente diferente? Al parecer, algunos en el sector creen que sí.
“¿ Esta vez será diferente? Creo que sí, un poco”, declaró Will Riley, gestor de activos energéticos, al Wall Street Journal. “Las empresas buscarán aumentar el crecimiento, pero a un ritmo más moderado”. Hay pocas señales de moderación o contención en el sector. Sin embargo, hasta que los analistas e inversores empiecen a hablar de beneficios en lugar de crecimiento, es probable que esta etapa termine, en algún momento, de una forma totalmente familiar y predecible: el colapso. Un destino que incluso Aubrey McClendon, el director ejecutivo mejor pagado , el rey del gas de esquisto, acabó sufriendo.
David Hughes resumió su opinión sobre las perspectivas financieras del sector: “Al final, llega un punto en que todo se complica. Es solo cuestión de tiempo”.
Sigue la serie de investigación de DeSmog: Finanzas del fracking: La industria del esquisto perfora más deuda que ganancias
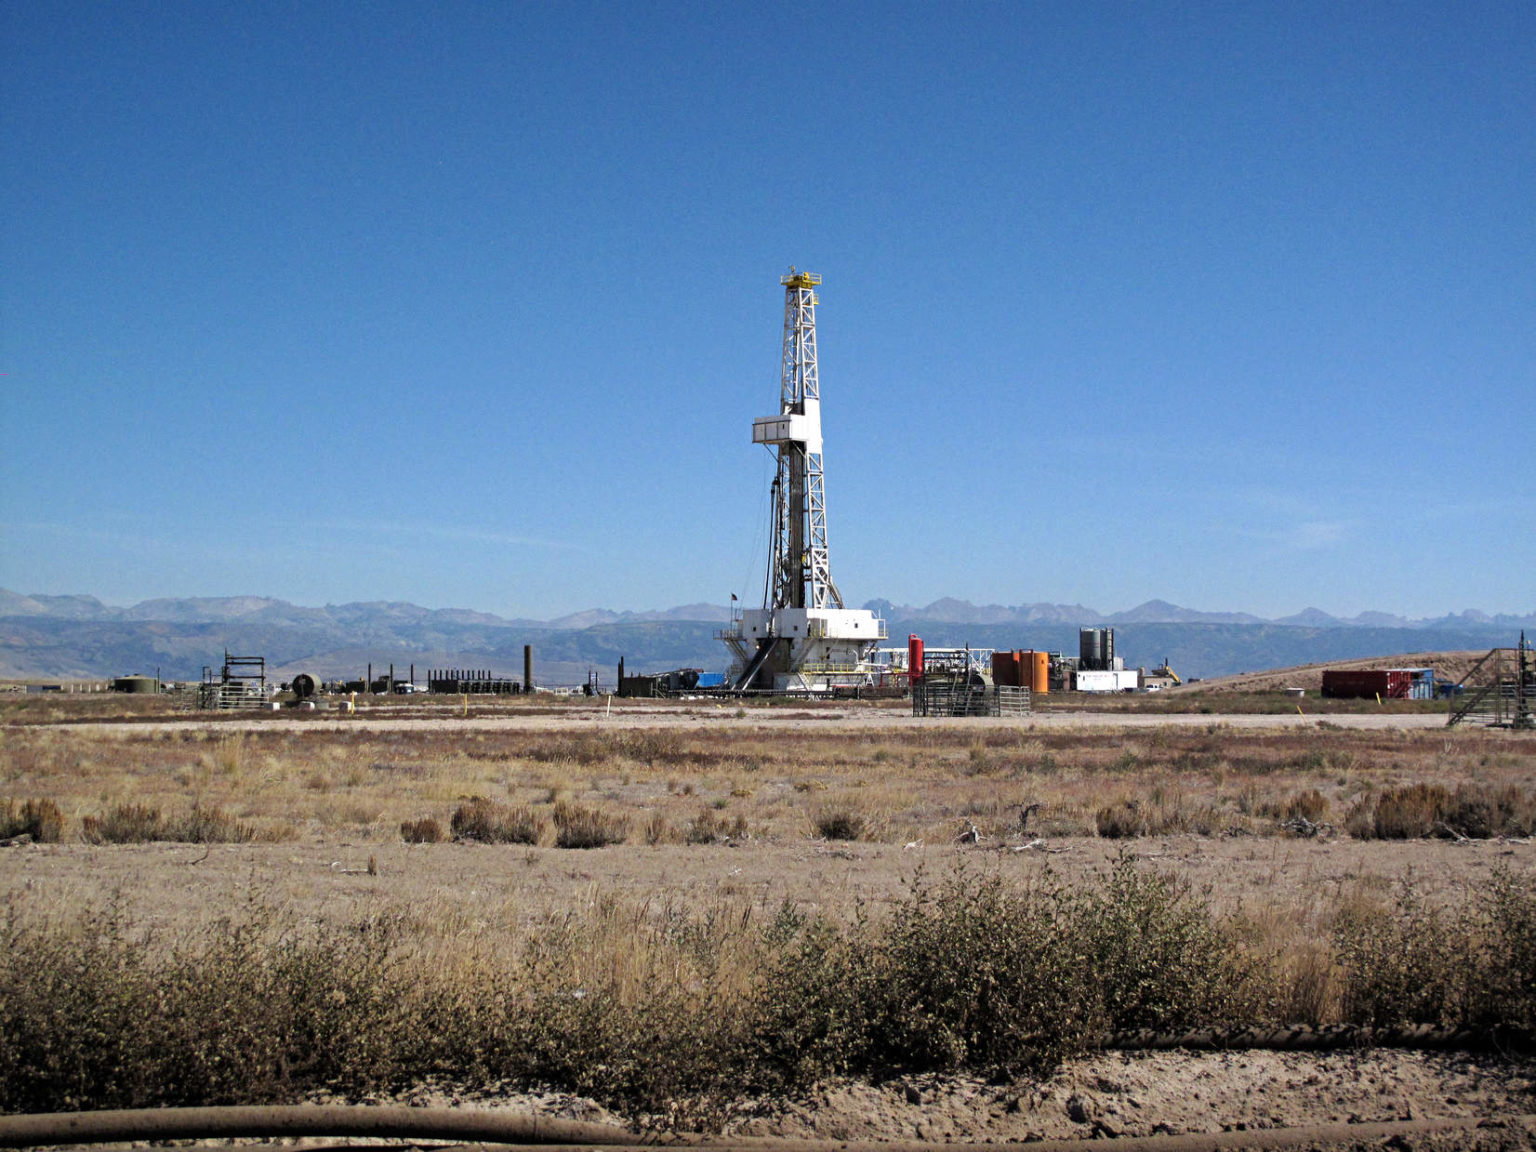
Imagen principal: Producción de gas de esquisto en el yacimiento de gas Jonah de Wyoming. Crédito: EcoFlight