El año pasado, la empresa de fracking Halcón Resources anunció una nueva estrategia que se presentó como la clave para la rentabilidad de la compañía de petróleo y gas de esquisto, que hasta entonces había atravesado dificultades. La empresa vendió su participación en los yacimientos petrolíferos de Bakken para redoblar su apuesta por el esquisto de Permian en Texas. En aquel momento, Reuters calificó el acuerdo como un "giro sorprendente" para el director ejecutivo Floyd Wilson, y la buena noticia impulsó de inmediato el precio de las acciones de Halcón en un 35 por ciento.
“ La venta de nuestros activos en la cuenca de Williston transforma a Halcón en una empresa centrada en la cuenca de Delaware, donde poseemos más de 41 000 acres netos”, declaró Wilson en un comunicado. Estaba presentando su propuesta y los inversores respondieron.
Sin embargo, esta medida formaba parte de una fórmula habitual en la industria del esquisto, que utiliza la perforación horizontal y la fracturación hidráulica (fracking) para extraer petróleo y gas de las formaciones de esquisto: pedir mucho dinero prestado, perforar grandes cantidades de combustibles fósiles con pérdidas y vender la empresa para obtener beneficios.
Como señala el artículo de Reuters, el objetivo final de Wilson es generar entusiasmo sobre el potencial de sus pozos en la cuenca Pérmica y luego vender Halcón, tal como lo ha hecho con otras empresas de esquisto: "Centrarse en la cuenca Pérmica podría ayudar a Wilson a lograr su antiguo sueño de vender Halcón al mejor postor".
Wilson se labró una reputación en el sector haciendo precisamente eso en tres ocasiones anteriores. Vendió Hugoton Energy al gigante del fracking Chesapeake Energy obteniendo grandes beneficios, traspasó la empresa 3TEC a Plains Exploration & Production y, posteriormente, vendió su empresa Petrohawk al gigante energético BHP . Esta última venta fue una victoria importante y necesaria para Wilson. Como comentó un analista a Dealbook en aquel momento: «Petrohawk recurrió a prácticamente todas las fuentes de capital posibles». Cuando te quedas sin inversores dispuestos a prestarte dinero, es hora de vender.
Esos acuerdos convirtieron a Wilson en un hombre respetado en la industria petrolera e infundieron confianza en que haría lo mismo con Halcón.
“ Tendremos éxito”, dijo Wilson a un entrevistador en 2013. “Llevo mucho tiempo haciendo esto. Nada me quita el sueño”.
Habla con la seguridad de un hombre muy rico que, a pesar de haber llevado a Halcón a la bancarrota una vez, fue bien recompensado por ello. La fórmula que usa Wilson es sencilla: pedir prestado mucho dinero, predecir que se ha descubierto un importante yacimiento petrolífero, intentar producir la mayor cantidad de petróleo posible, incluso si los costos superan los ingresos, inflar el precio de las acciones e intentar vender la empresa.
¿Será finalmente el terreno del Pérmico el que funcione para Wilson y Halcón?
2013 y la obra de teatro de Utica
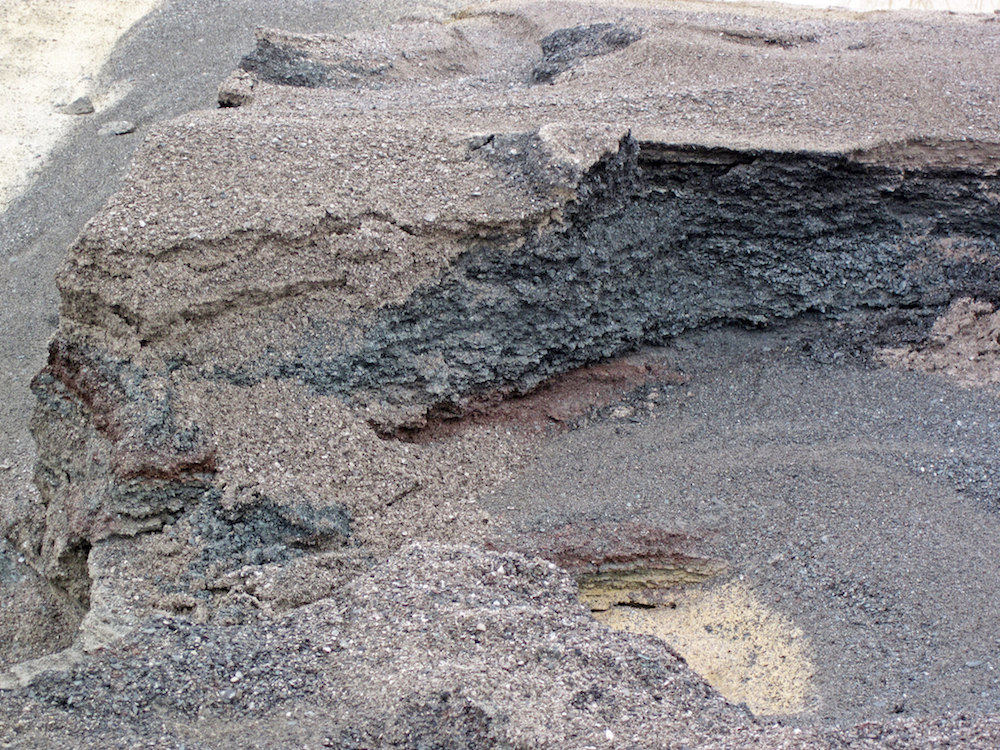
Recortes de un pozo petrolífero al oeste de Granville, Ohio. Las muestras de esquisto de Utica son de color gris parduzco oscuro a casi negro. Crédito: Santiago San Juan, CC BY 2.0
Era 2013 cuando Wilson afirmaba que nada le quitaba el sueño. En aquel entonces, él y Halcón tenían otra apuesta segura con el yacimiento de esquisto de Utica, que se extiende por partes de Ohio, Pensilvania, Virginia Occidental y Nueva York. Como informó Reuters , iba a "hacer lo que mejor sabe hacer: reflotar una compañía petrolera y venderla al mejor postor".
Sin embargo, la estrategia de Utica no dio los resultados esperados. «Halcón obtuvo resultados decepcionantes cuando la bola de la ruleta cayó en el tan aclamado Utica en 2013», señaló el sitio web de inversiones SeekingAlpha al año siguiente. Cuando incluso la prensa financiera hace comparaciones con juegos de azar, quizás los inversores deberían saltarse Wall Street y dirigirse directamente a las mesas de ruleta de Las Vegas.
Halcón fracasó en los yacimientos de petróleo de esquisto de Utica, pero Wilson no se inmutó por este fracaso. A pesar de haber prometido grandes resultados y no haber obtenido nada allí, aparentemente no tuvo ningún problema en bromear al respecto en un intercambio con un analista de Goldman Sachs en una llamada con inversores en 2015 :
Jason A. Gilbert, Goldman Sachs & Co: “Bien. Y por último, si me lo permite, ¿cuáles son sus planes para Utica?”
Floyd C. Wilson, Presidente y Director Ejecutivo de Halcón: "¿Qué es Utica?"
Para entonces, Wilson ya tenía en mente un nuevo plan para el éxito de Halcón : el esquisto marino de Tuscaloosa.
2014 en Tuscaloosa: Segundo strike
Ahora probablemente puedas imaginar cómo le fue a Wilson con su siguiente apuesta, ya que seguramente no has oído hablar mucho de los yacimientos petrolíferos de la Formación Marina de Esquisto de Tuscaloosa ( TMS ), una estrecha franja que se extiende principalmente por el centro de Luisiana. Eso no impidió que Wilson y Halcón hicieran afirmaciones optimistas sobre este yacimiento petrolífero poco conocido. A diferencia de los intentos fallidos en el esquisto de Utica, Wilson presentó Tuscaloosa como un yacimiento petrolífero de "clase mundial".
“Hemos tenido un buen comienzo en el TMS , y el capital proveniente de nuestra asociación con Apollo nos ayudará a acelerar la actividad”, declaró Wilson en un comunicado de 2014. “El TMS se está convirtiendo rápidamente en una zona petrolera de clase mundial”.
El sitio web de inversiones Motley Fool escribió sobre el aumento del precio de las acciones de Halcón en 2014 gracias al potencial del yacimiento TMS , pero señaló que se trataba de una "formación de esquisto relativamente desconocida y no probada". El problema con los activos desconocidos y no probados es que resulta fácil vender el potencial de ganancias futuras basadas en ellos, porque la realidad es "incierta".
Mientras las acciones de Halcón iban bien y Wilson hacía promesas sobre el proyecto Tuscaloosa, la compañía gastaba enormes cantidades de dinero prestado. Halcón tenía una deuda de 4 mil millones de dólares cuando el sueño de Tuscaloosa finalmente se desvaneció, sumándose al proyecto Utica como otro fracaso.
Como señaló Forbes en 2015 , "incluso en épocas de bonanza, Halcón no gestionaba sus finanzas con precisión , sino que solo conseguía llegar a fin de mes emitiendo continuamente más acciones y vendiendo deuda".
Pero tras presionar a los inversores, Halcón logró reducir su deuda en 2015 , y las acciones volvieron a experimentar un fuerte repunte : un 35 % en tan solo un par de días. Aun así, el titular de un artículo de Forbes que mencionaba el alza del precio de las acciones comenzaba con las premonitorias palabras «Todavía no está muerta…».
Recompensado por la bancarrota
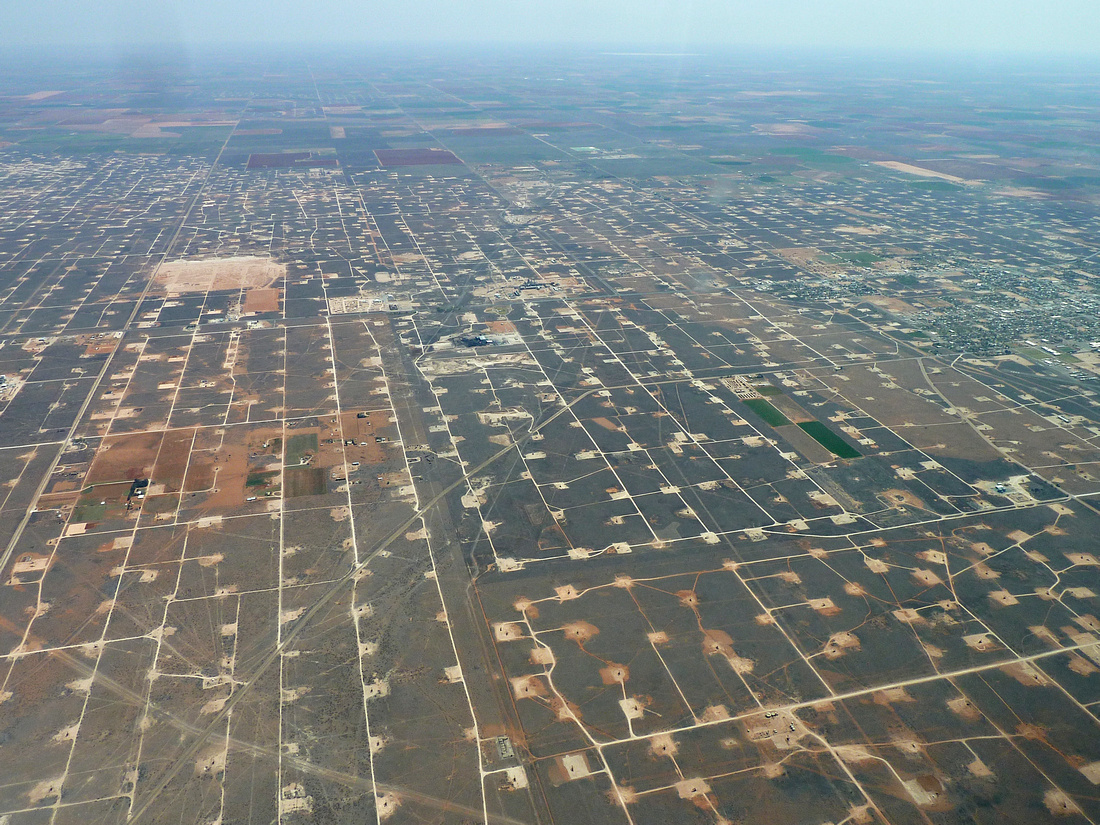
Campos de petróleo y gas salpican el terreno alrededor de Midland, Texas, en la lutita del Pérmico. Crédito: EcoFlight CC BY 2.0
El próximo capítulo de la historia de Halcón disipará cualquier duda sobre por qué Wilson no pierde el sueño por las noches, incluso después de haber perdido repetidamente miles de millones de dólares del dinero ajeno.
Incluso en la industria del gas de esquisto, donde perder grandes cantidades de dinero es lo habitual, en algún momento esta práctica puede pasar factura a una empresa. Wilson acumuló la deuda de Halcón prometiendo yacimientos petrolíferos de primera categoría basados en activos no probados, pero cuando esto no se concretó, la capacidad de obtener más préstamos se agotó y Halcón se declaró en bancarrota.
Los inversores perdieron aproximadamente 1.8 millones de dólares, ya que una gran parte de la deuda de Halcon fue condonada en la quiebra, lo que supuso una especie de "salida de la cárcel" para la empresa de gas de esquisto y, en especial, para Wilson.
Tras la quiebra, Wilson siguió siendo el director ejecutivo de la renovada Halcón, con un sueldo muy elevado. Un artículo del Houston Chronicle no pudo evitar señalar la ironía de un titular: «Incluso en bancarrota, a los magnates petroleros se les prometen riquezas».
“Quienes salieron beneficiados fueron los que los llevaron a la bancarrota”, declaró Praveen Kumar, director ejecutivo del Instituto de Gestión Energética Gutiérrez de la Universidad de Houston, al Chronicle. “¿Qué han aprendido? No mucho”.
¿Qué han aprendido? Que el camino hacia la riqueza en el negocio del petróleo de esquisto consiste en apostar lo máximo posible con el dinero ajeno, asegurándose al mismo tiempo de que los ejecutivos se enriquezcan incluso cuando la empresa pierda miles de millones.
Wilson no solo continuó como director ejecutivo de Halcón tras la quiebra, sino que el 10 por ciento de las nuevas acciones de la compañía se destinó al "plan de incentivos para la gerencia" de Halcón .
Halcón renacido
Lo que Wilson aprendió de la bancarrota probablemente sea lo que ya sabía. La clave para revitalizar una empresa de petróleo de esquisto es hacer grandes promesas, encontrar petróleo y gas, y extraer la mayor cantidad posible, financiando todo el proyecto con deuda.
Tras haber fracasado en Utica, Tuscaloosa y Bakken, Wilson ahora promete que el esquisto del Pérmico será la principal fuente de ingresos de Halcón.
Halcón, en plena forma, vuelve a endeudarse y a perder dinero en su afán por aumentar la producción petrolera. Los resultados del primer trimestre de 2018 de la compañía fueron calificados de "decepcionantes". Al parecer, perder dinero puede ser decepcionante para los inversores.
Pero según Motley Fool, esos resultados decepcionantes no están frenando a Wilson y Halcón . ¿Y por qué habrían de hacerlo?
El director ejecutivo sigue acumulando una gran fortuna mientras promete resultados y pide dinero prestado, dinero que su empresa luego pierde, incluso mientras él gana más de 7 millones de dólares al año en compensación. Tras el anuncio de los resultados del primer trimestre de 2018, Motley Fool escribió lo siguiente:
“ Halcón Resources tiene un plan ambicioso para aumentar la producción a un ritmo vertiginoso, con el fin de compensar las ventas de activos de los últimos años. Es una gran apuesta por precios del petróleo más altos, ya que la compañía está gastando mucho más de lo que genera su flujo de caja para alcanzar sus objetivos lo más rápido posible.”
¿Alguien quiere apostar a cómo termina esto?
Halcón es un excelente ejemplo del esquema Ponzi que representa la historia del petróleo extraído mediante fracturación hidráulica en Estados Unidos . Grandes promesas que derivan en préstamos enormes, que a su vez generan más promesas. Y mientras los inversores pierden dinero y se despilfarran 280 mil millones de dólares , los directivos de las empresas de fracturación hidráulica se enriquecen junto con los intermediarios de Wall Street.
Pero la realidad es que la mayoría de los yacimientos de petróleo de esquisto en Estados Unidos nunca han sido rentables. Como dice el refrán en el sector: «No se puede arreglar la roca mala».
Pero se puede vender, y Wilson lleva años vendiendo roca de mala calidad en el negocio del esquisto.
“ En definitiva, muchas de estas empresas no contaban con activos muy valiosos desde el principio”, explicó Leo Mariani, analista de NatAlliance Securities, a Bloomberg . “Se puede optar por la bancarrota y eliminar la deuda, lo cual está muy bien, pero los activos con los que terminaron siguen sin ser muy atractivos”.
Pero eso es algo que preocupa a inversores y analistas . Floyd Wilson no parece preocupado por estas cosas y, una vez más, está endeudándose y perdiendo dinero a toda velocidad. Explicó esta estrategia al Wall Street Journal en 2012.
“Bajamos corriendo las escaleras y solo esperamos no caernos”, dijo Wilson.
Incluso cuando directores ejecutivos de empresas de petróleo de esquisto como Wilson caen y hacen desaparecer miles de millones del dinero de otras personas, sus caídas parecen amortiguarse con más efectivo.
Sigue la serie de investigación de DeSmog: Finanzas del fracking: La industria del esquisto perfora más deuda que ganancias
Imagen principal: Una adaptación de “ Campo petrolífero activo de Signal Hill, California , 2011 ” . Crédito: HayMarketRebel , dominio público.