En 2018, la industria del petróleo y el gas prometió que su producto estrella, la fracturación hidráulica, dejaría de centrarse en la producción sin fin y, en cambio, generaría beneficios para sus inversores. Pero, a medida que el año llega a su fin, queda claro que eso no ha sucedido.
En cambio, la industria del fracking ha contribuido a establecer nuevos récords de producción de petróleo en Estados Unidos , al tiempo que ha seguido perdiendo enormes cantidades de dinero, y eso fue antes del reciente desplome de los precios del petróleo.
Pero muchas personas de la industria y los medios de comunicación lo presentan como una historia muy diferente y mucho más rentable.
Promesas rotas y producción discográfica
Al comenzar este año, la industria del fracking necesitaba demostrar que era una buena inversión (y no solo para sus directores ejecutivos , que están recibiendo sueldos astronómicos ).
En enero, The Wall Street Journal destacó la posibilidad de que las empresas de fracking finalmente obtuvieran "ganancias reales... por primera vez" este año. "Las perforadoras de esquisto están atendiendo a las crecientes demandas de los inversores, quienes han reprendido a las compañías por bombear cada vez más petróleo y gas, incluso cuando incurren en pérdidas al hacerlo", escribió el periodista especializado en petróleo y energía, Bradley Olson.
El artículo de Olson citaba a un gestor de activos energéticos que hacía la (siempre) desafortunada predicción sobre la industria del petróleo y el gas de que esta vez sería diferente.
“¿ Esta vez será diferente? Creo que sí, un poco”, dijo Will Riley, gestor de activos energéticos. “Las empresas buscarán aumentar un poco el crecimiento, pero a un ritmo más moderado”.
A pesar de este optimismo inicial, Bloomberg señaló en febrero que incluso la Cuenca Pérmica —“el yacimiento petrolífero más importante de Estados Unidos”— se enfrentaba a “obstáculos ocultos” que podrían “paralizar” la industria.
Tenían razón. Esos escollos resultaron ser la cruda realidad de las finanzas de la industria del fracking.
Y esta vez no fue diferente.
En los límites de la cuenca Pérmica en Nuevo México, el Albuquerque Journal informó que la industria está "en camino de superar este año la producción récord de petróleo del año pasado", según Ryan Flynn, director ejecutivo de la Asociación de Petróleo y Gas de Nuevo México. Sin embargo, ese petróleo a veces se ha vendido con descuentos de hasta 20 dólares por barril en comparación con los precios mundiales, debido a que Nuevo México no cuenta con la infraestructura necesaria para transportarlo en su totalidad.
¿Quién sería tan insensato como para producir más petróleo del que la infraestructura existente pudiera soportar en un año en que la industria prometió moderación y centrarse en las ganancias? Nuevo México, por ejemplo. Y Dakota del Norte. Y Texas.
En Dakota del Norte, la producción récord de petróleo provocó descuentos de 15 dólares por barril o más debido a las limitaciones de infraestructura.
Texas está viviendo una situación similar. Oilprice.com cita una predicción de Goldman Sachs de descuentos de "alrededor de 19 a 22 dólares por barril" para el cuarto trimestre de 2018 y durante los primeros tres trimestres del próximo año.
Los productores de petróleo en los yacimientos de fracking de todo el país parecen haberse resistido a la tentación de reducir la producción y, en cambio, produjeron volúmenes récord de petróleo en 2018. En el proceso, al igual que la industria de las arenas bituminosas en Canadá , han creado una situación en la que el mercado devalúa su petróleo. Como era de esperar, esto no es una receta para obtener beneficios.
La industria del petróleo de esquisto es 'más rentable que nunca' - ¿O no?
Sin embargo, Reuters analizó recientemente 32 empresas de fracking y declaró que " las empresas estadounidenses de esquisto son más rentables que nunca tras un sólido tercer trimestre". ¿Cómo es esto posible?
Si seguimos leyendo, descubriremos qué considera Reuters como “beneficios”.
“ El déficit de flujo de caja del grupo se ha reducido a 945 millones de dólares, ya que el crudo de referencia estadounidense alcanzó los 70 dólares por barril y la producción se disparó”, informó Reuters.
Así pues, “más rentables que nunca” significa que esas 32 empresas están registrando un déficit de casi mil millones de dólares. Eso no se ajusta a la definición aceptada de beneficio.
Un análisis independiente publicado a principios de este mes por el Instituto de Economía Energética y Análisis Financiero y el Instituto Sightline también examinó 32 empresas del sector del fracking y llegó a la misma conclusión: "Las 32 empresas de exploración estadounidenses de tamaño mediano incluidas en este análisis registraron flujos de caja negativos de casi 1 millones de dólares hasta septiembre".
CONTINÚA LA RACHA DE NUEVE AÑOS DE PÉRDIDAS EN EL SECTOR DEL FRACKING EN EE. UU.
La producción de petróleo y gas está aumentando, pero las pérdidas de efectivo continúan. # CSG #Fracking #Esquisto #Gas #FrackFreeNT #FrackFreeWA #FrackFreeNSW #FederalICAC #Auspol https://t.co/ F3B vUBqcrw
— Carly Woodstock (@stopthefrack) 9 de diciembre de 2018
Las cifras no mienten. A pesar de los precios del petróleo más altos en años y de una producción récord, la industria del fracking siguió gastando más de lo que ingresó en 2018. Y, de alguna manera, las menores pérdidas del sector aún pueden interpretarse como una rentabilidad sin precedentes.
Las matemáticas difusas de la industria del fracking
Una práctica que utiliza la industria del fracking para disimular su larga racha de pérdidas es cambiar los parámetros de lo que significa ser rentable. El Wall Street Journal destacó recientemente esta práctica, escribiendo: «Las afirmaciones de precios bajos de "punto de equilibrio" para la perforación de esquisto difícilmente se corresponden con los resultados financieros de las empresas de fracking».
A la industria le gusta hablar de cifras bajas de “punto de equilibrio” y de cómo los pozos individuales son rentables, pero de alguna manera las propias empresas siguen perdiendo dinero. Esto puede dar lugar a declaraciones como esta de Chris Duncan, analista de energía de Brandes Investment Partners:
“ Uno siempre se pregunta cómo pueden tener una economía tan sólida que les permita obtener rentabilidades de dos dígitos sobre la inversión, pero eso nunca se refleja en la rentabilidad total de la empresa.”
Verdaderamente desconcertante.
La explicación es bastante sencilla: las empresas de esquisto no incluyen muchos de sus gastos operativos en los cálculos del punto de equilibrio. Esto les resulta conveniente, pero es muy engañoso en cuanto a la economía del fracking, ya que al tener en cuenta los costos de operar una de estas empresas, a menudo las supuestas ganancias pasan de ser positivas a negativas.
El Wall Street Journal explica la falla en las cuestionables afirmaciones de punto de equilibrio de la industria del fracking: “los puntos de equilibrio generalmente excluyen costos clave como la tierra, los gastos generales e incluso, a veces, el transporte”.
Según señala The Wall Street Journal, otros trucos incluyen que las empresas solo declaren los precios de equilibrio de sus terrenos más rentables (conocidos en la industria como “puntos dulces”) o que utilicen costos artificialmente bajos para los contratistas de perforación y las empresas de servicios petroleros.
Aunque el misterio de las finanzas de la industria del fracking parece haberse resuelto, el misterio de por qué se permite a las compañías petroleras hacer afirmaciones tan engañosas sigue vigente.
La fórmula del gas de esquisto/fracking en EE. UU .: 1) Pedir prestados miles de millones a bajas tasas de interés; 2) Perder dinero extrayendo petróleo y gas de yacimientos marginales; 3) Dejar que otros carguen con las pérdidas financieras y la destrucción ambiental . https://t.co/47irrGJxKw
— Ryan Popple (@rcpopple) 24 de octubre de 2018
Wall Street continúa financiando un modelo de negocio insostenible
¿Por qué la industria del fracking continúa recibiendo más inversiones de Wall Street a pesar de haber incumplido sus “promesas” este año?
Porque así es como Wall Street gana dinero . Que las empresas de fracking sean rentables o no, en realidad no les importa a los ejecutivos de Wall Street, que se enriquecen otorgando préstamos que la industria del fracking tiene dificultades para pagar.
Un excelente ejemplo de esto es el riesgo que el aumento de las tasas de interés representa para la industria del fracking. Incluso las empresas de esquisto que ocasionalmente han obtenido ganancias lo han hecho acumulando grandes deudas . A medida que aumentan las tasas de interés, estas empresas tendrán que endeudarse a tasas más altas, lo que incrementa los costos operativos y disminuye la probabilidad de que las empresas de esquisto que pierden efectivo puedan pagar sus deudas.
Continental Resources, una de las mayores empresas de fracking, suele ser considerada una excelente inversión. Investor's Business Daily señaló recientemente que «dentro del sector de exploración y producción de petróleo y gas en EE. UU ., Continental ocupa el cuarto lugar en el ranking de acciones, con una sólida calificación compuesta de 98 sobre un máximo posible de 99 [según Investor's Business Daily]».
Sin embargo, cuando Simply Wall St. analizó la capacidad de la empresa para pagar su deuda de más de 6 mil millones de dólares, el sitio de noticias bursátiles concluyó que Continental no está bien posicionada para hacerlo. No obstante, señaló que «el enorme tamaño de Continental Resources hace improbable que entre en impago o se declare en quiebra en un futuro próximo». Para las empresas de fracking, estar en la cima del sector aparentemente significa ser demasiado grandes para quebrar.
Con el aumento de los tipos de interés, cabría esperar que Wall Street redujera sus préstamos a las empresas de esquisto. Pero ¿cuándo se ha aplicado el sentido común a Wall Street?
Incluso el Houston Chronicle, un importante periódico situado cerca del epicentro del auge del fracking, preguntó recientemente: "¿Cuánto tiempo puede durar esta racha de gastos en fracking?".
Durante la última década, las empresas estadounidenses de fracking han estado gastando más de lo que ingresan: alrededor de 80 millones de dólares anuales en las 60 compañías más grandes. Con la presión de los inversores y el aumento de las tasas de interés, algunos se preguntan cuánto tiempo más podrá continuar esta situación. https://t.co/ymmm7h9QZZ
— James Osborne (@osborneja) 14 de septiembre de 2018
El Chronicle señala la racha histórica de pérdidas económicas del sector y cómo las quiebras en el ámbito del fracking ya han dejado a "prestamistas e inversores con deudas superiores a 70 millones de dólares".
¿Se acabó la fiesta?
No según Katherine Spector, investigadora del Centro de Política Energética Global de la Universidad de Columbia. Explica cómo Wall Street conciliará la inversión en estas empresas de fracking durante un período de tasas de interés más altas: "Los bancos van a ganar más dinero [con tasas de interés más altas], así que querrán obtener más liquidez".
Sigue la serie de investigación de DeSmog: Finanzas del fracking: La industria del esquisto perfora más deuda que ganancias
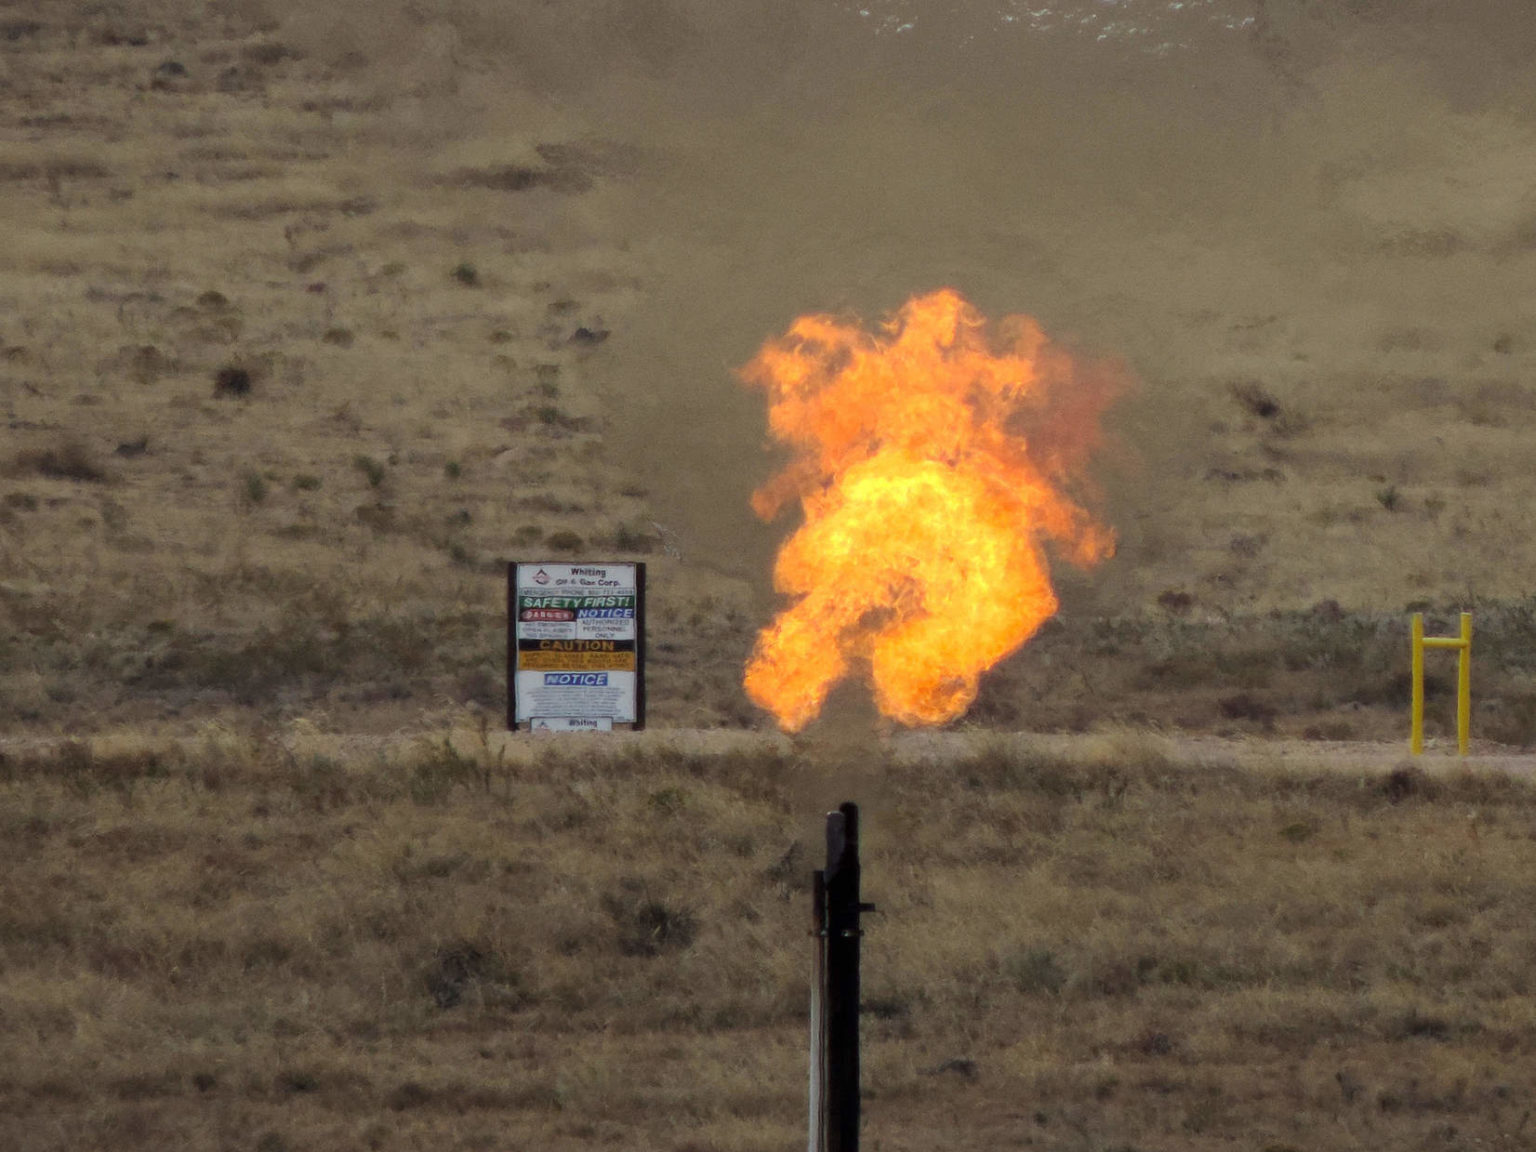
Imagen principal: Más llamaradas, más residuos. Crédito: WildEarth Guardians , CC BY – NC – ND 2.0