Tras más de una década del tan publicitado milagro del fracking en Estados Unidos , la industria petrolera y gasística estadounidense se enfrenta a años de pérdidas y a la caída del valor de sus activos, lo que ha supuesto un duro golpe financiero para el sector. Esto ocurre a pesar de que la revolución del fracking ha generado una producción récord de petróleo y gas durante la última década, alcanzando su punto máximo en 2019.
Si bien la pandemia ha perjudicado al sector, las empresas también se han beneficiado de rescates excesivos procedentes de los programas de ayuda por la pandemia , pero estos rescates son solo una solución financiera provisional para un sector en dificultades.
La industria del petróleo y el gas siempre ha requerido enormes cantidades de dinero para la exploración y producción de petróleo y gas, pero hasta ahora la industria ha obtenido beneficios de esas inversiones.
La industria apostó fuerte por la fracturación hidráulica de los yacimientos de esquisto para extraer las reservas de petróleo y gas. Desde el punto de vista de la producción, funcionó: se produjeron cantidades récord de petróleo y gas. La diferencia radica en que, a diferencia de la producción tradicional, el costo de producir petróleo y gas mediante fracturación hidráulica fue superior a lo que el mercado estaba dispuesto a pagar.
Como resultado, la industria estadounidense del fracking ha perdido más de 300 mil millones de dólares. Se suponía que el fracking sería el futuro de la industria estadounidense del petróleo y el gas; en cambio, le ha asestado un duro golpe financiero que probablemente ha acelerado la transición energética, alejándose del petróleo y el gas hacia un futuro con bajas emisiones de carbono.
Recordatorio al acercarnos al final de 2020: la industria del petróleo y gas de esquisto de EE. UU. ha registrado un flujo de caja libre negativo de 342 mil millones de dólares desde 2010. https://t.co/hwEVK9jgEG pic.twitter.com/ TX keJPwvUh
— Nat Bullard (@NatBullard) 29 de noviembre de 2020
Las pérdidas son asombrosas.
En abril de 2018, mientras muchos pronosticaban un futuro financiero brillante para la industria estadounidense del fracking, DeSmog inició una serie sobre las finanzas de dicha industria con el artículo « El secreto de la gran burbuja del fracking estadounidense» . Este artículo puso de manifiesto las enormes pérdidas de la industria estadounidense del fracking, que en aquel momento rondaban el cuarto de billón de dólares.
Más de dos años después, el Washington Post publicó un artículo sobre "El colapso del gas de esquisto" y actualizó las pérdidas hasta la fecha, cifrándolas en 300 millones de dólares, señalando que, si bien la pandemia empeoró las cosas, "las debilidades del sector se remontan a muchos años atrás".
A finales de 2019, antes de que estallara la pandemia, Chevron amortizó 11 millones de dólares, la mayoría relacionados con activos de fracturación hidráulica. Esta tendencia continuó en el sector en 2020 con amortizaciones históricas de los activos de fracturación hidráulica restantes, y en junio, la firma de contabilidad Deloitte estimó que el sector podría amortizar pronto otros 300 millones de dólares.
Esto es lo que la revolución del fracking le ha hecho a la industria estadounidense del petróleo y el gas: una devastación financiera.
Deloitte publicó un análisis de las finanzas del sector a mediados de 2020, y el vicepresidente de Deloitte, Duane Dickson, declaró a CNBC que "una oleada de deterioros podría provocar la consolidación más profunda que el sector haya visto jamás en los próximos seis a doce meses". ( El término "deterioros" se refiere a las depreciaciones del valor de los activos que la empresa debe registrar como pérdidas).
Esta histórica contracción de la industria estadounidense del petróleo y el gas está directamente relacionada con la revolución del fracking, y es probable que el daño sea permanente. Las empresas que sobrevivan a esta ronda de quiebras se verán lastradas por enormes deudas, lo que dificultará aún más la creación de crecimiento futuro o un flujo de caja positivo.
Exxon's Luchas
El golpe financiero que ha sufrido la industria del fracking tras más de una década de malas inversiones está afectando especialmente a una gran compañía: ExxonMobil. En 2009, la empresa ostentaba el título de mayor productora de gas en Estados Unidos y solía ser la compañía más valiosa del país. Sin embargo, en agosto, Exxon fue excluida del índice Dow Jones. Y en diciembre, el gigante petrolero figuró en la lista de las empresas estadounidenses consideradas "zombis", es decir, aquellas que contraen más deuda de la que generan.
Todo comenzó hace una década, cuando Exxon producía gas natural pero quería aprovechar el auge del gas de esquisto impulsado por la fracturación hidráulica. Esta idea llevó a Exxon a adquirir XTO , una empresa de fracturación hidráulica de gas de esquisto, por 41 mil millones de dólares. Con esta adquisición, Exxon apostó fuerte por el futuro potencial financiero de la industria estadounidense del gas de esquisto. Una apuesta que resultó ser una de las peores inversiones en la historia de la industria petrolera y gasística de Estados Unidos .
«Lo que no previeron fue que el éxito del fracking acabaría generando un exceso de oferta que, en retrospectiva, hizo que el precio de compra [de XTO ] pareciera elevado», explicó Phil Flynn, analista de Price Futures Group, a S&P Global en 2019.
El éxito del fracking en la producción de grandes cantidades de petróleo y gas también contribuyó a la caída de sus precios. El fracking no era rentable cuando el petróleo y el gas tenían precios mucho más altos, pero una vez que estos bajaron, las pérdidas se aceleraron.
“Si hace cuatro años hubieras dicho: ‘Tengo una idea de inversión genial para ti: toma la mitad de tu dinero, quémala, toma la otra mitad y guárdala debajo del colchón’… habría sido una idea terrible, una estrategia de inversión terrible, excepto que habría tenido un mejor desempeño que la industria estadounidense del petróleo y el gas en los últimos cuatro años”, explicó Clark Williams-Derry, analista del Instituto de Economía Energética y Análisis Financiero ( IEEFA ), en una conferencia sobre energía a finales de 2020.
La adquisición de XTO por parte de Exxon es un claro ejemplo de cómo el afán de la industria del petróleo y el gas por obtener beneficios cada vez mayores la cegó ante la realidad financiera del fracking.
NUEVA PORTADA : Exxon se perdió el auge del gas de esquisto, gastó de más en proyectos y vio cómo su deuda aumentaba a 50 mil millones de dólares mientras sus acciones se desplomaban. Detrás de la caída de Exxon, de gigante petrolero a empresa mediocre https://t.co/wzkk4DmhsL pic.twitter.com/sABxvuGzuL
— Businessweek (@BW ) 30 de abril de 2020
Pero el ejemplo de Exxon también ilustra cómo el fracking ha sido excelente en dos cosas.
La primera consiste en extraer enormes cantidades de gas natural y petróleo de los yacimientos de esquisto. Estos pozos petrolíferos también producen mucho gas ( conocido como gas asociado ), aunque las compañías petroleras no lo quieran. Esta falta de valor del gas asociado ha llevado a los productores a quemarlo o liberarlo a la atmósfera.
El exceso de gas extraído mediante fracturación hidráulica provocó una caída en los precios del gas. A mediados de 2019, los precios del gas natural en Texas cayeron por debajo de cero debido a que se producía más gas del que se podía vender. Para corregir este desequilibrio del mercado, los productores de petróleo tendrían que dejar de perforar pozos petrolíferos —responsables del gas asociado—, algo que no están dispuestos a hacer.
La segunda cosa en la que el fracking ha demostrado ser excelente es en la destrucción del capital de los inversores. La industria ha perdido más de 300 mil millones de dólares en la última década.
En noviembre, Exxon anunció una depreciación de 20 millones de dólares de su inversión en XTO . Es probable que haya más depreciaciones, ya que las primeras estimaciones apuntaban a que ascenderían a 30 millones de dólares. Algunos analistas financieros incluso han acusado a Exxon de fraude por no haber depreciado correctamente los activos de XTO . Cuando las empresas no deprecian con precisión el valor de sus activos, pueden engañar a los inversores sobre los verdaderos riesgos financieros a los que se enfrenta la compañía en el futuro, lo que puede constituir una forma de fraude financiero.
Rex Tillerson, director ejecutivo de Exxon cuando adquirió XTO , comentó sobre ese acuerdo el año pasado diciendo: "Probablemente pagamos demasiado".
Pero lo mismo podría decirse de la mayor parte del dinero invertido en la fracturación hidráulica en Estados Unidos. Incluso la leyenda de las inversiones, Warren Buffett, se dejó seducir e invirtió 10 millones de dólares en la adquisición por parte de Occidental en 2019 del productor de Permian, Anadarko, una operación de la magnitud de la adquisición de XTO por parte de Exxon y quizás igual de devastadora, si no más, desde el punto de vista financiero.
El sobrepago por activos de fracking en EE. UU. ha paralizado financieramente a la industria estadounidense del petróleo y el gas. En agosto, Exxon anunció que dejaría de aportar a su plan de compensación para empleados. En octubre, Exxon anunció un recorte del 15 % de su plantilla global. Al mismo tiempo, Exxon obtuvo un préstamo adicional de 23 millones de dólares en 2020.
Y no solo Exxon se ha visto afectada. Hace una década, Chesapeake Energy era el segundo mayor productor de gas en Estados Unidos , después de Exxon. Chesapeake existía gracias al éxito de la fracturación hidráulica para la extracción de metano (gas natural) en Estados Unidos; el director ejecutivo de la compañía , Aubrey McClendon, recibió un salario de 100 millones de dólares en 2009.
Pero ahora, en 2020, el título de "pionera del gas de esquisto" de Chesapeake Energy está en los titulares debido a la quiebra de la compañía.
Si bien Exxon y Chesapeake Energy son algunos de los ejemplos más importantes de empresas que sucumbieron a la exageración generada por la revolución del fracking, la industria se encuentra en medio de una oleada de quiebras , y el daño a largo plazo para el sector está lejos de haber terminado.
Depositando esperanzas en LNG
Muchos de los grandes problemas que enfrenta la industria del fracking pueden vincularse al gas, en contraposición a la producción récord de petróleo que resultó del auge del fracking.
La industria tenía razón sobre el potencial del fracking para producir gas natural. Y Wall Street estaba encantado de prestar el dinero para que esto sucediera . Mientras tanto, muchos ejecutivos se enriquecieron en el proceso.
Cuando Exxon compró XTO, apostó fuerte por precios futuros más altos del gas natural. Pero Exxon produjo demasiado gas, al igual que el resto de la industria del fracking. Esto provocó una caída en los precios del gas. Este aumento repentino en la producción de gas saboteó, en esencia, la propia apuesta de la industria por los precios del gas.
La producción récord hizo que los precios mundiales del gas cayeran por debajo de los 2 dólares por millón de unidades térmicas británicas ( MMB tu). Sin embargo, los analistas creen que la industria estadounidense necesita precios mínimos de 2.50 dólares por MM BTU para alcanzar el punto de equilibrio. Noviembre de 2020 fue el único mes en el que los precios superaron los 2.50 dólares por MMB tu, alcanzando un mínimo de 1.63 dólares por MM BTU en junio.
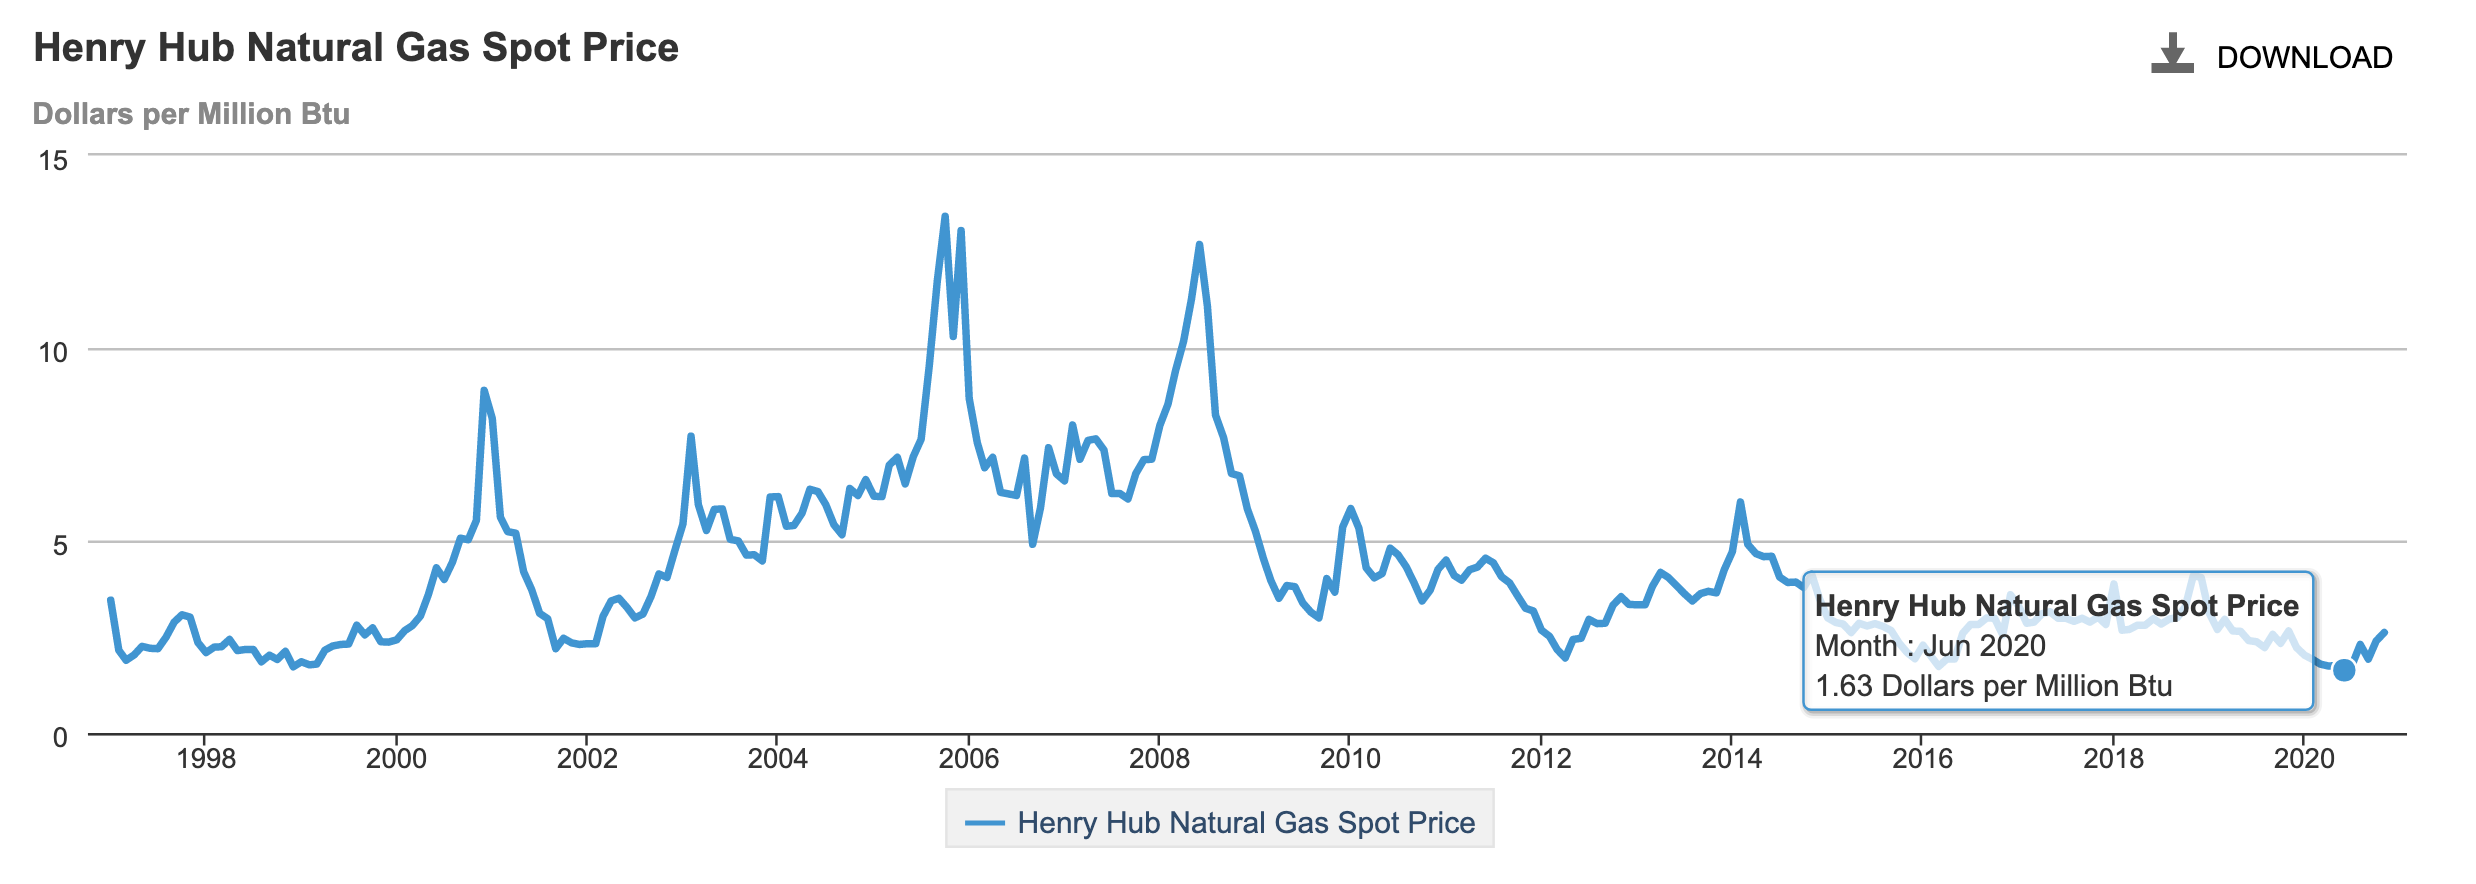
Imagen: Precios del gas natural en EE . UU. Crédito: Administración de Información Energética
Para intentar paliar este problema de sobreproducción, hace unos años la industria del petróleo y el gas ideó un plan. Consistía en extraer todo el gas natural sobrante, licuarlo y vender ese gas natural licuado ( GNL ) al mundo. Esto desencadenó una enorme ola de inversión en terminales de exportación de GNL , cuya capacidad comenzó a aumentar rápidamente en 2016.
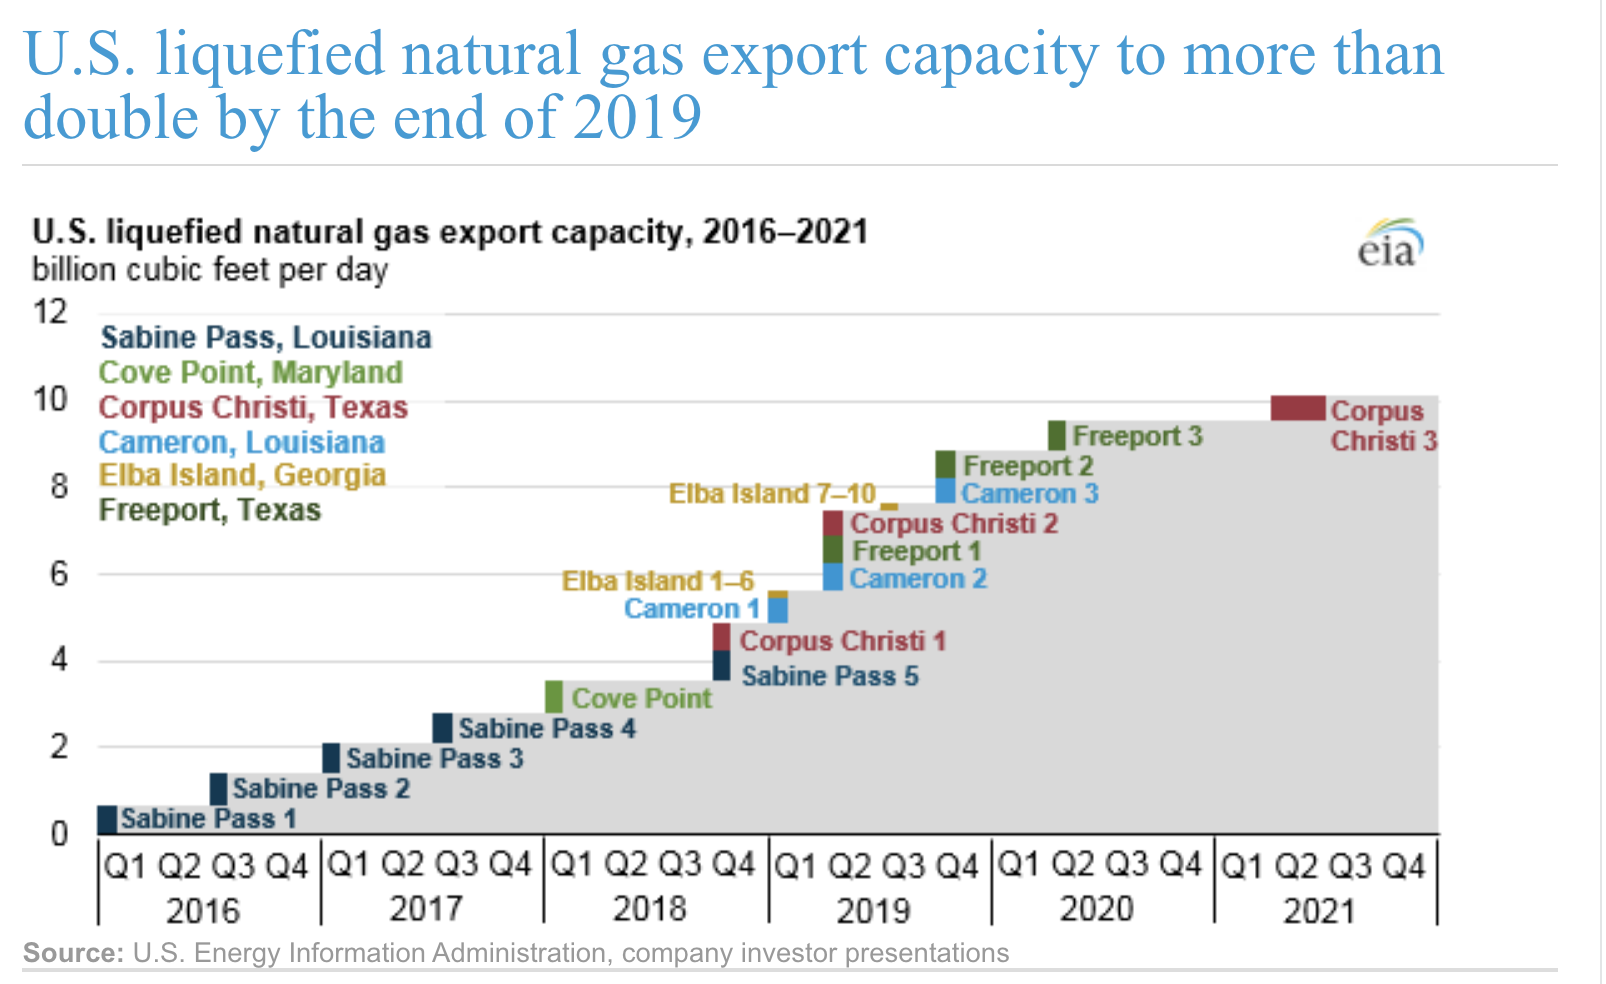
Imagen: Expansión prevista de la capacidad de exportación de GNL de EE . UU. Fuente: EIA
Pero, al igual que sucedió con el mercado estadounidense del gas, el mercado global también se vio inundado de gas natural y GNL . En enero de 2020, Bloomberg publicó el artículo «El mercado mundial de GNL se enfrenta a un año terrible debido a la sobreoferta», que puso de manifiesto el problema.
Los precios se desplomaron en 2020 y las inversiones en GNL estadounidense prácticamente desaparecieron ese mismo año.
Informe de IEEFA : «Aunque el GNL se ha convertido en la materia prima energética mundial con peor desempeño durante la pandemia del coronavirus —incluso peor que el carbón o el petróleo—, sus problemas son anteriores a la recesión económica». https://t.co/EdGiJTYrsC
— Dra. Mary Finley-Brook (@geoyapti) 29 de julio de 2020
Sin embargo, los precios del GNL repuntaron a finales de 2020 debido a la reciente disminución de la producción de importantes proveedores mundiales como Qatar y Australia, como consecuencia de tareas de mantenimiento imprevistas y del mal tiempo que interrumpió las exportaciones desde Argelia. En respuesta, Estados Unidos está exportando cantidades récord para satisfacer esta demanda, pero a medida que los precios han subido, algunos países han dejado de comprar.
Es probable que esta escasez de suministro actual sea una situación temporal debido a la dinámica a corto plazo, pero ilustra la sensibilidad a los precios que enfrenta la industria del gas natural. Cuando los precios suben demasiado, existen alternativas más económicas al GNL.
Competencia de las energías renovables
Al mismo tiempo, la energía renovable barata está superando en competencia al gas.
Un nuevo informe publicado en diciembre por la firma de análisis de la industria Wood MacKenzie predice que "más del 75% del nuevo suministro mundial de gas natural licuado podría estar en riesgo debido a la competencia de las energías renovables".
En diciembre, la Administración de Información Energética ( EIA ) predijo que la proporción de electricidad en Estados Unidos generada con gas natural disminuiría "en respuesta a un aumento previsto en el precio del gas natural suministrado a las centrales eléctricas". La EIA prevé que el porcentaje de energía generada con gas natural en Estados Unidos podría caer del 39 % en 2020 al 34 % en 2021 debido al aumento de los precios. Asimismo, la EIA prevé que las energías renovables, y el regreso al carbón en algunas zonas, compensarán esa pérdida de cuota de mercado.
Esto pone de manifiesto un problema fundamental al que se enfrenta la industria del gas. Los precios actuales son demasiado bajos para que la industria obtenga beneficios. Pero cuando los precios suban a niveles que permitan obtenerlos, el gas dejará de ser económicamente competitivo, ya que la energía renovable es más barata en este momento.
A medida que suben los precios del gas y siguen bajando los de las energías renovables, la industria del gas en Estados Unidos se encuentra en una situación sin salida.
La energía solar es ahora "la electricidad más barata de la historia", confirma la IEA https://t.co/mdhhqjsbgG
— Christian Breyer (@ChristianOnRE) 13 de diciembre de 2020
Un análisis reciente del Instituto de Economía Energética y Análisis Financiero ( IEEFA , por sus siglas en inglés), por ejemplo, reveló que los productores de gas de esquisto en la región de los Apalaches de Estados Unidos perdieron otros 500 millones de dólares en el tercer trimestre de 2020.
La industria del gas en Estados Unidos también se ve afectada por los inviernos más cálidos que se están experimentando, debido en parte a la quema de combustibles fósiles y al metano liberado por la industria del gas natural. El clima cálido reduce los precios del gas porque disminuye la demanda de calefacción.
IEEFA , que ha estado siguiendo de cerca el declive del sector, resumió recientemente la realidad de lo que ha provocado la "revolución del gas de esquisto" : "La revolución del gas de esquisto ha convertido a Estados Unidos en el mayor productor de gas del mundo. Sin embargo, en términos financieros, el auge de la producción de gas ha sido un fracaso financiero absoluto".
It'No es fácil pagar las deudas
A pesar de todo esto, hasta el día de hoy, la industria estadounidense del petróleo y el gas sigue produciendo grandes cantidades de petróleo y gas mediante la fracturación hidráulica, y continúa perdiendo dinero al hacerlo. Las empresas que realizan esta actividad han contraído grandes deudas para poder llevarla a cabo.
Harold Hamm, CEO y propietario mayoritario de Continental Resources, ha sido uno de los defensores más visibles del fracking, llegando incluso a heredar el título de " Rey del Esquisto " del anterior rey del fracking, Aubrey McClendon.
Continental ha sido el principal productor en la formación de esquisto Bakken de Dakota del Norte, y en 2017, Hamm declaró que la política de Continental era "Absolutamente ninguna deuda nueva".
Pero en el segundo trimestre de 2020, el sitio de inversión Seeking Alpha señaló que la deuda de Continental aumentó de 5.3 millones de dólares a 6 millones de dólares, indicando que esta deuda era "insostenible". Simply Wall Street, otro sitio de inversión, concluyó en octubre que "parece que Continental Resources tiene demasiada deuda".
Durante los últimos cinco años, Whiting Petroleum ha sido sistemáticamente uno de los principales productores de petróleo en Bakken, solo por detrás de Continental; sin embargo, se declaró en bancarrota en 2020 porque no pudo pagar sus deudas.
El pago de deudas también se complica cuando hay cada vez menos yacimientos productivos. Como ha detallado DeSmog , en la última década la industria del fracking perforó y fracturó la mayor parte de las mejores áreas productoras de petróleo.
Actualmente, la industria solo extrae petróleo de sus zonas de mayor producción, un enfoque conocido como selección de alta calidad. Sin embargo, en Bakken quedan pocos pozos de los mejores (y la tendencia es que la productividad de los pozos está disminuyendo en las diversas formaciones de esquisto de Estados Unidos, incluida Bakken).
En la práctica, con yacimientos menos prometedores, se extrae menos petróleo y gas, y se obtienen menos beneficios para pagar la deuda corporativa.
En el caso de Continental, una vez que se agoten sus opciones de alta calidad, solo hay un camino a seguir para la industria, según Seeking Alpha : "Más allá de este año, lo más probable es que [Continental] vea una tendencia continua de deterioro en el rendimiento de los pozos, lo cual no será una tendencia bienvenida dada la presión adicional de una mayor deuda que ahora se está acumulando y que tendrá que ser atendida".
Promesas audaces
En medio de todo esto, las empresas hacen promesas cada vez más ambiciosas mientras que las pérdidas y la deuda siguen aumentando. El sector ha pedido reiteradamente paciencia a los inversores, ya que, según afirman, los beneficios están a la vuelta de la esquina.
"2019 fue un año clave: vimos destellos de esperanza de que los líderes del sector del esquisto pudieran generar un flujo de caja libre impresionante. Y en 2020 veremos un flujo de caja libre a raudales.
–Matt Gallagher, Parsley Energy CEOhttps://t.co/CHh5wMoyDA#OOTT #petróleo y gas #petróleo #WTI #PetróleoCrudo #fintwit #OPEP— Art Berman (@aeberman12) 12 de enero de 2020
A pesar de las afirmaciones del director ejecutivo de Parsley Energy, Matt Gallagher, o de empresas como la ahora en bancarrota Whiting Petroleum, de que la industria del fracking podría generar ganancias cuando los precios del petróleo fueran tan bajos como 40 dólares por barril , e incluso de que Exxon dijera que podrían producir petróleo mediante fracking en la cuenca Pérmica por 15 dólares el barril , esto no ha sucedido.
En octubre, Lynn Helms, directora del Departamento de Recursos Minerales de Dakota del Norte, afirmó que el precio del petróleo tendría que alcanzar los 55 dólares por barril para que alguien perforara un nuevo pozo petrolífero en Bakken. Si bien los precios del petróleo han subido recientemente hasta casi los 50 dólares por barril, dado que la pandemia sigue ejerciendo presión sobre la demanda, es improbable que los precios aumenten mucho más el próximo año.
Muchas predicciones auguran precios bajos del petróleo durante varios años, y que estos no volverán a alcanzar los 55 dólares por barril hasta 2023 , lo que muy probablemente provocaría muchas más quiebras de empresas de esquisto.
No hay dinero para limpiar los daños ambientales
Todo esto se consigue a costa de nuestro medio ambiente.
La industria petrolera se expandió en Estados Unidos sin la debida regulación. Esto ha contribuido significativamente a las emisiones de metano , y en 2020 la administración Trump revirtió aún más las regulaciones al respecto . Al mismo tiempo, las nuevas regulaciones propuestas a nivel estatal en Nuevo México presentan importantes lagunas que eximen a la mayoría de los pozos del estado, lo que las hace ineficaces.
La industria también ha liberado y quemado enormes cantidades de gas natural, contribuyendo aún más al cambio climático y la contaminación atmosférica. La quema de gas natural genera dióxido de carbono, un gas de efecto invernadero, mientras que liberar metano a la atmósfera sin quemarlo es aún peor, ya que el impacto climático del metano puede ser 85 veces mayor que el del dióxido de carbono en un período de 20 años.
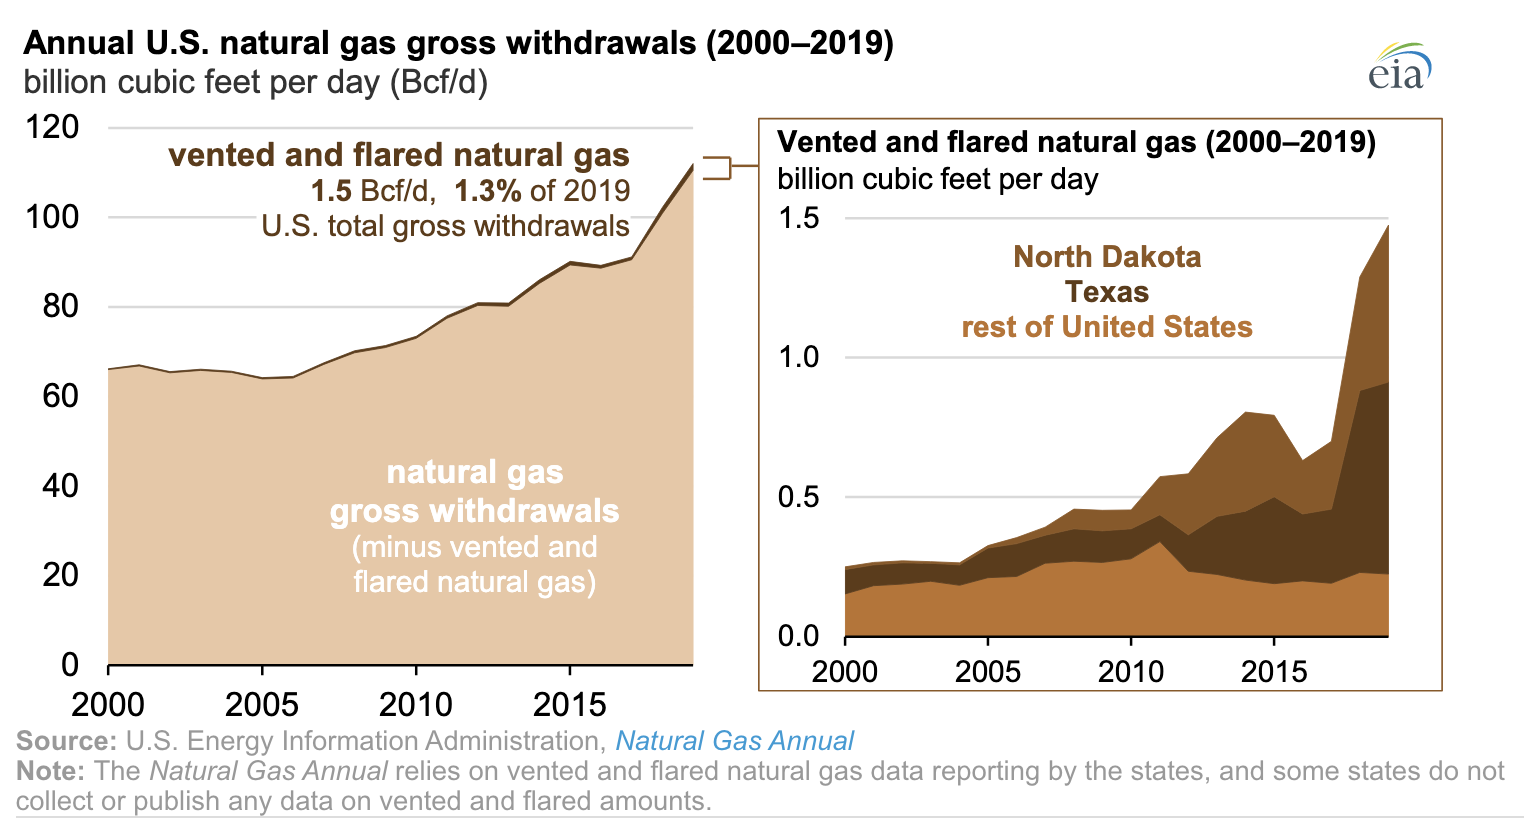
Imagen: Aumento de las emisiones de gas natural quemado y liberado a la atmósfera en EE. UU. Crédito: EIA
La industria también produce residuos radiactivos que, debido a la falta de regulación, han provocado una eliminación inadecuada, causando una contaminación generalizada en Dakota del Norte y Pensilvania. Sin embargo, en 1998 , los reguladores decidieron que hacerlo tendría "un grave impacto económico en la industria y en la producción de petróleo y gas en Estados Unidos", por lo que no se han adoptado normas para abordar adecuadamente el problema de los residuos.
Además de todos esos daños, la industria estadounidense del petróleo y el gas se enfrenta a una factura de otro cuarto de billón de dólares para la limpieza de los antiguos pozos de petróleo y gas . Este costo se está trasladando a la ciudadanía, ya que los estados y los municipios locales son quienes asumen los gastos de limpieza, en lugar de que los pague la industria.
Las empresas de gas de esquisto fracasan, dejando tras de sí desastres ambientales. Sin embargo, los ejecutivos siguen cobrando. pic.twitter.com/xkVZQ3HKcs
— Nick Cunningham (@nickcunningham1) 13 de julio de 2020
No hay luz al final del túnel
La revolución del fracking en Estados Unidos ha tenido un éxito arrollador. El presidente Barack Obama, con razón, quiso atribuírselo, y el presidente Donald Trump también intentó atribuírselo . Ninguno de los dos reconoce públicamente que fue un desastre financiero y ambiental.
El legado del fracking será que enriqueció enormemente a los ejecutivos de las empresas de fracking mientras perdían cientos de miles de millones de dólares de los inversores, envenenaban el clima y el medio ambiente y dejaban la factura de la limpieza al público estadounidense.
En diciembre de este año, el Wall Street Journal publicó un artículo que comenzaba con la siguiente pregunta: "¿Sigue teniendo sentido invertir en empresas de petróleo y gas?".
Por muchas razones expuestas por el Wall Street Journal, la respuesta a esa pregunta para un número creciente de inversores es «no». Y esto se debe en gran parte a la revolución del fracking. El sector del petróleo y el gas siempre ha sido cíclico, pero nadie puso en duda su viabilidad futura hasta que el fracking desató diez años de devastación financiera en la industria, justo cuando el sector de las energías renovables se convertía en un verdadero competidor.
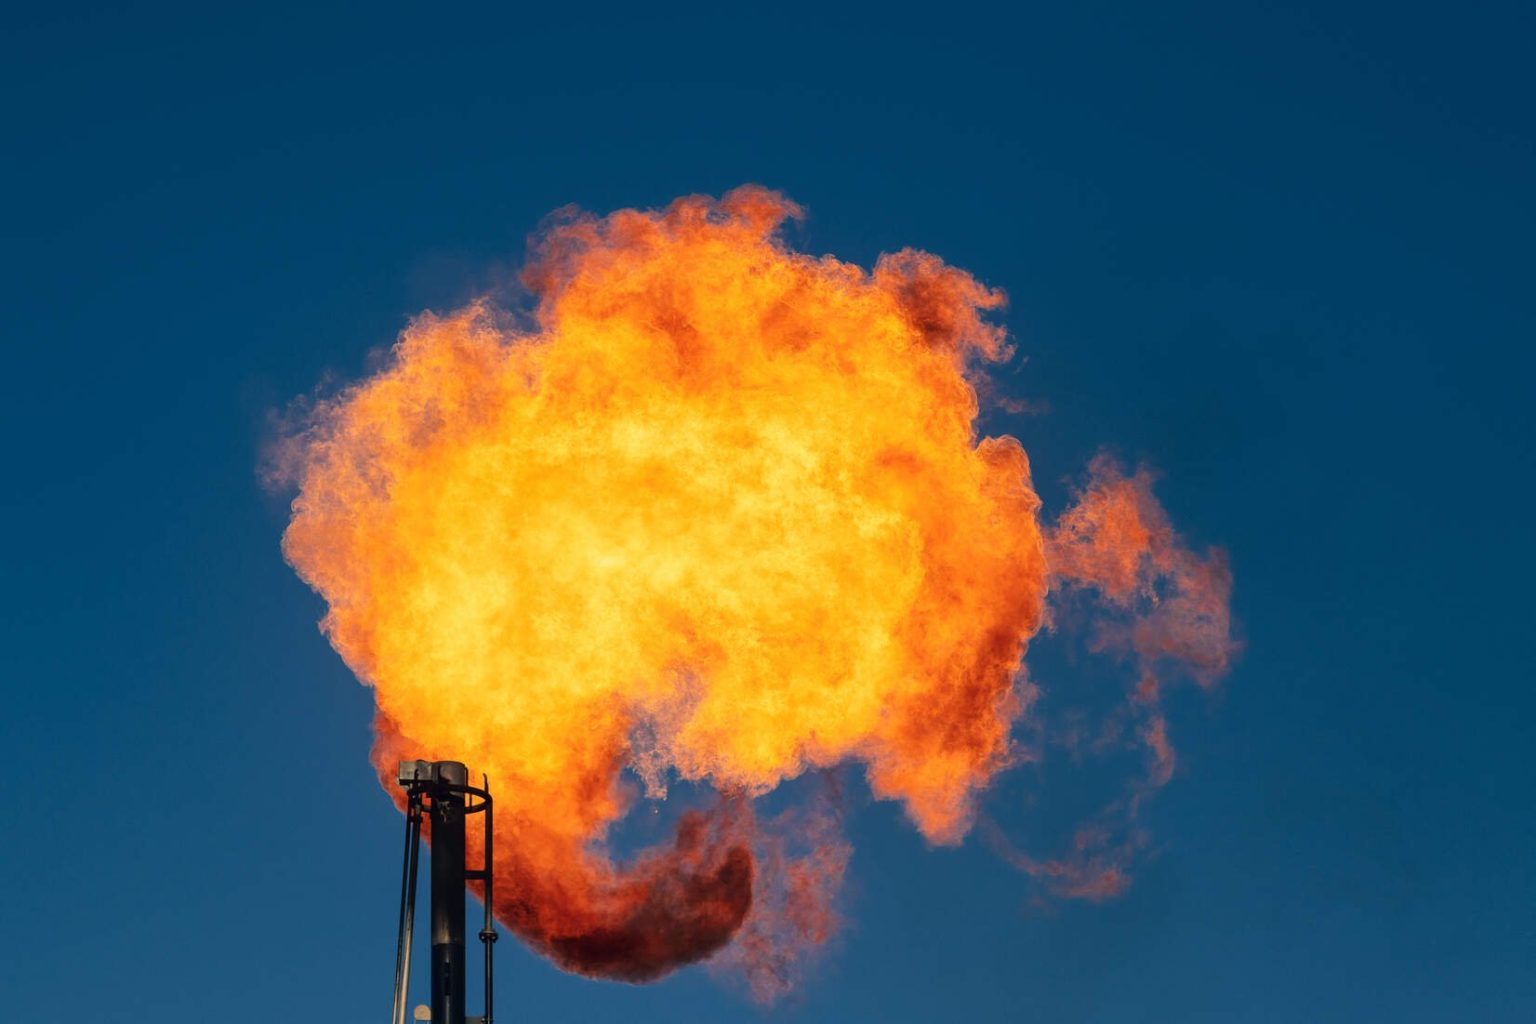
Imagen: Quema de gas natural en la Cuenca Pérmica. Crédito: Justin Hamel