
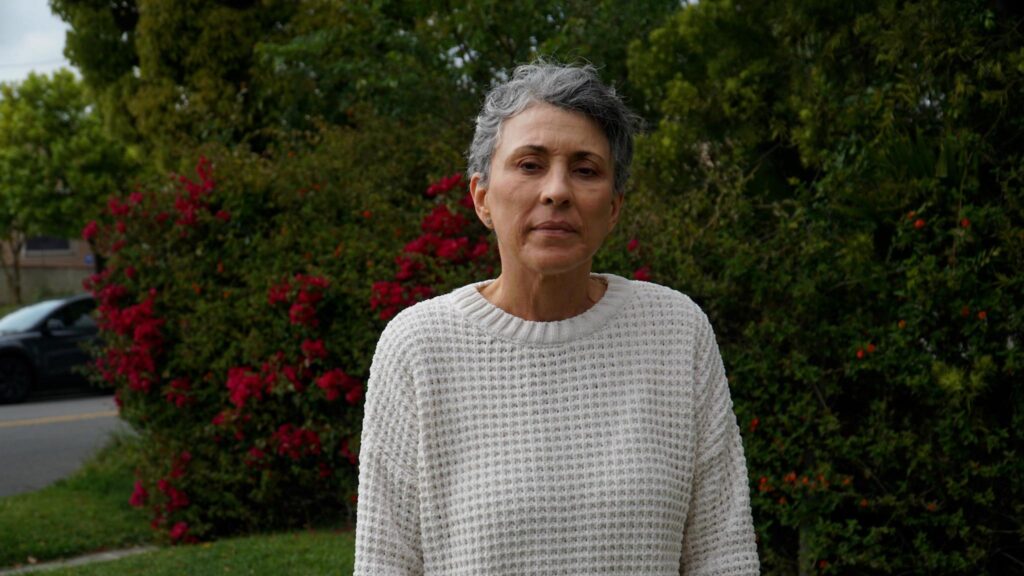
La casa de Rossana Valverde no se incendió.
La casa se mantuvo en pie, a pesar de los vientos de 99 kilómetros por hora que azotaron el incendio de Eaton hacia su hogar en Pasadena en enero de 2025. Después de que el enorme incendio forestal se desatara en una torre de servicios públicos a solo 300 metros de la cerca trasera de Valverde, ella tuvo menos de 10 minutos para escapar con su esposo, tres perros y la ropa que llevaban puesta.
Lograron escapar. Y cuando regresaron, la casa seguía allí, con sus pertenencias intactas.
Y ahí fue cuando comenzaron sus problemas con el seguro.
No se trataba solo de regatear sobre cuánto estaba dispuesta a pagar su aseguradora para cubrir los daños causados por el humo y las cenizas en su casa.
También estaba el costo desorbitado del seguro de su vivienda. Valverde afirma que sus primas se dispararon de 2,200 dólares al año a 9,000 dólares.
“Esto es lo que son los desastres climáticos”, dijo Valverde, quien un año después aún no ha regresado a su hogar. “No se trata solo de la pérdida, sino de las largas y estresantes consecuencias, los costos y la prolongada batalla con las compañías de seguros”.
Valverde no es el único que está sintiendo las consecuencias.
La crisis climática ya ha llegado para la mayoría de los estadounidenses, no derribando sus puertas, sino entrando por correo en forma de facturas más altas y avisos de no renovación de sus compañías de seguros. Así lo expresó el senador estadounidense Sheldon Whitehouse en una conferencia de prensa sobre el cambio climático y los seguros de hogar, organizada por el Centro para la Integridad Climática el 12 de marzo.
Dado el papel fundamental que ha desempeñado la crisis climática en el aumento de los costes de los seguros de vivienda, algunos estados han comenzado a considerar proyectos de ley destinados a transferir parte de los costes de los desastres relacionados con el clima de los particulares a las grandes compañías petroleras.
Nueva York , California y Hawái presentaron este año proyectos de ley que, según sus promotores, permitirían a los fiscales generales estatales demandar a las principales compañías de petróleo y gas por los costos derivados de las catástrofes climáticas. El dinero recuperado se destinaría a reembolsar a las personas afectadas por el aumento de las primas de seguros, al tiempo que se mantendrían los programas estatales de seguros de propiedad de "último recurso", incluyendo las iniciativas de resiliencia ante incendios forestales en California.
Los defensores de esos proyectos de ley argumentan que la industria del petróleo y el gas tiene una responsabilidad especial, no solo porque la quema de combustibles fósiles es el principal factor que contribuye al cambio climático, sino porque, durante décadas, la industria engañó a los legisladores, sembrando desinformación sobre sus productos y el propio cambio climático en un intento por frenar la transición energética.
Ante la indiferencia de la administración Trump ante la crisis climática, las consecuencias humanas y económicas de la negación del cambio climático siguen aumentando, según los defensores de estos proyectos de ley. Esto significa que las posibles responsabilidades de las empresas implicadas continuarán creciendo, a menos que algo cambie.
«Sencillamente, ya no existen escenarios en los que la industria de los combustibles fósiles pueda contaminar impunemente y en los que haya una vía hacia la seguridad climática», declaró el senador Whitehouse en la rueda de prensa. «Es tan sencillo como eso».
“Las compañías de combustibles fósiles sabían hace décadas que sus productos provocarían estos desastres, pero suprimieron esos estudios, manipularon a los legisladores y obstaculizaron la transición a la energía limpia”, declaró en la conferencia de prensa el senador estatal de California, Scott Wiener, quien en febrero patrocinó la Ley de Seguros y Recuperación Asequibles (SB 982) de ese estado para exigir responsabilidades a las grandes petroleras por el aumento de las primas de seguros debido a los riesgos climáticos. “Los californianos no deberían tener que seguir pagando el costo total de los desastres provocados por el cambio climático, dado el papel que la industria de los combustibles fósiles ha desempeñado para que llegáramos a esta situación”.
Los grupos de la industria petrolera han comenzado a movilizarse para combatir esos esfuerzos estatales.
Este año obtuvieron un éxito temprano en Hawái. El proyecto de ley 3000 del Senado estatal se estancó inesperadamente en el comité a principios de este mes después de que los legisladores recibieran comentarios públicos en contra de dicho proyecto de ley por parte del grupo comercial petrolero American Petroleum Institute (API) y la Cámara de Comercio local.
La API calificó el proyecto de ley de inconstitucional, argumentando que la ley penalizaría retroactivamente la venta legal de combustibles fósiles y discriminaría injustamente a la industria petrolera.
“Las leyes de ‘superfondo climático’ en Vermont y Nueva York están siendo impugnadas en tribunales federales, incluso por el Departamento de Justicia de Estados Unidos y grupos empresariales nacionales, con el argumento de que estos estatutos imponen indebidamente una responsabilidad estricta retroactiva por las emisiones globales de gases de efecto invernadero”, escribió la API.
“Al mismo tiempo, el Estado, la Ciudad y el Condado de Honolulu y el Condado de Maui están litigando actualmente demandas relacionadas con el clima contra importantes compañías energéticas en los tribunales del Estado de Hawái”, agregó, calificando ese litigio pendiente de “plagado de incertidumbre y cuestiones legales”.
«Esa incertidumbre puede frenar la inversión y la competencia a largo plazo», advirtió la asociación comercial, «en un mercado que ya se enfrenta a algunos de los costes energéticos y de vida más altos del país, lo que dificulta la situación para las familias y las pequeñas empresas».
'Disrupciones masivas'
Con el aumento de los fenómenos meteorológicos extremos, los costos de los seguros de vivienda en todo el país se han disparado, aumentando al doble de la tasa de inflación entre 2021 y 2024. Las primas subieron un 70 % en los últimos cinco años, según el informe de seguimiento hipotecario de Intercontinental Exchange publicado en septiembre. En Los Ángeles, las tarifas se dispararon un 19.5 % solo entre 2024 y 2025.
Las aseguradoras privadas se están retirando cada vez más de zonas vulnerables, al considerar que no merece la pena correr el riesgo. Entre 2021 y 2024, aproximadamente 1.4 millones de pólizas de seguro de hogar en todo el país no fueron renovadas, según Dave Jones, director de la Iniciativa de Riesgo Climático del Centro de Derecho, Energía y Medio Ambiente de la Facultad de Derecho de la Universidad de California en Berkeley.
Según declaró en el evento del Centro para la Integridad Climática, alrededor de 3.2 millones de estadounidenses se han visto obligados a recurrir a aseguradoras de último recurso, denominadas "planes FAIR" o "mercados residuales", a partir de 2025, porque ya no pueden obtener un seguro privado.
Ante el drástico aumento de los costos, algunos propietarios simplemente están prescindiendo del seguro de hogar. Una encuesta realizada en 2025 a residentes de California por la Escuela de Asuntos Públicos Luskin de la UCLA reveló que más del 20 por ciento de los encuestados "habían optado por dejar de comprar un seguro de hogar porque los costos eran demasiado altos".
Pero para cualquiera que esté pagando una hipoteca, el seguro de hogar es una necesidad, ya que los prestamistas generalmente lo exigen hasta que se liquida el préstamo.
Derramarse
Eso significa que los problemas con el seguro de hogar pueden repercutir en el mercado hipotecario.
“También estamos viendo, como aludió el senador Whitehouse, un aumento en la morosidad, los impagos y los reembolsos de hipotecas, ya que las personas que ya no pueden pagar un seguro tienen que abandonar su hogar porque no pueden pagar su hipoteca o no están en condiciones de hacerlo”, dijo Jones, el excomisionado de seguros de California, refiriéndose a la conferencia de prensa de Climate Integrity.
Esas dificultades también están pasando factura a la hora de comprar y vender viviendas.
Según una encuesta reciente publicada el 20 de marzo por la revista especializada Mortgage Professional America, el 64 % de los prestamistas hipotecarios reportaron problemas con los seguros de vivienda, ya sea con frecuencia o con cierta frecuencia. El 37 % de los prestamistas hipotecarios reportaron clientes que tuvieron que optar por una vivienda menos costosa debido a los gastos del seguro. Muchos agentes de crédito reportan haber denegado entre uno y dos préstamos al mes específicamente debido a problemas de relación deuda-ingresos derivados de los seguros.
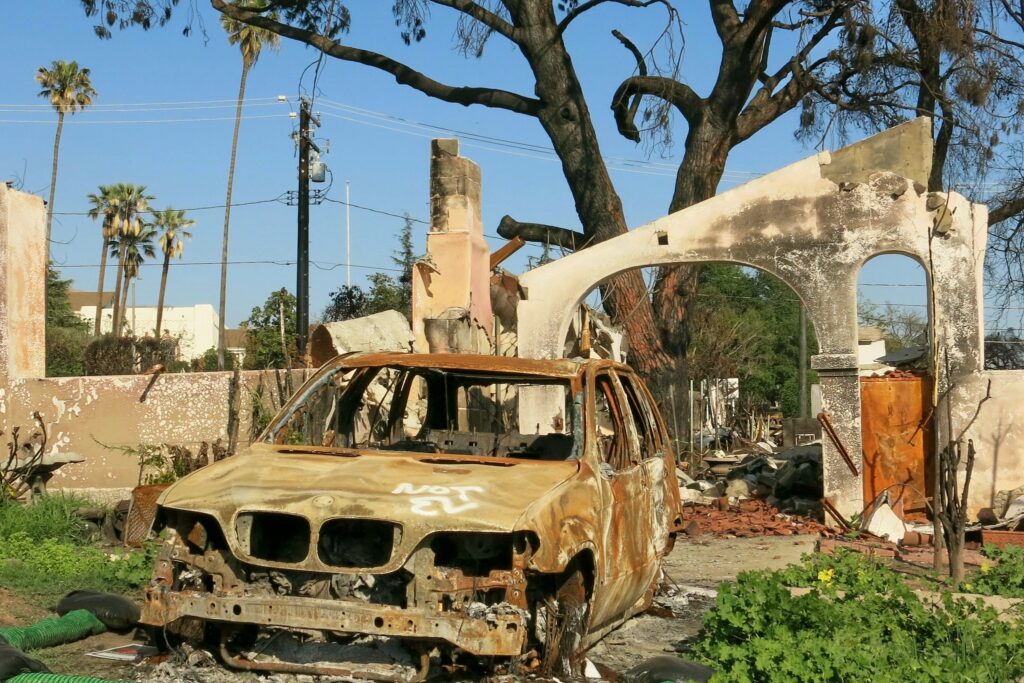
No hace falta ser propietario de una vivienda —ni desearlo— para verse afectado por el aumento de los precios. Los arrendadores están trasladando parte de sus mayores costos a los inquilinos, según constató la Reserva Federal en un informe de septiembre. Las primas de los seguros para inquilinos también han subido, señaló Experian el año pasado, revirtiendo la prolongada tendencia a la baja que disfrutaron los inquilinos durante la década de 2010.
Tomemos como ejemplo Hawái, donde los fuertes vientos avivaron incendios forestales que destruyeron la histórica ciudad de Lahaina en Maui en 2023, causando daños por valor de miles de millones de dólares.
Hawái se enfrentó a una crisis de seguros que inicialmente se estimó en hasta 40 mil millones de dólares, el doble del presupuesto anual total del estado. Las tasas de no renovación aumentaron un 200 por ciento después de los incendios, según declaró a la prensa el senador estatal de Hawái, Jarrett Keohokalole.
En respuesta, Hawái hizo lo que Florida y otros estados han intentado de alguna forma: crear una "opción pública" en la que el gobierno estatal interviene y se convierte en un asegurador de último recurso.
“Nos vimos obligados a tomar medidas”, declaró el senador Keohokalole. La no renovación de contratos estaba provocando “graves trastornos en nuestro mercado inmobiliario, especialmente en el sector de los condominios, donde residen 170,000 personas en el estado de Hawái”.
Hoy, Hawái se recupera de las peores inundaciones en décadas, ya que las fuertes lluvias obligaron a miles de personas , incluido el actor Jason Momoa, protagonista de la película Aquaman , a evacuar durante el fin de semana. El gobernador Josh Green estimó los daños en más de mil millones de dólares durante una conferencia de prensa el viernes por la noche.
El proyecto de ley SB 3000 de Hawái, que no prosperó este mes, habría aumentado los poderes del fiscal general del estado, permitiendo que "el estado recupere las pérdidas sufridas si se produce otro evento provocado por el cambio climático que esta opción pública deba financiar, a las compañías petroleras que contribuyeron directamente al problema", dijo Keohokalole, pocos días antes de que ocurrieran las inundaciones.
“No solo es nuestra responsabilidad en nuestras respectivas comunidades intentar averiguar cómo afrontar esta crisis”, dijo Keohokalole, “sino que también debería ser responsabilidad de las entidades que se beneficiaron de una situación que crearon a sabiendas y ayudaron a perpetuar”.
Ruptura tél Lazos Tsombrero Atar
Puede parecer exagerado pedir a las compañías petroleras que paguen los costos del seguro de propiedad de otra persona, pero los expertos en seguros afirman que se basa en un principio jurídico bien establecido: quien causa un daño, debe pagarlo. Como dice el refrán, quien lo rompe, lo paga.
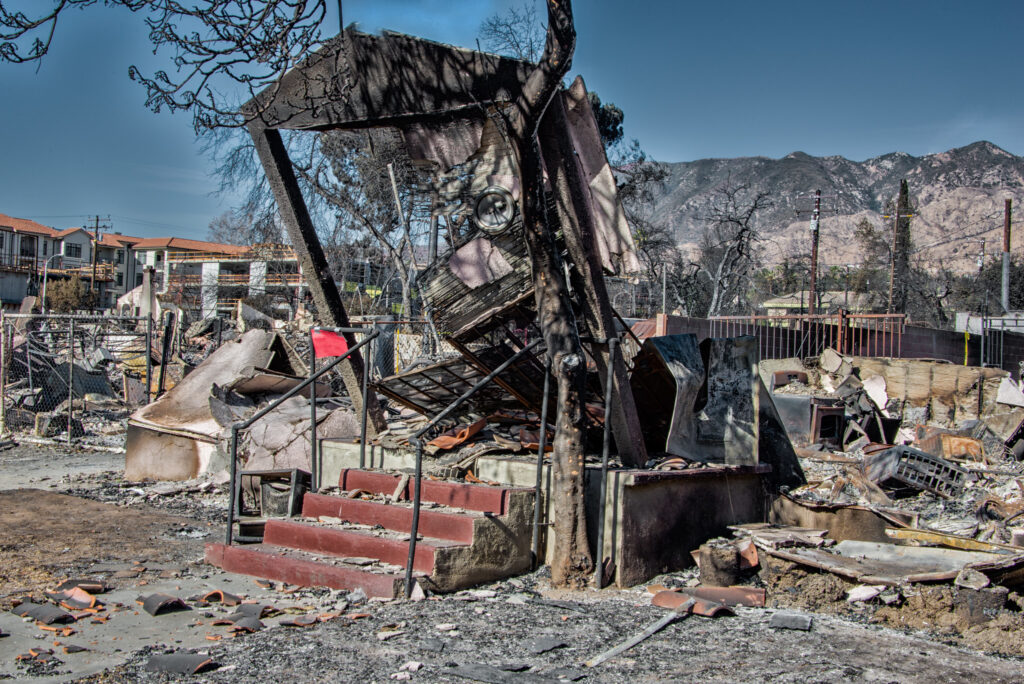
Es posible que el seguro cubra inicialmente los daños materiales, pero si la culpa es de otra persona, la compañía aseguradora puede demandar al responsable. En algunos estados, esto se aplica incluso cuando hay varias causas involucradas, por ejemplo, cuando la negligencia o imprudencia de otra persona solo es parcialmente responsable.
“Las compañías de seguros tienen el derecho, desde hace mucho tiempo, de interponer demandas contra terceros cuyas acciones y reacciones les hayan causado pérdidas”, dijo Jones. “Se llama derecho de subrogación, y las compañías de seguros no han dudado en interponer demandas de subrogación contra las grandes tabacaleras y las grandes farmacéuticas de opioides por pérdidas en seguros de salud, o contra las empresas de servicios públicos cuyos equipos provocan incendios”.
Hasta el momento, las compañías de seguros privadas no han presentado ni una sola demanda para recuperar los daños causados por el papel de las empresas de petróleo y gas en la crisis climática, dijo Jones.
Señaló la forma en que las grandes petroleras y las principales compañías de seguros están interrelacionadas.
“Resulta que, solo en Estados Unidos, las aseguradoras tienen más de medio billón de dólares invertidos en la industria del petróleo y el gas”, afirmó. “Y suscriben una cantidad considerable de seguros para dicha industria”.
Según Jones, los proyectos de ley estatales garantizarían que los fiscales generales estatales tengan la oportunidad de actuar cuando las aseguradoras corporativas no lo hagan; un plan de respaldo que, según él, es especialmente vital ahora que los estados actúan como aseguradoras de último recurso.
The Aftermath
“Nuestra casa se salvó y, al principio, nos sentimos muy afortunados”, dijo Valverde.
Meses después, según contó, realizaron pruebas independientes que revelaron la presencia de plomo, arsénico y níquel.
“Hemos tenido que deshacernos de muchas de nuestras pertenencias debido a la contaminación”, dijo. “Mi esposo y yo cumpliremos 70 años el próximo año. Yo soy trabajadora social jubilada y él es profesor de educación especial jubilado”.
“He vivido en Pasadena durante más de 50 años. He criado a mi familia aquí. Mis nietos gemelos de dos años viven aquí. Esta ciudad es mi hogar”, dijo. “Pero el año pasado ese hogar se volvió inhabitable”.
Para Valverde, las conexiones climáticas son obvias.
“El fuego llegó a nuestro patio trasero pocos días antes de que Palisades se incendiara”, dijo Valverde. “Unas semanas después, [los incendios forestales] azotaron la costa este. Este tipo de desastres ya no son raros. Se están volviendo constantes. No se trata solo de incendios, sino también de inundaciones, huracanes, calor extremo y, en nuestro caso, tormentas de viento extremas”.
Esto aumenta el temor de que, a menos que algo cambie, los costos del seguro de Valverde, al igual que los de todos los demás, seguirán aumentando.
“¿Hasta dónde subirá? ¿Podremos siquiera conseguir un seguro?”, preguntó Valverde. “Conocemos gente en nuestro vecindario que paga incluso más que nosotros”.
“Alzo la voz por mi comunidad, por mis nietos y por las familias que han sido invisibilizadas por esta crisis”, dijo. “Como sobrevivientes, merecemos algo más que silencio. Merecemos que se rindan cuentas, merecemos una verdadera recuperación y merecemos poder regresar a nuestros hogares sin que nos veamos obligados a abandonarlos por el aumento insostenible de los costos de los seguros”.