Il y a environ cinq ans, alors que la ruée vers le forage de schiste déferlait sur les États-Unis, les foreurs avaient besoin de liquidités immédiates — et rapidement — pour pouvoir acquérir des terrains, forer et fracturer des puits d'exploration, et perfectionner leurs compétences en matière de forage horizontal et de fracturation hydraulique (fracking) qui ont alimenté un boom pétrolier et gazier.
Banquiers et financiers ont commencé à fréquenter les conférences sur l'industrie du schiste bitumineux, vantant une idée ingénieuse. En exploitant une disposition obscure du code fiscal, les foreurs et les constructeurs de pipelines pouvaient attirer une catégorie d'investisseurs différente de celle qui s'intéresse habituellement à un secteur sujet aux fluctuations importantes : des investisseurs en quête de stabilité et de prévisibilité. « Créez une société en commandite principale ( MLP) » , leur a-t-on conseillé, « et vous pourrez accéder à ces capitaux. »
L’argumentaire des MLP auprès des investisseurs était difficile à résister : « elles offrent des rendements élevés et des impôts faibles », comme les décrivait le Financial Times en 2013. Les avantages fiscaux constituaient un atout majeur, notamment pour les investisseurs fortunés (non seulement les particuliers, mais aussi les fonds de pension, qui ont investi des milliards).
Le principal avantage : une faille fiscale permettant aux MLP d’échapper à la « double imposition », un système que subissent les sociétés classiques et que les investisseurs détestent, où l’impôt est payé à la fois par la société sur ses bénéfices et par les investisseurs sur leurs revenus. Pas d’impôt sur les sociétés : plus d’argent pour tous, sauf pour l’État.
En 2000, la valeur marchande totale des MLP était inférieure à 14 milliards de dollars ; en 2014, elles avaient attiré plus de 500 milliards de dollars d'investissements et certains prédisaient avec enthousiasme que les MLP pourraient devenir une classe d'actifs valant mille milliards de dollars.
Les MLP présentent une autre particularité qui a séduit les investisseurs. Leurs détenteurs peuvent non seulement percevoir des « distributions », soit un pourcentage des bénéfices tous les trois mois, mais aussi négocier leurs actions comme des actions classiques. Il existait donc deux façons de profiter de l'expansion rapide du secteur.
Parallèlement, les avantages fiscaux étaient substantiels : de 2009 à 2012, les MLP ont permis à leurs bénéficiaires d'économiser 13 milliards de dollars sur leurs factures fiscales, selon un rapport de 2013.
Les sociétés d'investissement ont fortement misé sur les MLP . En 2014, Bloomberg a rapporté que 109 des 114 MLP bénéficiaient de recommandations favorables de la part de la majorité des analystes de Wall Street qui les suivaient. « Au sommet, tout le monde y croit », a déclaré Timothy Gramatovich, directeur des investissements de Peritus Asset Management, société basée en Californie, à Bloomberg.
Wall Street les adorait pour des raisons qui lui étaient propres : les 890.3 millions de dollars que, selon les calculs de Bloomberg, les MLP ont rapportés aux banques en commissions en 2013. « Les MLP , c’est le rêve de Wall Street », a observé un analyste de Hedgeye Risk Management. « Ce sont des machines à commissions. »
Les MLP ont contribué à alimenter l'essor de l'industrie du schiste, favorisant ainsi l'expansion rapide de la fracturation hydraulique à l'échelle nationale. Comble de l'absurdité en matière de politiques publiques, les avantages d'une MLP énergétique sont exclusivement réservés aux producteurs d'énergies non renouvelables, ce qui crée un paradis fiscal pour ces entreprises et les incite à s'endetter davantage.
C’est exact : les MLP offrent un avantage fiscal aux entreprises américaines produisant de l’énergie non renouvelable, un avantage qui n’est pas disponible pour les entreprises d’énergie éolienne, solaire, géothermique ou hydroélectrique, et leur utilisation s’est rapidement développée à un moment où le reste du monde s’employait à préparer le terrain pour des progrès considérables dans la transition vers les énergies renouvelables.
Le problème, aujourd'hui, c'est que de nombreuses MLP pourraient même ne pas s'avérer être des investissements judicieux.
Gestion des péages
Fortement orientées vers les sociétés de pipelines, les MLP étaient souvent présentées aux investisseurs comme les « péages » de l'exploitation du gaz de schiste. On conseillait aux investisseurs : ne financez pas les entreprises de fracturation hydraulique à risque ; prélevez plutôt un faible pourcentage sur chaque baril de pétrole ou million de pieds cubes (mcf) de gaz naturel extrait. Les analystes prévoyaient que les MLP pourraient devenir le principal fournisseur de capitaux pour les infrastructures nécessaires à l'essor du gaz de schiste.
Mais même ces sociétés de fracturation hydraulique risquées se lançaient dans le jeu des MLP , en scindant des actifs comme la production des puits existants en un ensemble qui permettrait aux foreurs de lever plus de capitaux tout en se déchargeant du risque que leurs puits soient moins performants à long terme.
Les MLP distribuent une part importante (parfois 90 %) de leurs bénéfices sous forme de « distributions » trimestrielles, ce qui les oblige à trouver constamment de nouvelles sources de financement. Si ces liquidités proviennent de revenus réguliers et réguliers issus de projets existants, les MLP peuvent être extrêmement stables. En revanche, lorsque leur flux de trésorerie repose continuellement sur des emprunts (souvent pour financer de nouveaux projets), les MLP peuvent rapidement s'endetter, empruntant un trimestre, puis davantage le trimestre suivant.
Et lorsque les MLP ( Master Limited Partnerships) font faillite, le coup est double , comme de nombreux investisseurs l'ont constaté en 2016 lors de l'effondrement des prix du pétrole. Leurs avantages fiscaux s'inversent et les investisseurs subissent simultanément des pertes et une augmentation de leur facture fiscale. C'est ce qui s'est produit lors du premier krach majeur des MLP de schiste en 2015-2016, la chute des prix du pétrole ayant poussé de nombreux investisseurs à se retirer.
« Puits à sec ? Votre problème. »
John Dizard, chroniqueur au Financial Times qui avait prédit avec clairvoyance l'éclatement de la bulle du schiste en 2010, met aujourd'hui en lumière l'existence d'une « bulle des infrastructures pétrolières et gazières » qui, selon lui, est en train d'éclater pour une toute nouvelle raison – alors même que les prix du pétrole ont commencé à augmenter.
Les investisseurs pourraient raisonnablement s'attendre à ce que les pipelines, les puits de gaz et les usines de traitement qu'ils ont contribué à financer génèrent des rendements pendant des décennies, même si l'expansion fulgurante des premières années de l'exploitation du gaz de schiste a ralenti suite à deux années de prix du pétrole bas. Mais la réalité est un peu plus complexe, prévient Dizard.
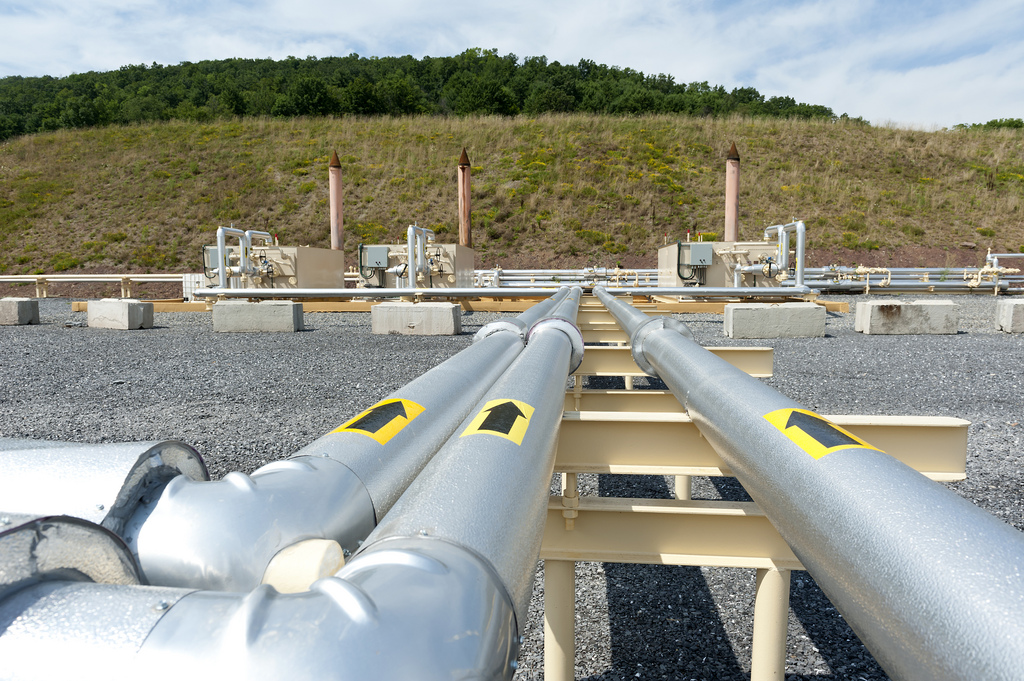
Des pipelines, des raffineries et d'autres infrastructures se développent rapidement autour des gisements de pétrole et de gaz de schiste. comme on le voit ici en PennsylvanieCrédit : Max Phillips (Jeremy Buckingham) MLC), via Au-delà du charbon & Bibliothèque d'images de gaz, CC BY 2.0
« Mais si l'on creuse un peu plus les bassins pétroliers et gaziers, on découvre le reste de l'histoire. Les gisements de pétrole et de gaz s'épuisent… et les gisements de schiste s'épuisent plus rapidement que les autres », écrit Dizard . « Cela signifie que les pipelines et les usines de traitement finissent par se retrouver avec des réservoirs vides d'un côté et des consommateurs impatients de l'autre. Quelle que soit la durée de vie que pourraient assurer ces infrastructures, la production ne suffira jamais à les remplir. »
« Puits à sec ? C’est votre problème », prévenait-il dans une chronique du 13 avril. « Ce sort est désormais réservé aux pipelines et aux usines liées aux premiers grands gisements de gaz de schiste de Barnett, Woodford et Haynesville. En septembre, les analystes de Wells Fargo estimaient que quatre pipelines desservant les zones ayant connu le boom initial seraient reconduits pour des volumes bien inférieurs. »
Si les prédictions sur l'avenir de l'industrie pétrolière et gazière ont souvent mené à des fortunes diverses, l'expérience de Dizard justifie qu'on s'y intéresse. Il fut l'un des premiers à exprimer un scepticisme notable quant à l'essor du gaz de schiste. Tout investisseur ayant vendu ses actions de Chesapeake Energy, fleuron de cette ruée vers le gaz de schiste, lorsque Dizard fit part de ses doutes en juillet 2010, aurait réalisé un gain de plus de 21 dollars par action, contre seulement 2.95 dollars actuellement.
Et même si personne n'aurait sans doute pu prédire la nature exacte des problèmes juridiques et des scandales qui ont entaché Chesapeake Energy, les questions soulevées par Dizard en 2010 continuent de peser sur l'industrie du schiste bitumineux : la fracturation hydraulique coûte très cher et les puits de schiste s'épuisent rapidement.
Au-delà de Chesapeake, l'industrie du schiste a continué de stimuler la croissance de la production de pétrole et de gaz, mais elle l'a fait en perdant de l'argent à profusion, le Wall Street Journal rapportant en décembre 2017 que l'industrie avait dépensé la somme astronomique de 280 milliards de dollars de plus qu'elle n'en avait gagné.
Huit ans après le premier avertissement de Dizard, il ne fait aucun doute que le rendement des puits de schiste individuels diminue rapidement. Plus de la moitié de la production pétrolière américaine provient désormais de puits forés au cours des deux dernières années, selon un rapport de l'Agence d'information sur l'énergie publié l'an dernier. Pendant des années, les producteurs ont maintenu l'intérêt de Wall Street en enchaînant les nouvelles découvertes, mais de nombreux observateurs commencent à comprendre la situation.
« Les gisements de schiste bitumineux prometteurs ont tendance à décevoir après quelques années, et le bassin permien sera le prochain grand test de cette tendance », écrivait Stephen Rassenfoss, rédacteur en chef du Journal of Petroleum Technology, en septembre 2017.
Wall Street passe à autre chose
Les MLP ( Master Limited Partnerships) spécialisées dans le forage de schiste bitumineux ont récemment perdu la faveur de Wall Street, créant des tensions entre le secteur et ses financeurs. Certains dirigeants du secteur estiment que les MLP sont particulièrement performantes lorsqu'elles regroupent les opérations à toutes les étapes de la production de pétrole et de gaz, offrant ainsi aux foreurs une vision globale du marché des pipelines et aux sociétés de pipelines une meilleure compréhension des perspectives pour les foreurs.
Mais Welles Fitzpatrick, directeur général de la recherche en exploration et production ( E&P ) chez SunTrust Robinson Humphrey, a soutenu lors de la conférence sur le gaz de schiste Marcellus Midstream 2018 que, du point de vue d'un investisseur, associer une société d'exploration et de production à une société de pipelines n'avait guère de sens. « On vend en quelque sorte un ensemble qui ne plaît pas aux gens – ce n'est pas comme internet et le téléphone, c'est plutôt comme internet et des cours de karaté », a-t-il déclaré. « Ça n'a tout simplement aucun sens. »
Et les investisseurs ne s'intéressent pas seulement aux MLP pour les profits immédiats qu'elles peuvent générer en les démantelant. Ils sont également affectés par un certain nombre de facteurs.
« Lors du ralentissement économique de 2015-2016, les volumes ont diminué et les pipelines n'ont pas acheminé suffisamment de pétrole brut ni de gaz naturel, ce qui a entraîné une baisse des bénéfices des MLP », explique Gary Bradshaw, gestionnaire de portefeuille chez Hodges Mutual Funds, qui gère 1.5 milliard de dollars d'actifs. « Nous avons quasiment surdimensionné le réseau de pipelines. Beaucoup de ces entreprises ont finalement dû réduire leurs dividendes, ce qui a fortement déplu aux investisseurs. »
Égaliser les chances ?
Formulaires fiscaux utilisés pour une société en commandite principale. Crédit : Sharon Kelly, DeSmog
Dans les années 1980, le Congrès a cherché à limiter le recours aux MLP ( Master Limited Partnerships) dans de nombreux secteurs, en adoptant une loi restreignant leur utilisation aux entreprises dont 90 % ou plus des revenus proviennent d'une liste spécifique. Si vous construisiez un pipeline, exploitiez du bois ou extrayiez du charbon, vous étiez éligible ; en revanche, tenir un restaurant ou construire une éolienne ne l'était pas. La question a été réexaminée en 2008, et quelques autres secteurs énergétiques ont été ajoutés, notamment les biocarburants, mais les secteurs à la croissance la plus rapide en matière d'énergies renouvelables, comme l'éolien et le solaire, ont été exclus.
Depuis lors, les environnementalistes débattent de l'opportunité d'étendre les MLP aux entreprises éoliennes et solaires ou de supprimer complètement cette structure.
Un projet de loi du Sénat, intitulé « Master Limited Partnerships Parity Act », a été présenté en novembre par le sénateur du Delaware, Chris Coons, et vise à rendre les entreprises éoliennes et solaires éligibles à la création de MLP (Master Limited Partnerships). Ce projet de loi a reçu le soutien d'un large éventail d'institutions, dont NRG Energy, Williams et DuPont, ainsi que de l'Union of Concerned Scientists et de nombreux groupes du secteur des énergies renouvelables.
Mais certains craignent que les avantages éventuels pour les industries éolienne et solaire soient minimes et largement inférieurs aux avantages liés au maintien de l'avantage fiscal pour l'industrie des combustibles fossiles.
« Nombreux sont ceux qui s’accordent à dire que la promotion des énergies renouvelables est une entreprise louable, car elle contribuerait à un environnement plus propre et réduirait la dépendance au pétrole importé. Permettre aux énergies renouvelables d’accéder aux mêmes capitaux publics que les industries pétrolières et gazières constituerait une étape importante pour favoriser leur développement », écrivait le comptable David Powers dans un article de revue juridique de 2017.
« Toutefois, la meilleure façon d’atteindre cet objectif est d’empêcher l’industrie pétrolière et gazière d’utiliser le MLP plutôt que de l’ouvrir au secteur des énergies renouvelables. »
Les entreprises d'énergies renouvelables ont une autre option si elles cherchent des moyens de bénéficier d'avantages similaires tout en finançant leur propre expansion rapide — du moins pour l'instant.
Les secteurs de l'éolien et du solaire utilisent une autre structure juridique, la YieldCo, pour créer une « MLP synthétique ». Cependant, les YieldCos dépendent de crédits d'impôt (le crédit d'impôt à l'investissement et le crédit d'impôt à la production) qui sont progressivement supprimés et disparaîtront d'ici cinq ans. Sauf changement de situation, ces crédits ne seront disponibles que temporairement.
Actuellement, le climat politique au Congrès bloque les efforts de réforme. Le républicain texan John Cornyn a donné un peu de poids aux MLP en faisant glisser un amendement de dernière minute dans le projet de réforme fiscale de Trump, préservant ainsi certains de leurs avantages fiscaux.
Mais que la loi change ou reste la même, les perspectives financières des MLP restent incertaines, une importante MLP de schiste ayant déposé le bilan le mois dernier, laissant derrière elle un actif de 61.4 millions de dollars contre un passif de 654 millions de dollars, selon Reuters.
Suivez la série d'enquêtes de DeSmog : Finances de la fracturation hydraulique : L'industrie du schiste s'endette plus qu'elle ne profite
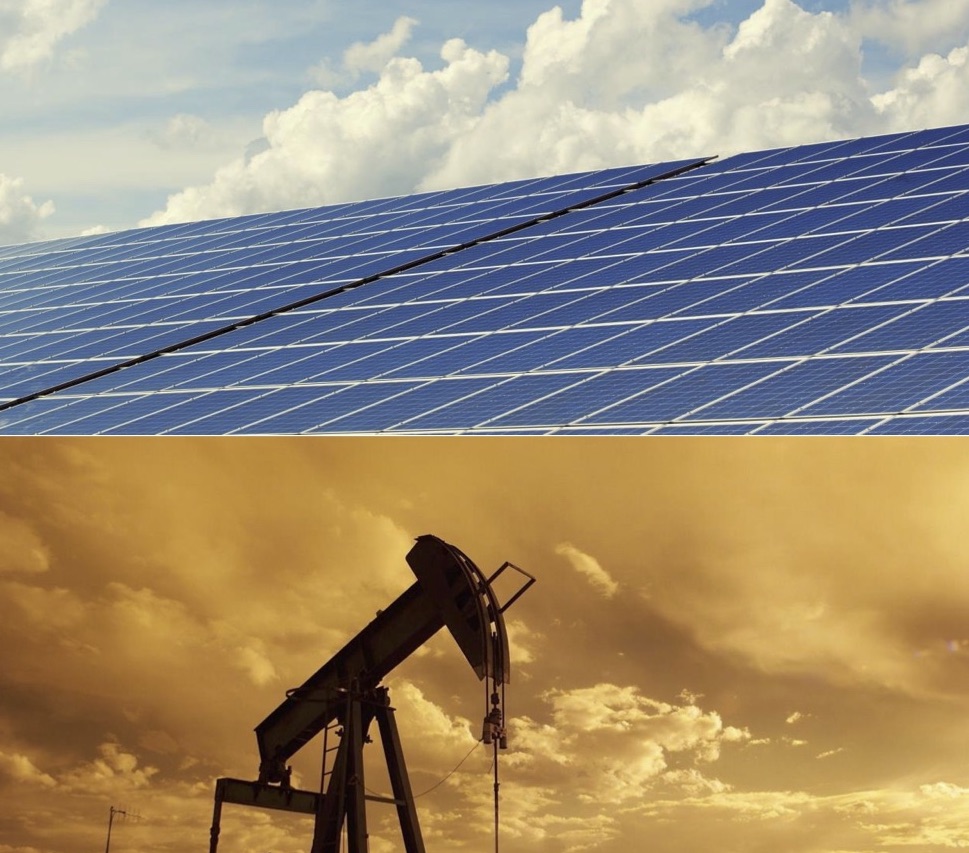
Image principale : Panneaux solaires et pompe à pétrole . Crédit : Photos originales de Pixabay, licence CC0