Em 2008, Aubrey McClendon era o CEO mais bem pago da lista Fortune 500 nos Estados Unidos, título que conquistou ao receber US$ 112 milhões pela gestão da Chesapeake Energy. Mais tarde apelidado de "Rei do Xisto", ele esteve na vanguarda do próximo boom da indústria de petróleo e gás, possibilitado pelos avanços no fraturamento hidráulico, técnica que permitiu a extração de combustíveis fósseis de formações de xisto nos EUA.
Qual era o segredo de McClendon? Em vez de administrar uma empresa que visava a venda de petróleo e gás, ele basicamente especulava com imóveis: adquiria concessões para perfurar em terras e as revendia por cinco a dez vezes mais, algo que McClendon explicou ser muito mais lucrativo do que "tentar produzir gás". Mas sua história pode servir como um alerta para uma indústria que continua fazendo grandes promessas com dinheiro emprestado — enquanto seus investidores começam a perder a paciência, uma tendência que a DeSmog investigará em uma série detalhada nas próximas semanas.
De 2008 a 2009, as ações da Chesapeake Energy oscilaram de US$ 64 por ação sob a gestão de McClendon para cerca de US$ 17. Hoje, valem apenas US$ 3 por ação — o mesmo preço de 2000. Visionário no que diz respeito ao fraturamento hidráulico, McClendon aperfeiçoou a fórmula de contrair empréstimos para impulsionar a revolução que remodelou os mercados de energia americanos.
Uma indústria construída sobre dívidas
Aproximadamente uma década após a ascensão de McClendon, o Wall Street Journal noticiou que “as empresas de energia [desde 2007] gastaram US$ 280 bilhões a mais do que geraram com suas operações em investimentos em xisto, de acordo com a consultoria Evercore ISI ”.
De modo geral, a experiência americana com o fraturamento hidráulico tem sido um desastre financeiro para muitos de seus investidores, que sofreram com os altos empréstimos, os baixos retornos e as falências do setor, e o caminho para a lucratividade está repleto de obstáculos potenciais significativos. Até o momento, a indústria tem explorado os "pontos mais promissores" nas principais formações de xisto do país, buscando primeiro o petróleo mais fácil e valioso.
Mas, ao mesmo tempo, as empresas de energia estão contraindo mais empréstimos para perfurar mais poços, as áreas mais promissoras estão se esgotando, criando um dilema sem solução, já que mais perfurações geram mais dívidas.
“É preciso continuar perfurando”, disse David Hughes, geocientista e pesquisador especializado em produção de gás e petróleo de xisto no Post Carbon Institute , ao DeSmog. Mas ele também observou que, com a maioria das áreas mais promissoras já exploradas, os produtores são forçados a se deslocar para regiões menos produtivas.
O resultado? "A produtividade diminui e os custos permanecem os mesmos", explicou ele.
Embora Hughes compreenda a lógica da indústria para continuar perfurando novos poços com prejuízo, ele duvida da sustentabilidade dessa prática.
“Não acho que, a longo prazo, eles consigam resolver isso apenas perfurando o solo”, disse Hughes ao DeSmog.
Enquanto políticos e a grande mídia alardeiam uma “revolução” energética americana, está ficando claro que — assim como a bolha imobiliária de poucos anos antes — o boom do petróleo e do gás nos Estados Unidos, impulsionado pelas inovações do fraturamento hidráulico, pode ser um dos maiores prejuízos financeiros da história do país. E isso acabou afetando McClendon.
Em 2016, o magnata do xisto foi indiciado por manipulação de licitações em leilões de concessões de perfuração. Ele morreu no dia seguinte em um acidente de carro, o que levou a especulações de que McClendon teria cometido suicídio, um rumor impossível de confirmar. No entanto, o chefe de polícia presente no local observou : "Havia muitas oportunidades para ele corrigir a direção e voltar para a estrada, mas isso não aconteceu."
O mesmo se pode dizer da atual indústria de xisto. Há muitas oportunidades para essas empresas de energia corrigirem seu rumo — por exemplo, vinculando a remuneração dos CEOs aos lucros da empresa em vez dos volumes de produção de petróleo — mas, em vez disso, elas estão avançando a toda velocidade com um modelo de negócios que parece prestes a entrar em colapso.
Mas a esperança é a última que morre.
É claro que a mídia empresarial e os grupos de reflexão conservadores ainda estão difundindo a ideia de que a indústria do fracking produziu uma revolução econômica e tecnológica.
Em 2017, o Investors Business Daily publicou um artigo de opinião intitulado "A Revolução do Xisto é uma História de Sucesso Feita nos Estados Unidos". O artigo foi escrito por Mark Perry, do American Enterprise Institute — um think tank focado no livre mercado e financiado em parte pela indústria de petróleo e gás.
Como o autor mede o sucesso? Não pelos lucros. A métrica que Perry usa para argumentar o sucesso da indústria do fraturamento hidráulico é o volume de produção. E é verdade que os volumes de petróleo produzidos pelo fraturamento hidráulico do xisto estão aumentando e atualmente em níveis recordes . Mas aqui está o problema: quando se perde dinheiro em cada barril de petróleo extraído e vendido, quanto mais se extrai, mais dinheiro se perde. Embora seja verdade que a indústria tenha sido bem-sucedida em extrair petróleo do solo, suas empresas, em sua maioria, perderam dinheiro fazendo isso.
No entanto, tal como aconteceu com o boom imobiliário nos EUA , persiste esta narrativa falsa de que a indústria do fracking é um empreendimento lucrativo, em vez de deficitário.
Uma manchete do Wall Street Journal publicada no início de 2018 projetava esse otimismo eterno sobre a indústria do fracking: "As empresas de fracking podem ganhar mais dinheiro do que nunca em 2018, se não estragarem tudo."
Essa manchete consegue ser, ao mesmo tempo, muito enganosa e verdadeira. Enganosa porque a indústria nunca deu lucro. Verdadeira porque, se as empresas de petróleo e gás lucrarem com o fraturamento hidráulico em 2018, será mais "do que nunca".
No entanto, a nuance está no subtítulo: " As empresas de xisto dos EUA estão prestes a ganhar dinheiro de verdade este ano, pela primeira vez desde o início do boom do fracking."
Preparados para ganhar “dinheiro de verdade” “pela primeira vez”. Ou, dito de outra forma, o setor espera parar de perder grandes quantias de dinheiro de verdade pela primeira vez este ano.
Em março de 2017, a revista The Economist publicou um artigo sobre as finanças da indústria do fracking, destacando o quanto essas empresas estão gastando:
Com exceção das companhias aéreas, empresas estatais chinesas e unicórnios do Vale do Silício — empresas privadas avaliadas em mais de US$ 1 bilhão —, as empresas de exploração de xisto estão em uma sequência de prejuízos sem precedentes. Cerca de US$ 11 bilhões foram consumidos no último trimestre, com os investimentos superando o fluxo de caixa. A taxa de queima de caixa pode muito bem aumentar novamente este ano.
Perdas financeiras históricas vêm ocorrendo e devem continuar, conforme relatado pelo Wall Street Journal : "A Wood Mackenzie estima que, se os preços do petróleo se mantiverem em torno de US$ 50, as empresas de xisto não gerarão fluxo de caixa positivo como um todo até 2020." No entanto, Craig McMahon, vice-presidente sênior da Wood Mackenzie, observa: "Mesmo assim, apenas as operadoras mais eficientes terão um bom desempenho."
O petróleo produzido nos EUA por meio de fraturamento hidráulico é cotado como West Texas Intermediate ( WTI ), que teve um preço médio de US$ 41 por barril em 2016 e US$ 51 em 2017. A expectativa é que o WTI atinja uma média superior a US$ 50 por barril em 2018, o que daria ao setor mais um incentivo para continuar avançando. No entanto, mesmo em 2017, com a média acima de US$ 50 por barril, o setor como um todo não era lucrativo.
Exuberância Irracional
Na introdução de A Grande Aposta , o livro de Michael Lewis que virou filme e conta como se desenrolou a crise financeira de 2008, ele descreve as finanças da bolha imobiliária:
“ Todas essas empresas de empréstimo subprime estavam crescendo tão rapidamente e usando uma contabilidade tão absurda que conseguiam mascarar o fato de não terem lucros reais, apenas lucros ilusórios, impulsionados pela contabilidade. Elas tinham a característica essencial de um esquema Ponzi: para manter a ficção de que eram empresas lucrativas, precisavam de cada vez mais capital para criar cada vez mais empréstimos subprime.”
Se substituirmos “empresas de crédito subprime” por “empresas de exploração de petróleo e gás de xisto”, a descrição da atual indústria de xisto se torna bastante precisa. Essas empresas estão perdendo mais dinheiro do que lucrando e só conseguem sustentar esse cenário se os credores continuarem financiando seus empreendimentos, permitindo que a indústria do fraturamento hidráulico perfure mais poços, apontando para o aumento da produção, e não para os lucros, como progresso. O que — por enquanto — Wall Street continua fazendo em larga escala.
Este artigo é o primeiro de uma série que investiga a economia do fraturamento hidráulico e para onde estão indo as vastas somas de dinheiro investidas nessa indústria. A série analisará como as empresas de fraturamento hidráulico estão transferindo esses prejuízos enormes para os contribuintes americanos. Serão examinados os grandes desafios que a indústria enfrenta, mesmo com o aumento dos preços do petróleo e do gás: os limites físicos de produção dos poços de fraturamento hidráulico, o aumento das taxas de juros, o aumento dos custos da água, a concorrência das energias renováveis, os planos da OPEP e o que acontecerá se Wall Street parar de emprestar dinheiro para o setor.
A indústria do petróleo sempre foi marcada por ciclos de expansão e recessão. E durante cada período de expansão, inevitavelmente alguém declara que "desta vez é diferente", garantindo a todos que não haverá recessão. O sentimento em relação à bolha imobiliária do início dos anos 2000 foi muito semelhante, com as críticas sendo abafadas pelos participantes do mercado que afirmavam que, desta vez, seria diferente, argumentando que "os imóveis não se desvalorizam".
E quanto à produção de xisto? Será que desta vez é realmente diferente? Alguns no setor aparentemente acham que sim.
“ Desta vez será diferente? Acho que sim, um pouco”, disse o gestor de ativos de energia Will Riley ao Wall Street Journal. “As empresas buscarão aumentar um pouco o crescimento, mas em um ritmo mais moderado.” Há poucos indícios de contenção ou moderação no setor. Contudo, enquanto analistas e investidores não começarem a falar em lucros em vez de crescimento, é provável que este período termine, em algum momento, de uma forma completamente familiar e previsível: a falência. Um destino que até mesmo Aubrey McClendon, o CEO mais bem pago , o rei do xisto, acabou encontrando.
David Hughes resumiu sua visão sobre a perspectiva financeira do setor: "No fim das contas, você chega a um ponto crítico. É apenas uma questão de tempo."
Acompanhe a série investigativa da DeSmog: Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros
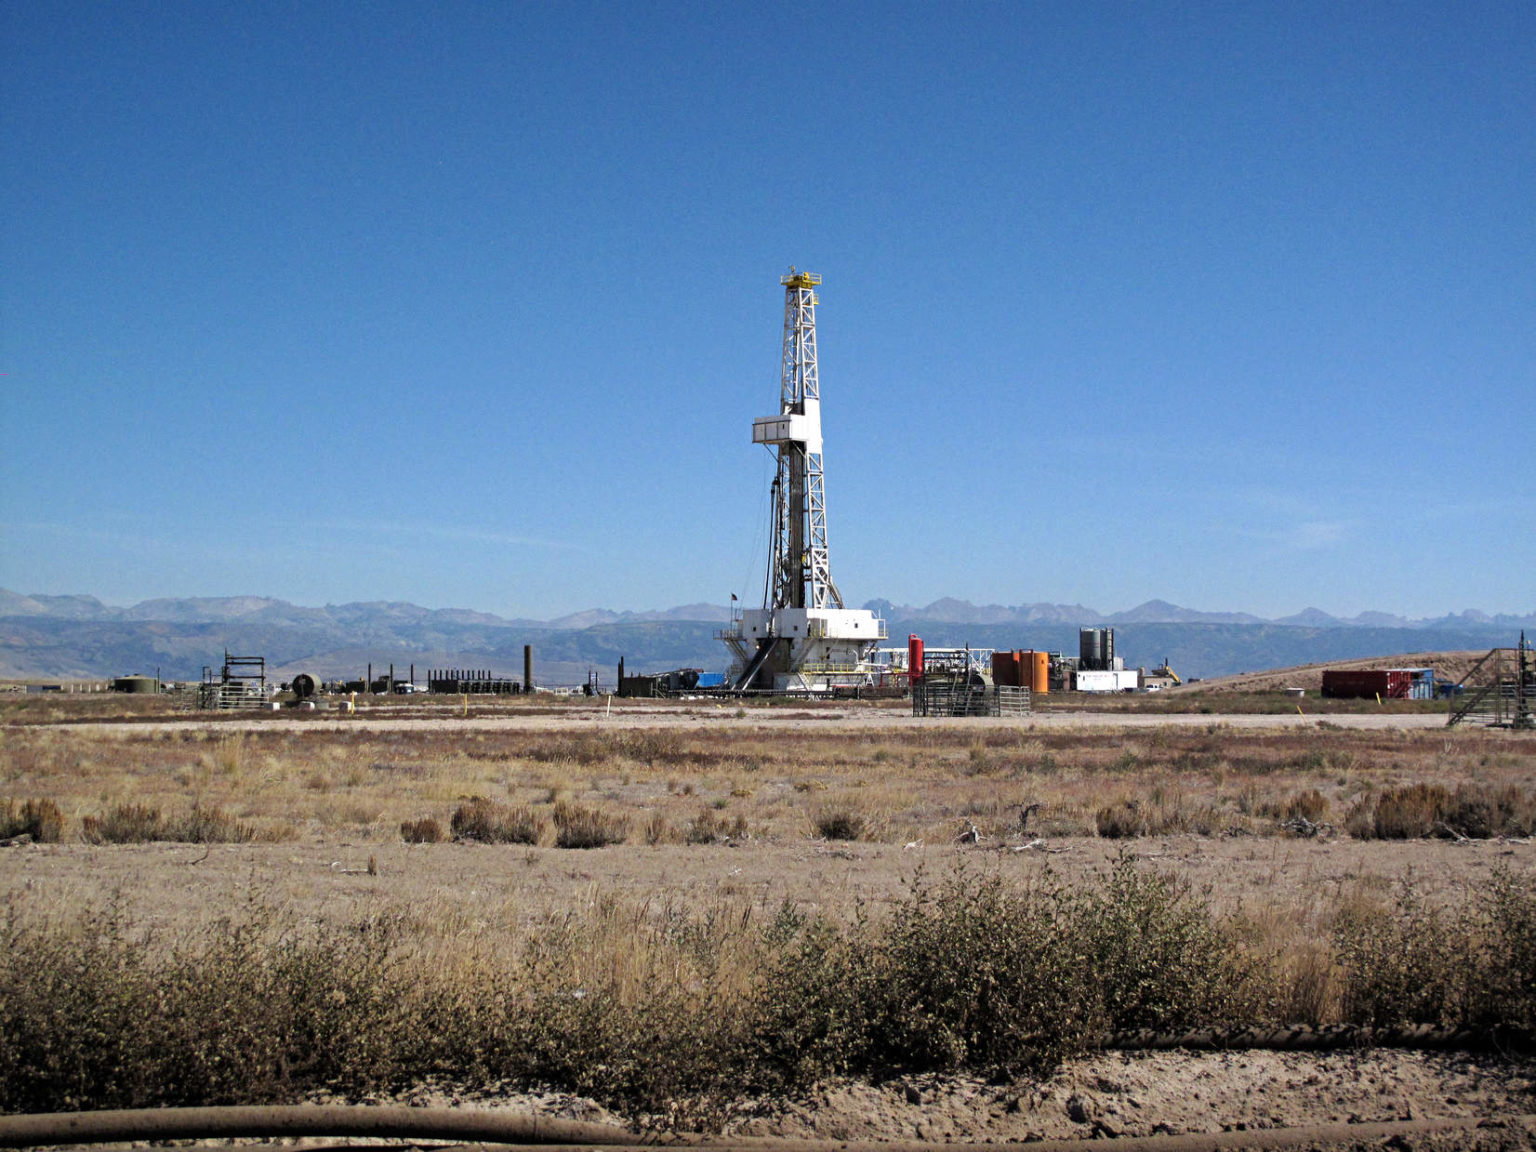
Imagem principal: Produção de gás de xisto no campo de gás de Jonah, no Wyoming. Crédito: EcoFlight