Provavelmente, a maioria das pessoas não está familiarizada com a sigla ZIRP . Ela significa política de taxa de juros zero e foi a política que, involuntariamente, criou a bolha do fracking nos Estados Unidos — apenas uma de suas muitas consequências.
E embora a maioria das pessoas possa não saber muito (ou nada) sobre a ZIRP ou o Federal Reserve (Fed), é provável que estejam cientes do impacto que essa política tem em suas próprias vidas.
Você tem dinheiro na sua conta corrente? Tem a sorte de ter alguma poupança? Já reparou que esse dinheiro não rende juros há quase 10 anos?
Você pode agradecer ao Fed e à política de juros zero por isso. Um dos resultados da política de juros zero do Fed é que o poupador americano médio acaba com juros próximos de zero sobre o dinheiro que tem no banco. Essa é uma das razões pelas quais a política de juros zero é frequentemente descrita como uma transferência de riqueza dos poupadores americanos para os devedores. Como a indústria de xisto está profundamente endividada, essas empresas se beneficiam diretamente desse acordo.
Abaixo, segue um gráfico das taxas de certificados de depósito ( CD ) desde 1980 — historicamente um investimento seguro que proporcionava às pessoas um retorno razoável sobre suas economias.
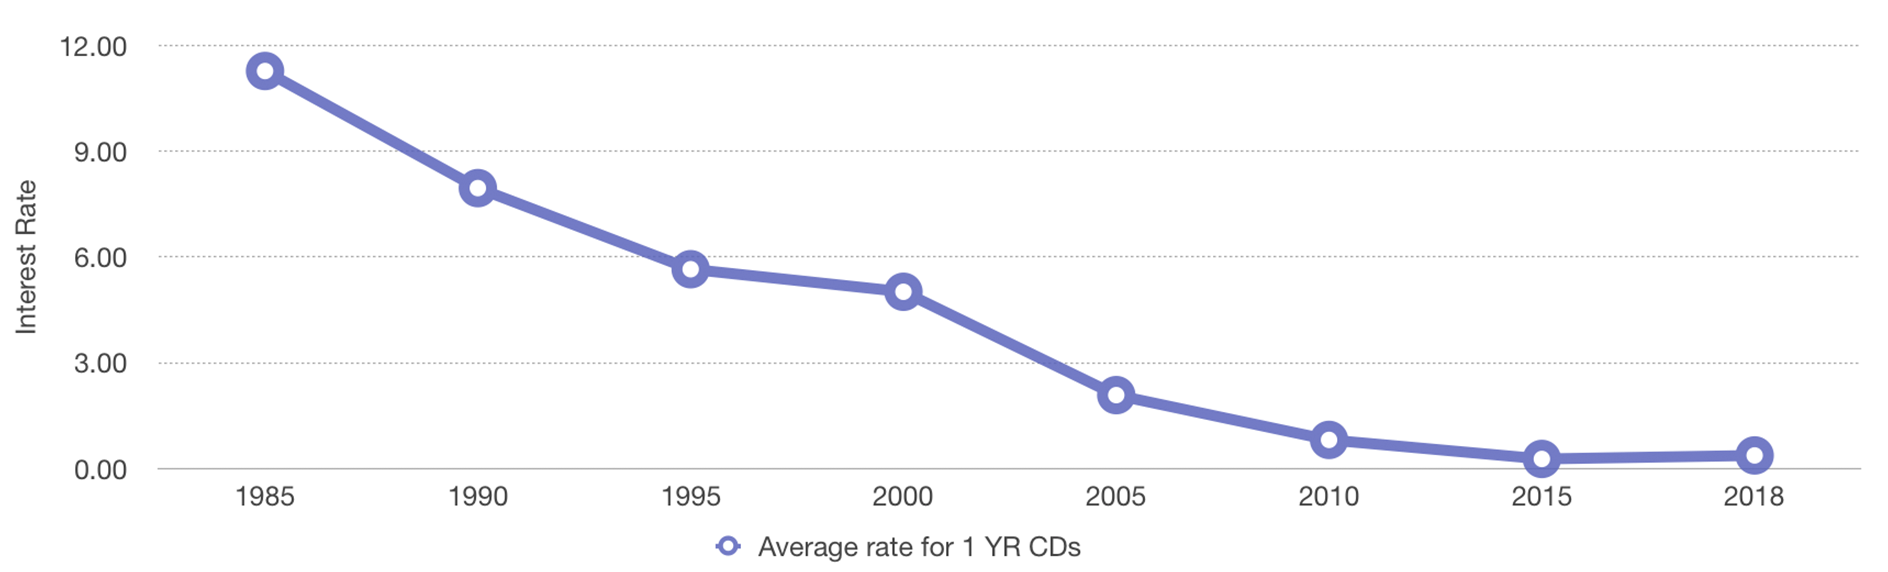
Dados de Bankrate.com
Desde 2010, se você investir seu dinheiro em um CDB (Certificado de Depósito Bancário) , você não estará acompanhando a inflação devido à baixa taxa de juros. Não é assim que deveria funcionar.
E, como mostra o próximo gráfico, historicamente não tem sido assim que funciona. O gráfico abaixo mostra a taxa de juros dos fundos federais desde 1950 (esta é a taxa de juros que os bancos cobram uns dos outros para emprestar dinheiro excedente durante a noite). É muito claro que, a partir de 2008, o gráfico estabilizou (devido à política de juros zero ) e permaneceu assim por anos — algo que não havia acontecido antes.
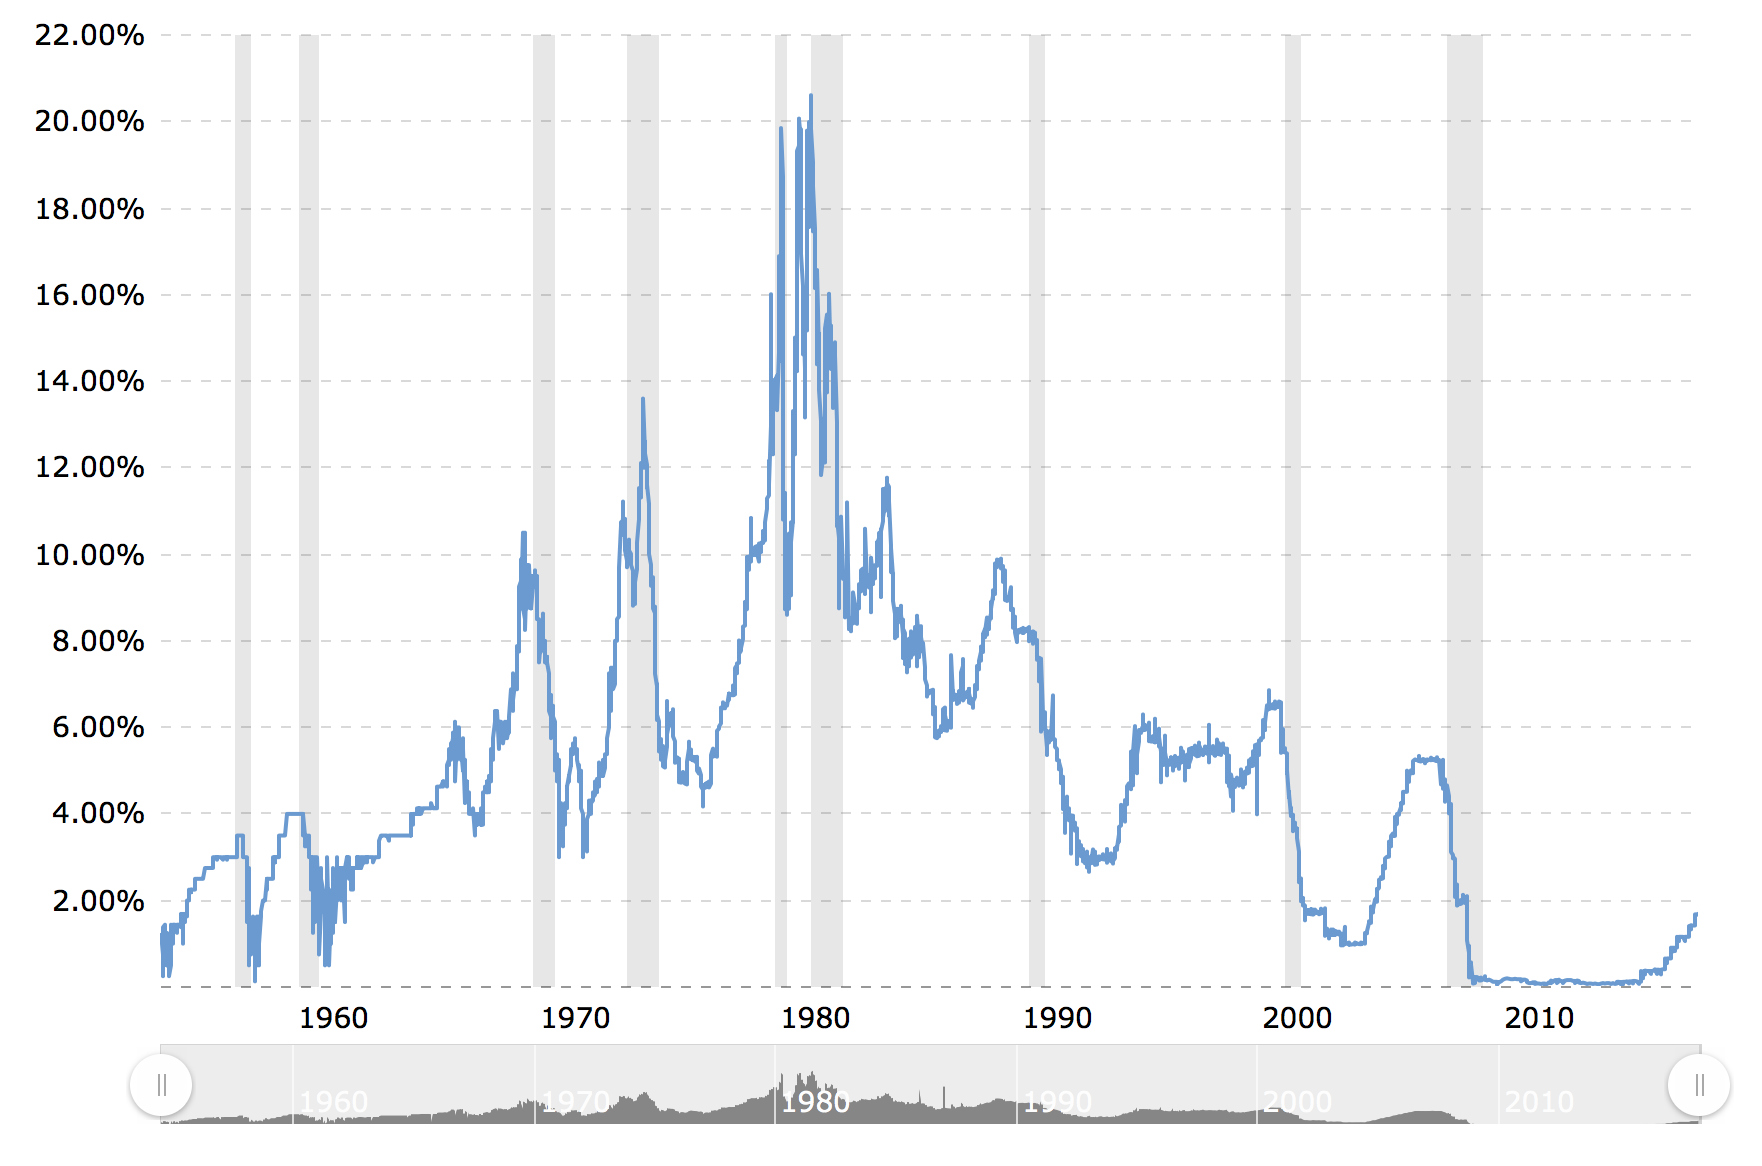
Imagem: Banco da Reserva Federal de St. Louis
Quando esse gráfico se estabilizou após a crise financeira de 2008, as poupanças pessoais dos americanos deixaram de render juros significativos.
ZIRP Política concebida para reinflar a bolha imobiliária
Embora a política de juros zero (ZIRP) tenha sido devastadora para aposentados e outros poupadores que gostariam de ganhar algum rendimento sobre seu dinheiro no banco, ela conseguiu, de fato, reinflar a bolha imobiliária. Isso porque, mesmo que não fosse possível ganhar juros sobre as economias na última década, as taxas de hipoteca estiveram historicamente baixas.
Essas taxas baixas têm incentivado as pessoas a comprar casas e refinanciar seus empréstimos. O gráfico abaixo mostra como a política de taxas de juros zero (ZIRP) resultou em taxas de juros recorde para hipotecas fixas de 30 anos.
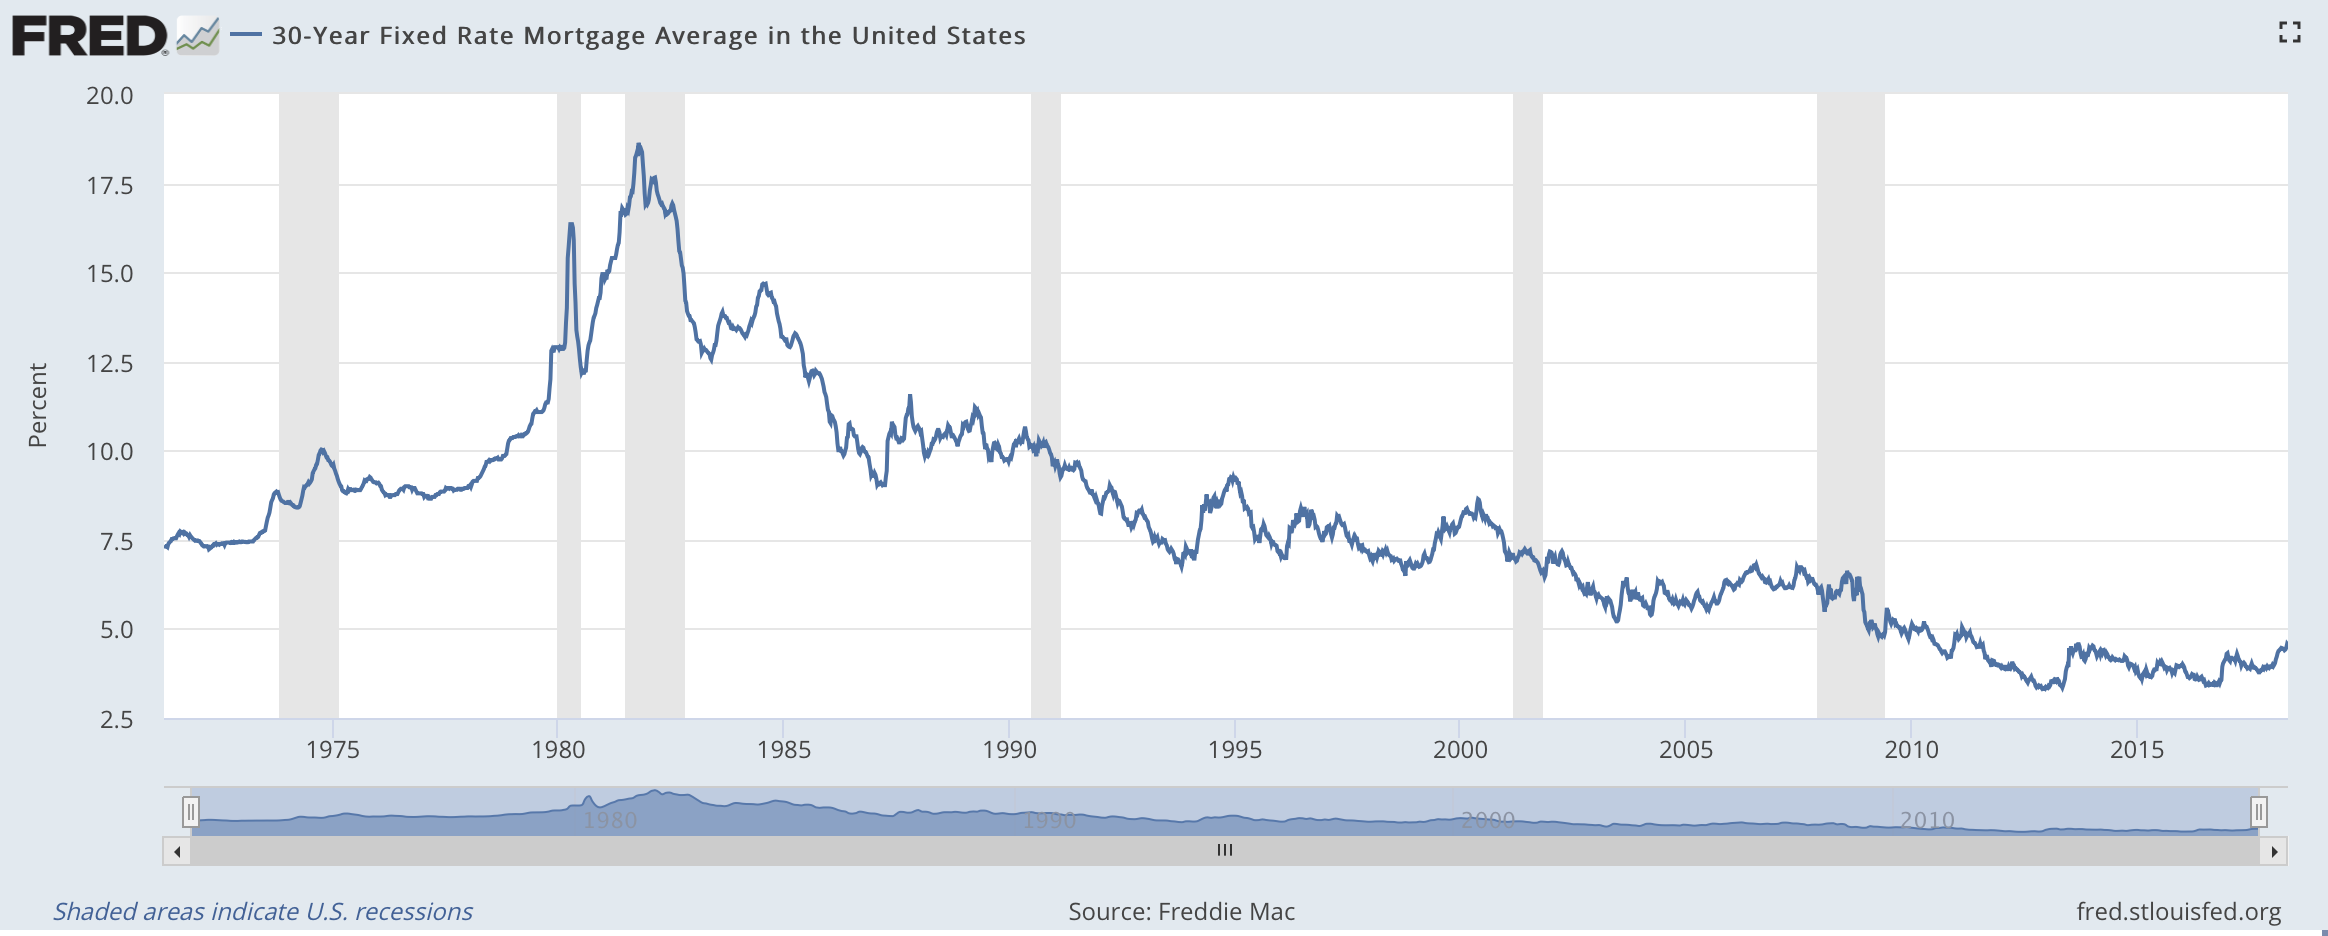
Imagem: Banco da Reserva Federal de St. Louis
Mais uma vez, surgem histórias sobre mercados imobiliários superaquecidos devido à longa vigência da taxa de juros zero . No que diz respeito ao mercado imobiliário, a taxa de juros zero certamente contribuiu para reinflar o mercado... e criar novas bolhas imobiliárias.
Em resposta, o Fed está aumentando as taxas de juros e promete mais aumentos em 2018 e 2019, o que também começou a elevar as taxas de hipoteca.
Bill McBride é o autor do blog de economia Calculated Risk . Ele é amplamente reconhecido por ter previsto a bolha imobiliária e a recuperação econômica. O histórico de acertos de McBride é mencionado no título deste artigo do Business Insider de 2012: " O gênio que inventou os blogs de economia revela como acertou em tudo e o que vem por aí".
McBride disse ao DeSmog que a taxa de juros zero (ZIRP) certamente ajudou o mercado imobiliário. "Com relação à ZIRP , a política de flexibilização quantitativa ( QE ) do Fed reduziu as taxas de longo prazo, o que ajudou o mercado imobiliário a se recuperar", afirmou.
O afrouxamento quantitativo foi outro programa do Fed que ajudou os grandes bancos e é uma ferramenta usada quando as taxas de juros já estão em zero e, portanto, não podem mais ser reduzidas.
O problema de tentar reinflar um mercado é que isso tende a reinflar todos os mercados. Seria difícil argumentar que o mercado de ações não tenha sido reinflado também por essa política. Ele teve um desempenho excepcional enquanto a política esteve em vigor.
E o ZIRP desempenhou um papel fundamental na criação da indústria americana de petróleo e gás de xisto e no financiamento de sua sequência épica de prejuízos financeiros durante esse mesmo período.
ZIRP Impulsiona empréstimos maciços na indústria de xisto.
Existem duas maneiras principais pelas quais a ZIRP impulsionou a indústria do xisto. Uma delas é que — ao contrário de nós, que não ganhamos dinheiro com nossas economias — grandes empresas e investidores conseguiram tomar empréstimos vultosos a taxas muito baixas. Isso é comumente chamado de "dinheiro grátis" durante a era da ZIRP , porque se você está pagando juros baixos ou inexistentes em um empréstimo, ele é efetivamente gratuito. Essa relação foi detalhada pela primeira vez no DeSmog em 2014.
De quanto “dinheiro grátis” estamos falando? De acordo com o livro de Helen Thompson, Petróleo e a Crise Econômica Ocidental , os números são enormes:
“ O programa de flexibilização quantitativa (QE) e a política de juros zero (ZIRP) aumentaram enormemente a disponibilidade de crédito para o setor de energia. A ZIRP permitiu que as empresas petrolíferas tomassem empréstimos de bancos a taxas de juros extremamente baixas, com o valor dos empréstimos sindicados para os setores de petróleo e gás subindo de US$ 600 bilhões em 2006 para US$ 1.6 trilhão em 2014.”
Você gostaria de pegar um trilhão de dólares emprestado a taxas de juros extremamente baixas? Claro que sim. Mas você não consegue — ao contrário da indústria do xisto.
A segunda forma principal pela qual a ZIRP financiou a “revolução” do xisto foi através do mercado de títulos de alto risco. Títulos de alto risco são títulos emitidos por empresas — com a ajuda de bancos de investimento que recebem sua parte — que possuem classificação de crédito abaixo do “grau de investimento”. Para ser um título de grau de investimento, é necessário um certo nível de confiança de que a empresa pagará tanto os juros quanto o principal do título “em tempos bons e ruins”.
Como a probabilidade de um emissor de títulos de alto risco conseguir pagar os juros e o principal é menor, esses títulos recompensam os investidores com a promessa de retornos mais altos. Se a empresa tiver um bom desempenho, os investidores são bem recompensados pelo seu risco. Caso contrário… eles perdem dinheiro porque investiram em “títulos de alto risco”.
Assim como a pessoa comum que não recebe juros sobre suas economias, existem grandes empresas de investimento que precisam proporcionar retornos consistentes aos seus clientes.
Houve um tempo em que isso era fácil. Quer um retorno de 4%? Aplique em um fundo de investimento de curto prazo ou em um CDB que garanta 4%. Pronto.
No entanto, em um ambiente de taxas de juros zero (ZIRP) , essa não é uma opção. Portanto, os investidores devem optar por ativos mais arriscados, como títulos de alto risco, para (com sorte) obter um retorno "tradicional" (ou seja, rendimento), como explicou o investidor em títulos de alto risco Lawrence McDonald à CNBC :
“O mercado está sedento por rendimento e o Fed está pressionando as pessoas a fazerem coisas como essa. Então, os grandes gestores de ativos estão se esforçando ao máximo, e as empresas sabem disso e estão emitindo, emitindo, emitindo toda essa porcaria.”
"Lixo." Como títulos de alto risco para empresas de petróleo de xisto que nunca deram lucro. Mas Wall Street continua trabalhando com essas empresas para emitir esse "lixo" e grandes gestores de ativos continuam comprando, como Wolf Richter observou no Business Insider em 2015:
“Repetidamente, apesar do colapso dos preços do petróleo e do gás, os participantes da revolução do xisto receberam mais financiamento de Wall Street, cujos clientes, cegos pela taxa de juros zero, continuaram a comprar os títulos de alto risco, empréstimos alavancados e ações recém-emitidos, assumindo riscos enormes e esperando ganhar um pouco de dinheiro extra em um campo minado criado pelo Fed, onde todos os ativos decentes estão supervalorizados.”
A política de juros zero (ZIRP) tem sido muito, muito benéfica para a indústria do xisto e para Wall Street, como observou a revista The Economist :
“ As baixas taxas de juros facilitam o empréstimo para as empresas de xisto, e os bancos, ávidos por cobrar taxas, comemoram o espetáculo.”
E é um espetáculo. Embora a indústria do xisto tenha perdido mais de um quarto de trilhão de dólares , ela foi recompensada por esse comportamento.
Como DeSmog explicou anteriormente nesta série sobre as finanças do fracking , Wall Street está disposta a emprestar dinheiro para empresas de fracking deficitárias porque bancos e empresas de investimento ganham dinheiro concedendo empréstimos ou vendendo títulos de alto risco e cobrando as taxas dessas transações.
Como as empresas de xisto nunca deram lucro, elas precisam continuar fazendo o que sempre fizeram — ou seja, contrair mais empréstimos para perfurar mais poços, o que tem custado mais do que gera lucro. Se as empresas de xisto parassem de contrair empréstimos, teriam que reduzir drasticamente a quantidade de petróleo produzida ou, provavelmente, declarar falência — como muitas já fizeram.
Aumento das taxas de juros pelo Fed: será este o começo do fim para o financiamento do xisto?

O edifício do Federal Reserve em Washington, D.C. Crédito: AgnósticoPregadoresCriança, CC BY-SA 3.0
A política de juros zero (ZIRP) está chegando ao fim gradualmente. O Fed aumentou as taxas de juros e prometeu continuar aumentando-as ao longo de 2019.
Isso não é uma boa notícia para a indústria do xisto, que agora precisará refinanciar todos os seus empréstimos a taxas mais altas. Mas, como em todas as boas bolhas — e apesar dos sinais de alerta —, a indústria do petróleo está transbordando de otimismo em 2018. E o dinheiro de Wall Street continua entrando em níveis recordes, com muitos compradores ainda ansiosos para adquirir esses títulos de alto risco.
Segundo a Bloomberg , “empresas de energia com classificação de risco especulativa conseguiram financiar um valor recorde de US$ 9.25 bilhões em emissões em janeiro”.
Mas, apesar do ritmo recorde de emissão de títulos de alto risco para empresas de energia, muitas pessoas agora alertam para o problema (ou crise) que o aumento das taxas de juros pelo Fed criará para o mercado de títulos de alto risco e para a indústria de xisto. O problema foi bem resumido pelo subtítulo deste artigo do Seeking Alpha : “Aperto monetário do Fed afeta negativamente os preços dos títulos de alto risco”.
Quão negativamente? A empresa de dados financeiros Pitchbook destacou recentemente alguns dos riscos com base em informações do Escritório de Pesquisa Financeira ( OFR ) do Tesouro dos EUA , que afirma que o risco financeiro de aumentos nas taxas de juros está em seu nível mais alto. "Um aumento de apenas 1% nas taxas de juros resultaria em perdas de US$ 1.2 trilhão no Índice Agregado de Títulos dos EUA da Barclays — com perdas ainda maiores se incluirmos os títulos de alto rendimento 'lixo'", relatou a Pitchbook.
Um retorno às taxas de juros dos fundos federais, mesmo às historicamente baixas, na faixa de 5% — onde estavam pouco antes da crise financeira de 2008 — seria devastador para o mercado de títulos de alto risco e para a indústria de xisto, bem como para todos os gestores de ativos que atualmente detêm esses títulos.
A Pitchbook observa que o OFR afirma que "o risco de uma inversão nas taxas de juros é agora maior do que o 'massacre dos títulos' de 1994, que levou o Condado de Orange, na Califórnia, à falência e desencadeou a crise do peso mexicano".
É importante ter em mente que mesmo grandes empresas de petróleo de xisto, como a Continental Resources, não conseguiram pagar os juros do dinheiro que já devem a essas taxas historicamente baixas, um fato que se aplica a todo o setor. As empresas têm tomado empréstimos para pagar os juros do dinheiro que já tomaram emprestado.
A toda velocidade… rumo a um muro de dívidas e juros mais altos.
O filme (e livro) "A Grande Aposta" retrata vários investidores que previram a bolha imobiliária e apostaram contra Wall Street e os empréstimos inadimplentes que a alimentavam. Eles estavam certos e, eventualmente, ganharam bilhões. No entanto, passaram anos cientes de suas convicções, enquanto assistiam à bolha imobiliária continuar a crescer.
Ivy Zelman, analista do mercado imobiliário do Credit Suisse, foi uma das pessoas que identificou a bolha imobiliária logo no início, e observa que, embora fosse evidente que havia um problema, não estava claro quando o comportamento financeiro imprudente terminaria.
“Em retrospectiva, não foi tão difícil perceber”, disse Zelman . “O muito difícil foi saber quando isso ia parar.” Esse sentimento ecoa o famoso axioma de Wall Street : “O mercado pode permanecer irracional por mais tempo do que você pode permanecer solvente.”
Assim como a bolha imobiliária, a bolha do xisto durou muito mais tempo do que o esperado (por alguns). Claro, isso significa apenas que o setor está muito mais endividado do que em 2014, quando as pessoas começaram a alertar sobre esse problema. Se as coisas piorarem agora, serão muito piores do que em 2014.
Em 2014, Ivan Sandrea, pesquisador associado do Instituto de Estudos de Energia de Oxford, fez a seguinte pergunta:
“ Quem pode, ou vai querer, financiar a perfuração de milhões de hectares e centenas de milhares de poços com prejuízo contínuo? A benevolência dos mercados de capitais dos EUA não pode durar para sempre.”
Embora uma indústria que nunca deu lucro e está profundamente endividada não possa durar para sempre, ela pode se prolongar por mais tempo do que o esperado. Assim como aconteceu com a crise imobiliária.
Até mesmo Wilbur Ross, atual Secretário de Comércio dos EUA , já alertava sobre o problema da dívida do xisto no final de 2015. Ele apontou dois problemas específicos: o aumento das taxas de juros e a "montanha" de dívidas com vencimento a partir de 2018.
Ross disse à CNBC que as empresas estavam "ficando sem tempo" porque "há uma série de vencimentos começando em 2018, se estendendo até 2021 [e] 2022".
E aqui estamos nós: em 2018, com o aumento das taxas de juros e a indústria do xisto acumulando níveis recordes de novas dívidas por meio de títulos de alto risco, enquanto enfrenta uma avalanche de dívidas.
Em janeiro, William White, chefe do conselho de revisão da OCDE , com sede na Suíça , e ex-economista-chefe do Banco de Compensações Internacionais, comentou no The Telegraph sobre os impactos da taxa de juros zero e do "dinheiro grátis".
“ Nove anos de dinheiro emergencial tiveram uma série de efeitos perversos e levaram os mercados emergentes à dependência da dívida”, disse White.
Parece uma descrição precisa dos últimos nove anos da indústria do xisto. Mas White não se limitou a isso: "Todos os indicadores de mercado atuais são muito semelhantes ao que vimos antes da crise do Lehman Brothers, mas a lição foi de alguma forma esquecida."
Parece que a indústria do xisto e os investidores que a financiaram estão prestes a reaprender essas lições. No entanto, como sabemos, Wall Street prosperará independentemente do que aconteça.
A questão que permanece é: quem pagará o resgate de Wall Street e da indústria do xisto se a bolha estourar?
Se a história serve de indicador , serão os mesmos contribuintes americanos que não vêm recebendo juros sobre suas economias nos últimos nove anos.
Acompanhe a série investigativa da DeSmog: Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros
A imagem principal é uma derivação de “Oil Well Pump Jacks” de Richard Masoner, usada sob a licença CC BY – SA 2.0.