No ano passado, a empresa de fraturamento hidráulico Halcón Resources anunciou uma nova estratégia que foi vendida como o caminho para o lucro da empresa de petróleo e gás de xisto, que antes enfrentava dificuldades. A empresa havia vendido sua participação nos campos de petróleo de Bakken para investir ainda mais no xisto do Permiano, no Texas. Na época, a Reuters destacou o acordo como uma "reviravolta impressionante" para o CEO Floyd Wilson, e a boa notícia impulsionou imediatamente o preço das ações da Halcón em 35%.
“ A venda dos nossos ativos operados na Bacia de Williston transforma a Halcón em uma empresa focada em uma única bacia, a Bacia de Delaware, onde possuímos mais de 41,000 acres líquidos”, disse Wilson em um comunicado. Ele estava apresentando sua proposta e os investidores responderam positivamente.
No entanto, a medida fazia parte de uma fórmula já conhecida no setor de xisto, que utiliza perfuração horizontal e fraturamento hidráulico (fracking) para extrair petróleo e gás de formações de xisto: contrair empréstimos vultosos, perfurar grandes quantidades de combustíveis fósseis com prejuízo e revender a empresa com lucro.
Como destaca o artigo da Reuters, o objetivo final de Wilson é gerar entusiasmo em relação ao potencial dos poços da Bacia Permiana e, em seguida, revender a Halcón, assim como fez com outras empresas de xisto: "Focar na Bacia Permiana pode ajudar Wilson a realizar seu antigo sonho de vender a Halcón para o maior lance."
Wilson construiu sua reputação no setor fazendo exatamente isso três vezes antes. Ele vendeu a Hugoton Energy para a gigante do fraturamento hidráulico Chesapeake Energy por um grande lucro, revendeu a empresa 3TEC para a Plains Exploration & Production e, em seguida, vendeu sua empresa Petrohawk para a gigante de energia BHP . Esta última venda foi uma grande e necessária vitória para Wilson. Como um analista disse ao Dealbook na época: "A Petrohawk praticamente explorou todas as fontes de capital possíveis". Quando você fica sem pessoas dispostas a lhe emprestar dinheiro, é hora de vender.
Esses acordos fizeram de Wilson um homem do petróleo respeitado e inspiraram confiança de que ele faria o mesmo com a Halcón.
" Teremos sucesso", disse Wilson a um entrevistador em 2013. "Estou fazendo isso há muito tempo. Nada me tira o sono."
Ele fala com a confiança de um homem muito rico que, apesar de já ter levado a Halcón à falência uma vez, foi bem recompensado por isso. A fórmula que Wilson usa é simples: pegar muito dinheiro emprestado, prever que encontrou uma grande jazida de petróleo, tentar produzir o máximo de petróleo possível, mesmo que os custos superem a receita, inflar o preço das ações e tentar revender a empresa.
Será que o Permian finalmente será o campo ideal para Wilson e Halcón?
2013 e a peça de Utica
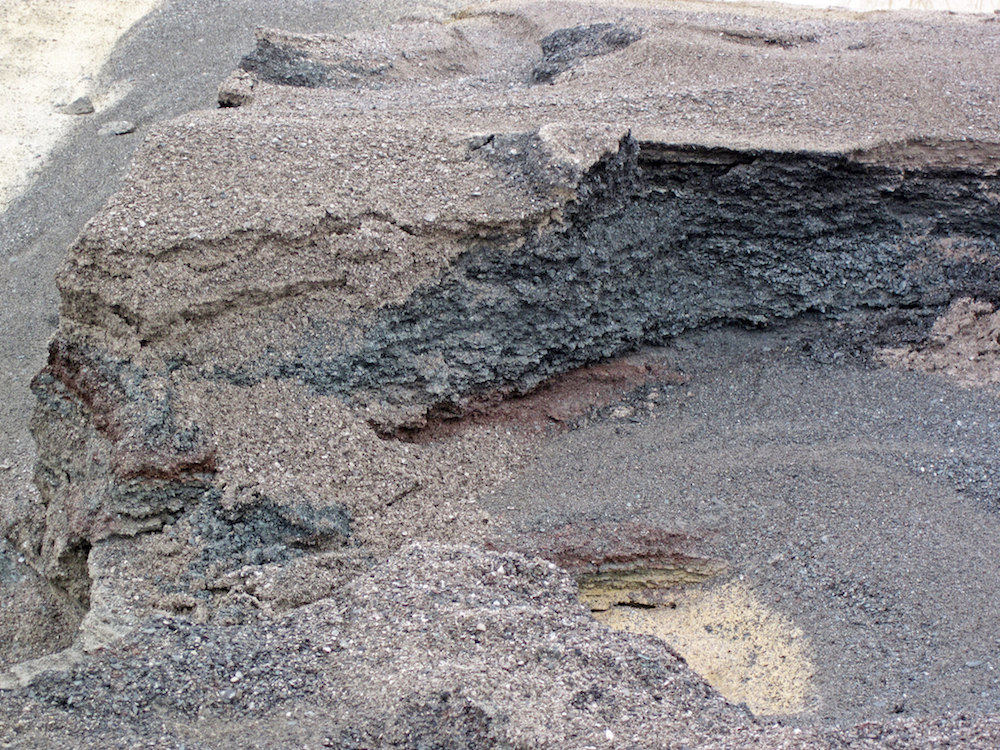
Amostras de detritos de um poço de petróleo a oeste de Granville, Ohio. As amostras de xisto Utica apresentam coloração marrom-acinzentada escura a quase preta. Crédito: James São João, CC BY 2.0
Era 2013 quando Wilson afirmava que nada lhe tirava o sono. Naquela época, ele e Halcón tinham mais um negócio consolidado com a exploração de xisto de Utica, que se estende por partes de Ohio, Pensilvânia, Virgínia Ocidental e Nova York. Como disse a Reuters , ele ia "fazer o que faz de melhor: revitalizar uma empresa petrolífera e vendê-la para o maior lance".
No entanto, a estratégia de Utica não deu muito certo. "Halcón teve resultados decepcionantes quando a bola da roleta parou na tão badalada Utica em 2013", observou o site de investimentos SeekingAlpha no ano seguinte. Quando até a imprensa financeira está fazendo comparações com jogos de azar aleatórios, talvez os investidores devessem simplesmente ignorar Wall Street e ir direto para as mesas de roleta de Las Vegas.
A Halcón fracassou nos campos de petróleo de xisto de Utica, mas Wilson não se deixou abalar por esse fracasso. Apesar de prometer grandes resultados e não ter encontrado nada, ele aparentemente não teve problemas em fazer piada sobre isso em uma conversa com um analista do Goldman Sachs em uma teleconferência com investidores em 2015 :
Jason A. Gilbert, Goldman Sachs & Co: “Certo. E por último, se me permite, quais são os seus planos para Utica?”
Floyd C. Wilson, Presidente e Diretor Executivo da Halcón: “O que é Utica?”
Nessa altura, Wilson já tinha em mente um novo plano para o sucesso da Halcón : o folhelho marinho de Tuscaloosa.
2014 em Tuscaloosa: Segundo Golpe
Agora você provavelmente já imagina como a próxima aposta de Wilson deu certo, já que provavelmente não ouviu falar muito sobre os campos de petróleo do Xisto Marinho de Tuscaloosa ( TMS ), uma faixa estreita que se estende principalmente pela região central da Louisiana. Isso não impediu Wilson e Halcón de fazerem promessas otimistas sobre a pouco conhecida área de exploração de petróleo. Ao contrário dos esforços fracassados no xisto de Utica, Wilson vendeu o campo de Tuscaloosa como um campo de petróleo de "classe mundial".
“Tivemos um início sólido no TMS , e o capital da nossa parceria com a Apollo nos ajudará a acelerar as atividades”, disse Wilson em um comunicado de 2014. “O TMS está se tornando rapidamente uma área de exploração de petróleo de classe mundial.”
O site de investimentos Motley Fool escreveu sobre a alta das ações da Halcón em 2014 , graças ao potencial do TMS , mas observou que se tratava de uma "formação de xisto relativamente desconhecida e não comprovada". O problema com ativos desconhecidos e não comprovados é que é fácil vender a ideia de lucros futuros com base neles, porque a realidade é "desconhecida".
Ao mesmo tempo em que as ações da Halcón estavam em alta e Wilson fazia promessas sobre Tuscaloosa, a empresa consumia enormes quantias de dinheiro emprestado. A Halcón tinha uma dívida de US$ 4 bilhões quando o sonho de Tuscaloosa finalmente se desfez, juntando-se a Utica como mais um fracasso.
Como observou a Forbes em 2015 , "Mesmo em tempos de bonança, a Halcón não vivia dentro do seu fluxo de caixa — apenas conseguia fechar as contas emitindo continuamente mais ações e vendendo dívidas."
Mas, após negociar duro com os investidores, a Halcón conseguiu reduzir sua dívida em 2015 , e as ações voltaram a ter uma grande alta — subindo 35% em apenas alguns dias. Mesmo assim, a manchete de um artigo da Forbes que mencionava a alta no preço das ações trazia a profética frase “Ainda não está morta…”.
Recompensado por Falência
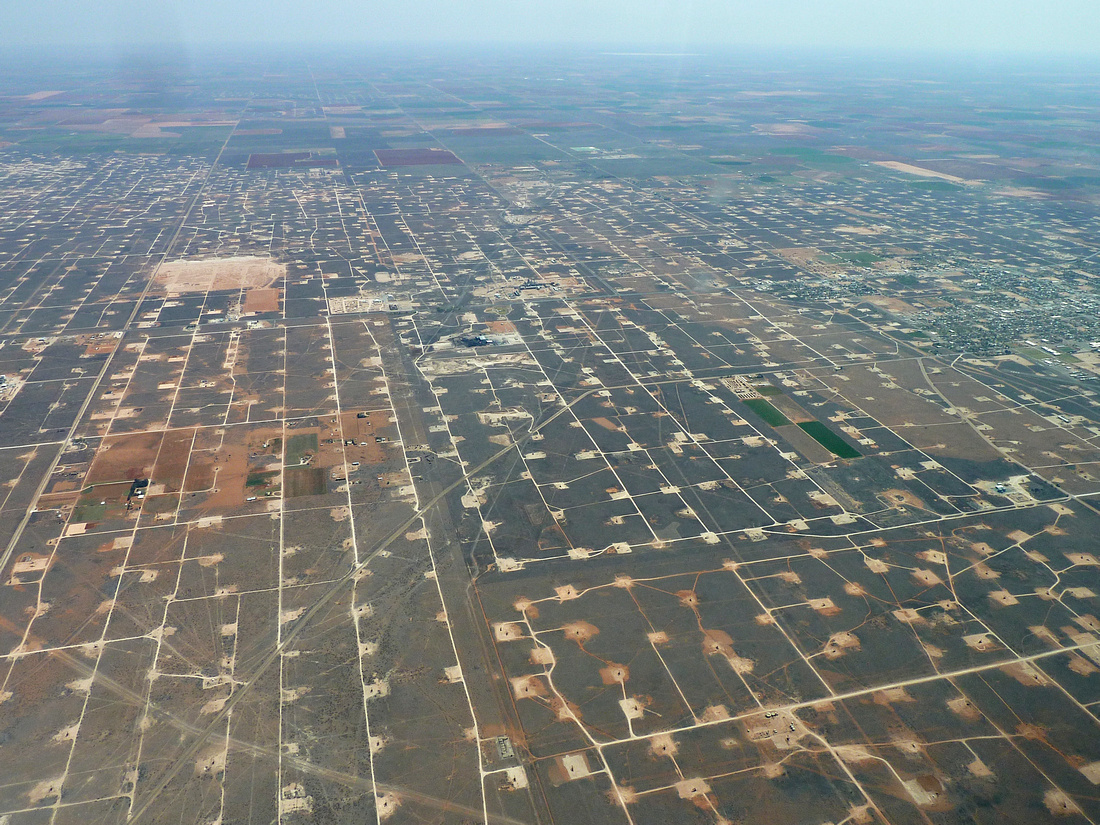
Campos de petróleo e gás perfuram a terra ao redor de Midland, Texas, no xisto permiano. Crédito: EcoFlight CC BY 2.0
O próximo capítulo da história de Halcón dissipará qualquer dúvida sobre por que Wilson não perde o sono à noite, mesmo depois de perder repetidamente bilhões de dólares do dinheiro de outras pessoas.
Mesmo na indústria de xisto, onde perder grandes quantias de dinheiro é comum, em algum momento essa prática pode se voltar contra a empresa. Wilson aumentou a dívida da Halcón enquanto prometia explorações de petróleo de classe mundial com base em ativos não comprovados, mas quando isso não se concretizou, a capacidade de obter mais empréstimos acabou e a Halcón declarou falência.
Os investidores perderam aproximadamente US$ 1.8 bilhão, já que grande parte da dívida da Halcon foi perdoada no processo de falência, o que representou um verdadeiro "passe livre para sair da prisão" para a empresa de xisto e, principalmente, para Wilson.
Após a falência, Wilson permaneceu como o CEO altamente remunerado da nova e melhorada Halcón. Um artigo do Houston Chronicle não pôde deixar de destacar a ironia em uma manchete: "Mesmo em meio à falência, os chefões do petróleo recebem promessas de riqueza".
“Quem se deu bem foi justamente quem levou essas empresas à falência”, disse Praveen Kumar, diretor executivo do Instituto de Gestão de Energia Gutierrez da Universidade de Houston, ao Chronicle. “O que eles aprenderam? Quase nada.”
O que eles aprenderam? Que o caminho para a riqueza no negócio do petróleo de xisto é apostar o máximo possível com o dinheiro dos outros, garantindo que os executivos fiquem ricos mesmo quando a empresa perde bilhões.
Wilson não apenas permaneceu como CEO da Halcón após a falência — 10% das novas ações da empresa foram destinadas ao "plano de incentivo à gestão" da Halcón .
Halcón Renascido
O que Wilson aprendeu com a falência provavelmente é o que ele sempre soube. A chave para revitalizar uma empresa de petróleo de xisto é fazer grandes promessas, encontrar petróleo e gás e extrair o máximo possível, tudo isso financiando o empreendimento com dívidas.
Após ter fracassado nas formações Utica, Tuscaloosa e Bakken, Wilson agora promete que o xisto permiano será a fonte de renda da Halcón.
Mantendo-se fiel à sua forma habitual, a Halcón volta a contrair empréstimos e a perdê-los na busca pela produção de petróleo. Os resultados do primeiro trimestre de 2018 da empresa foram considerados "decepcionantes". E, como se vê, perder dinheiro pode ser decepcionante para os investidores.
Mas, de acordo com o Motley Fool, esses resultados decepcionantes não estão diminuindo o ritmo de Wilson e Halcón . E por que deveriam?
O CEO continua acumulando muita riqueza enquanto promete resultados e pega dinheiro emprestado — dinheiro que sua empresa acaba perdendo, mesmo ele recebendo mais de US$ 7 milhões por ano em remuneração. Após a divulgação dos resultados do primeiro trimestre de 2018, o Motley Fool escreveu o seguinte:
“ A Halcón Resources tem um plano agressivo para aumentar a produção em um ritmo acelerado, a fim de compensar as vendas de ativos realizadas nos últimos anos. É uma grande aposta na alta dos preços do petróleo, já que a empresa está gastando muito mais do que o fluxo de caixa para atingir seus objetivos o mais rápido possível.”
Alguém quer apostar em como isso vai terminar?
Halcón é um excelente exemplo do esquema Ponzi que é a história do petróleo de fraturamento hidráulico nos Estados Unidos . Grandes promessas que levam a enormes empréstimos que levam a mais promessas. E enquanto os investidores são lesados e US$ 280 bilhões são desperdiçados , os CEOs das empresas de fraturamento hidráulico saem muito ricos, assim como os negociadores de Wall Street.
Mas a realidade é que a maioria dos campos de petróleo de xisto nos Estados Unidos nunca foram lucrativos. Como diz o ditado no setor: "Não se pode consertar rocha ruim".
Mas você pode vendê-lo, e Wilson vem vendendo rochas ruins no ramo de xisto há anos.
“ A questão fundamental é que muitas dessas empresas já não possuíam ativos muito bons desde o início”, explicou Leo Mariani, analista da NatAlliance Securities, à Bloomberg . “É possível passar por um processo de falência e eliminar as dívidas, o que é ótimo, mas os ativos que ficaram com elas ainda não são muito atraentes.”
Mas isso é algo que investidores e analistas devem se preocupar . Floyd Wilson não parece incomodado com essas questões e está, mais uma vez, tomando empréstimos e perdendo dinheiro o mais rápido possível. Ele explicou essa estratégia ao Wall Street Journal em 2012.
“Descemos as escadas correndo e só esperamos não cair”, disse Wilson.
Mesmo quando CEOs de empresas de petróleo de xisto como Wilson caem em desgraça e destroem bilhões do dinheiro de outras pessoas, suas quedas parecem ser amortecidas com ainda mais dinheiro.
Acompanhe a série investigativa da DeSmog: Finanças do Fraturamento Hidráulico: A Indústria do Xisto Acumula Mais Dívidas do que Lucros
Imagem principal: Uma derivação de “ Campo petrolífero ativo de Signal Hill, CA, 2011 ” . Crédito: HayMarketRebel , domínio público.