Nada parece capaz de frenar el auge de la producción de petróleo de arenas bituminosas canadienses. Los bajos precios, la cancelación de oleoductos, la realidad climática , el anuncio de una importante compañía petrolera de que dejará de desarrollar crudos pesados , la desinversión e incluso la negativa a asegurar los oleoductos de arenas bituminosas han ralentizado la producción, pero aún así se prevé un crecimiento significativo en los próximos años.
En marzo, un analista de GMP FirstEnergy comentó : "Es difícil imaginar un escenario en el que la producción de arenas bituminosas disminuya".
Pero con los oleoductos que conectan Canadá con las refinerías y puertos estadounidenses operando a su máxima capacidad o casi, es difícil imaginar que todo ese petróleo pesado canadiense pudiera transportarse a algún lugar sin la ayuda de la industria ferroviaria.
“Las arenas bituminosas están experimentando un crecimiento sin precedentes que ahora estimamos en aproximadamente 250,000 barriles por día en 2017 y 315,000 barriles por día en 2018, antes de disminuir a aproximadamente 180,000 barriles por día en 2019”, dice un nuevo informe del analista Greg Pardy de RBC Dominion Securities.
Sin embargo, al igual que ocurre con el petróleo de esquisto en Estados Unidos, el aumento de la producción no implica necesariamente un aumento de los beneficios. El Wall Street Journal informó recientemente de que, desde 2007, los inversores han gastado aproximadamente un cuarto de billón de dólares más en la producción de petróleo de esquisto de lo que esas inversiones han generado.
Es evidente que la industria petrolera seguirá extrayendo la mayor cantidad de petróleo posible, incluso a costa de grandes pérdidas económicas. Y al igual que en Estados Unidos, los productores de petróleo canadienses se enfrentan a importantes desafíos económicos, lo que ha provocado que algunas empresas abandonen el sector.
Como consecuencia de estos desafíos, las previsiones para la producción futura de arenas bituminosas han disminuido considerablemente. En 2013, la previsión de producción para 2030 era de 6.7 millones de barriles diarios . Esta cifra se ha revisado a la baja hasta los 5.1 millones de barriles diarios . Si bien se trata de una caída considerable en la producción futura prevista, la industria seguirá creciendo en el futuro próximo, y la mayor parte de ese petróleo se exportará a Estados Unidos.
Una de las cuestiones que se debaten actualmente es cómo llegará ese petróleo a las refinerías y puertos estadounidenses.
Cuellos de botella en el transporte
Tal como informó el Financial Post , RBC estima que "el centro de refinación de la costa del Golfo de Estados Unidos podría aceptar otros 1.8 millones de barriles diarios de petróleo pesado procedente de Canadá si los productores logran transportarlo hasta allí". Esto significa que los productores canadienses deberían tener compradores dispuestos para todo el petróleo que puedan producir en los próximos años, pero solo si pueden transportarlo hasta allí.
La forma preferida de transportar petróleo de Canadá a la Costa del Golfo es mediante oleoductos. El problema parece ser la insuficiente capacidad de los oleoductos para gestionar el aumento previsto en la producción de arenas bituminosas. Según el informe de RBC Dominion Securities, se espera que la producción de petróleo de arenas bituminosas canadienses supere ampliamente la capacidad de los oleoductos hacia Estados Unidos a principios de 2018.
Este pronóstico coincide con la publicación de la noticia de que Enbridge afirma que sus oleoductos estarán " a plena capacidad o cerca de ella hasta 2021 ". Dado que no se prevé nueva capacidad de oleoductos a corto plazo, la única otra opción para las compañías petroleras es invertir dinero extra para transportar el petróleo por ferrocarril.
Aumentando, pero aún por debajo de los niveles récord.
Con un volumen de petróleo superior a la capacidad de los oleoductos, los productores de arenas bituminosas no tendrán más remedio que recurrir al ferrocarril en los próximos dos o tres años. El sector ferroviario ya muestra indicios de esta transición.
Según la Junta Nacional de Energía, las exportaciones de petróleo canadiense por ferrocarril repuntaron en septiembre de 2017 hasta alcanzar los 134,000 barriles diarios . Esta cifra es casi el doble que la del año anterior, pero aún se encuentra por debajo del máximo histórico de casi 180,000 barriles diarios registrado tres años antes.
Carl Evans, analista de Genscape, declaró a Bloomberg que "las exportaciones de crudo por ferrocarril podrían alcanzar los 400,000 barriles diarios a principios del próximo año". Sin embargo, por ahora, las principales empresas ferroviarias de Canadá están adoptando una postura inflexible con las petroleras tras las pérdidas sufridas durante el último auge del transporte de petróleo por ferrocarril.
Reuters informó recientemente que el director ejecutivo de Canadian Pacific , Keith Creel, les dijo a los inversores en noviembre que el final del último auge del transporte de petróleo por ferrocarril fue un "divorcio muy doloroso" y que su compañía no tomaría "decisiones de inversión a 30 años basadas en dos o tres años de demanda".
Además, las compañías ferroviarias tienen actualmente reservas para transportar la cosecha de cereales del país , y Canadian National afirma que ese es el principal objetivo de la empresa en este momento.
¿Acaso las grandes compañías ferroviarias están esperando para conseguir mejores acuerdos a largo plazo para el transporte de petróleo por ferrocarril? Quizás. Sin duda, se encuentran en una buena posición negociadora. Michael Tran, director de estrategia energética de RBC Capital Markets, lo afirmó recientemente.
“ Los productores canadienses dependen ahora del transporte ferroviario, dado que los oleoductos actuales están casi a plena capacidad y la producción sigue creciendo a medida que se intensifican los proyectos heredados de arenas bituminosas”, dijo Tran.
Y mientras los productores ferroviarios se muestran reacios a negociar, las reservas de petróleo en Canadá han alcanzado niveles récord . Sin embargo, los niveles de almacenamiento también aumentaron con el cierre temporal del oleoducto Keystone en noviembre debido a una fuga importante.
'Nuestro teléfono no para de sonar'
Todo indica que la capacidad actual de los oleoductos para exportar petróleo de arenas bituminosas canadienses está llegando a su límite y que, a pesar de ello, se prevé una producción significativa en los próximos años. Por lo tanto, los escenarios más probables sugieren que la nueva producción tendrá que disminuir o que todo este petróleo adicional se transportará por ferrocarril. Sin embargo, las probabilidades de que los productores de arenas bituminosas cesen la producción son mínimas.
Rich Kruger es el director ejecutivo de Imperial Oil, la filial canadiense de ExxonMobil, una de las empresas que aún invierte en el aumento de la producción de arenas bituminosas. Imperial se ha asociado con Kinder Morgan para construir su propia terminal ferroviaria. Según el Financial Post , Kruger afirma que la opción del ferrocarril les ha permitido llegar a un gran número de refinerías dispuestas a pagar un precio superior por su betún.
Plains Midstream también anunció la reapertura de una terminal de carga de petróleo por ferrocarril . Otras compañías petroleras, como Cenovus, también poseen terminales de carga ferroviaria en Alberta, cerca de los yacimientos de arenas bituminosas.
Incluso el director ejecutivo de Canadian Pacific, quien afirmó que su empresa no tomaría decisiones de inversión a largo plazo basadas en la demanda a corto plazo, dijo recientemente : "Creo que existe una oportunidad, especialmente si gestionamos esto adecuadamente, de conseguir nuevos negocios".
Parece que el negocio está en marcha. Altex Energy posee cinco terminales ferroviarias y su director ejecutivo, John Zahary, declaró a Reuters que "la actividad en las instalaciones de la compañía se ha duplicado en los últimos seis meses", y añadió que "no paran de sonar nuestros teléfonos".
Este reciente auge del petróleo de arenas bituminosas implica que Estados Unidos y Canadá deben prepararse para un posible aumento considerable del tráfico de trenes petroleros. La última vez que esto ocurrió, también se produjo un aumento drástico de los accidentes relacionados con el transporte de petróleo por ferrocarril. ¿Estarán preparados también para eso?
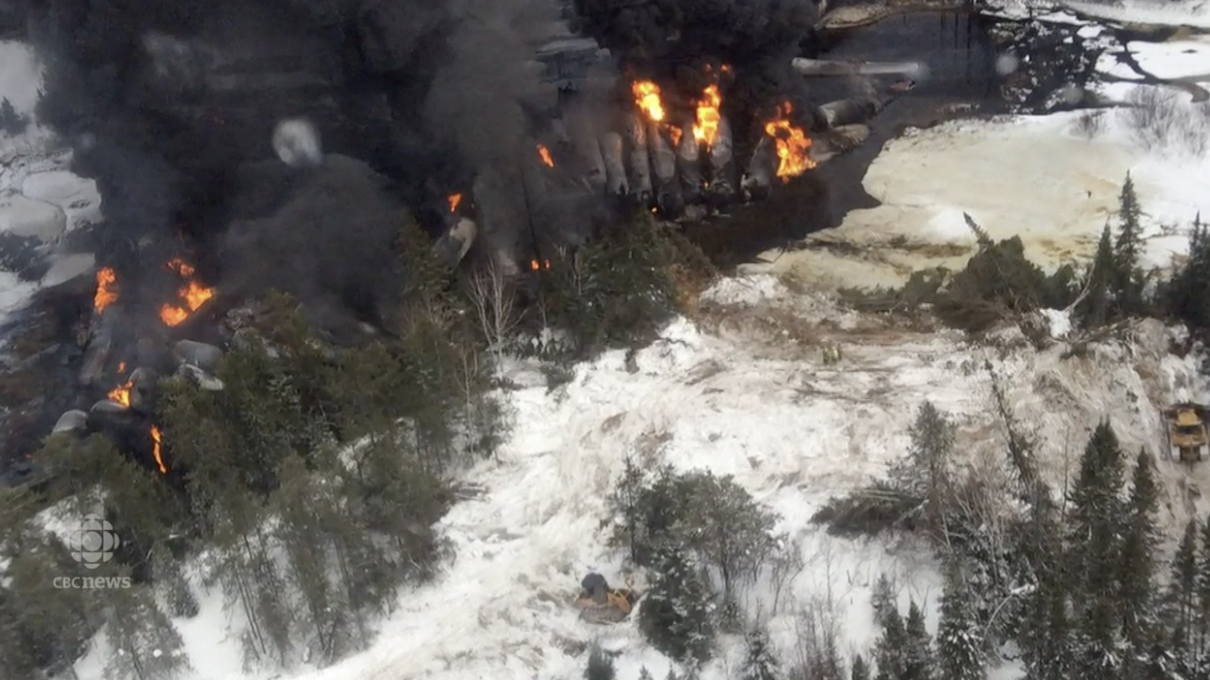
Imagen principal: Descarrilamiento de un tren petrolero en Gogama, Canadá, en 2015. Crédito: Captura de pantalla, CBC News