En 2008, Aubrey McClendon était le PDG le mieux payé du classement Fortune 500 aux États-Unis, un titre qu'il a obtenu en empochant 112 millions de dollars à la tête de Chesapeake Energy. Surnommé plus tard « le roi du schiste », il a été à l'avant-garde du boom suivant de l'industrie pétrolière et gazière, rendu possible par les progrès de la fracturation hydraulique, qui a permis d'extraire les combustibles fossiles des formations de schiste aux États-Unis.
Quel était le secret de McClendon ? Au lieu de diriger une entreprise de vente de pétrole et de gaz, il spéculait sur l’immobilier : il acquérait des concessions de forage qu’il revendait ensuite cinq à dix fois plus cher, une activité, expliquait-il, bien plus rentable que « la production de gaz ». Son histoire pourrait toutefois servir d’avertissement à un secteur qui multiplie les promesses à crédit, tandis que ses investisseurs commencent à s’impatienter. DeSmog se penchera sur cette tendance dans une série d’articles approfondis au cours des prochaines semaines.
Entre 2008 et 2009, sous la direction de McClendon, le cours de l'action de Chesapeake Energy a oscillé entre 64 dollars et environ 17 dollars. Aujourd'hui, elle ne vaut plus que 3 dollars , soit le même prix qu'en 2000. Visionnaire en matière de fracturation hydraulique, McClendon a perfectionné la stratégie consistant à emprunter pour alimenter la révolution qui a bouleversé les marchés énergétiques américains.
Une industrie bâtie sur la dette
Environ dix ans après l'ascension de McClendon, le Wall Street Journal a rapporté que « les sociétés énergétiques [depuis 2007] ont dépensé 280 milliards de dollars de plus qu'elles n'en ont généré grâce à leurs opérations dans le cadre d'investissements dans le schiste bitumineux, selon le cabinet de conseil Evercore ISI ».
Dans l'ensemble, l'expérience américaine de la fracturation hydraulique s'est révélée un désastre financier pour nombre de ses investisseurs, victimes d'un endettement excessif, de faibles rendements et de faillites. Le chemin vers la rentabilité est semé d'embûches. Jusqu'à présent, l'industrie s'est concentrée sur les zones les plus prometteuses des principales formations de schiste du pays, exploitant en priorité les gisements les plus faciles d'accès et les plus précieux.
Mais dans le même temps, les compagnies énergétiques empruntent davantage pour forer plus de puits, et les zones les plus rentables se raréfient, créant un cercle vicieux : plus de forages engendrent plus de dettes.
« Il faut continuer à forer », a déclaré David Hughes, géoscientifique et chercheur spécialisé dans la production de gaz et de pétrole de schiste au Post Carbon Institute , à DeSmog. Mais il a également souligné que, la plupart des zones les plus productives étant déjà exploitées, les producteurs sont contraints de se tourner vers des zones moins rentables.
Le résultat ? « La productivité baisse et les coûts restent les mêmes », a-t-il expliqué.
Bien que Hughes comprenne la logique de l'industrie qui consiste à continuer de forer de nouveaux puits à perte, il doute de la viabilité de cette pratique.
« Je ne pense pas qu'à long terme, ils puissent s'en sortir uniquement par le forage », a déclaré Hughes à DeSmog.
Alors que les politiciens et les grands médias vantent une « révolution » énergétique américaine, il devient évident que, comme la bulle immobilière quelques années auparavant, le boom pétrolier et gazier américain, alimenté par les innovations en matière de fracturation hydraulique, pourrait bien être l'une des entreprises les plus déficitaires de l'histoire du pays. Et McClendon en a fait les frais.
En 2016, le magnat du schiste bitumineux a été inculpé pour manipulation d'enchères lors de ventes aux enchères de concessions de forage. Il est décédé le lendemain dans un accident de voiture, alimentant les spéculations sur un possible suicide, rumeur impossible à confirmer. Cependant, le chef de la police présent sur les lieux a déclaré : « Il aurait eu largement le temps de corriger sa trajectoire et de reprendre la route, mais il ne l'a pas fait. »
On pourrait dire la même chose de l'industrie actuelle du schiste bitumineux. Ces entreprises énergétiques ont de nombreuses occasions de rectifier le tir – par exemple, en indexant la rémunération des PDG sur les bénéfices de l'entreprise plutôt que sur les volumes de production de pétrole – mais elles persistent dans un modèle économique qui semble voué à l'échec.
Mais l'espoir fait vivre.
Bien sûr, les médias économiques et les groupes de réflexion conservateurs continuent de propager l'idée que l'industrie de la fracturation hydraulique a engendré une révolution économique et technique.
En 2017, Investors Business Daily a publié un article d'opinion intitulé « La révolution du schiste est une réussite 100 % américaine ». Il était signé par Mark Perry de l' American Enterprise Institute , un groupe de réflexion axé sur le libre marché et financé en partie par l'industrie pétrolière et gazière.
Comment l'auteur mesure-t-il le succès ? Certainement pas par les profits. Pour démontrer la réussite de l'industrie de la fracturation hydraulique, Perry se base sur le volume de production. Or, il est vrai que les volumes de pétrole extraits des schistes bitumineux par fracturation augmentent et atteignent actuellement des niveaux records . Mais voilà le hic : lorsqu'on perd de l'argent sur chaque baril de pétrole extrait et vendu, plus on extrait, plus on perd. Si l'industrie a effectivement réussi à extraire du pétrole du sol, les entreprises qui la composent y ont, pour la plupart, essuyé des pertes.
Cependant, tout comme pour le boom immobilier américain , ce récit erroné persiste selon lequel l'industrie de la fracturation hydraulique est une entreprise lucrative plutôt que déficitaire.
Un titre du Wall Street Journal paru début 2018 illustrait cet optimisme inébranlable concernant l'industrie de la fracturation hydraulique : « Les entreprises de fracturation hydraulique pourraient gagner plus d'argent que jamais en 2018, si elles ne font pas d'erreurs. »
Ce titre est à la fois très trompeur et vrai. Trompeur, car le secteur n'a jamais été rentable. Vrai, car si les compagnies pétrolières et gazières réalisent des bénéfices grâce à la fracturation hydraulique en 2018, ce sera plus important que jamais.
Cependant, la nuance réside dans le sous-titre : « Les entreprises américaines de schiste bitumineux sont sur le point de réaliser de véritables bénéfices cette année pour la première fois depuis le début du boom de la fracturation hydraulique. »
Le secteur espère enfin engranger de « vrais bénéfices » pour la première fois. Autrement dit, il espère cesser cette année, pour la première fois, d'enregistrer d'importantes pertes financières.
En mars 2017, The Economist a écrit sur les finances de l'industrie de la fracturation hydraulique, soulignant à quel point ces entreprises engloutissent des sommes colossales :
À l'exception des compagnies aériennes, des entreprises d'État chinoises et des licornes de la Silicon Valley (entreprises privées valorisées à plus d'un milliard de dollars), les sociétés d'exploitation du gaz de schiste connaissent des pertes sans précédent. Près de 11 milliards de dollars ont été engloutis au dernier trimestre, les dépenses d'investissement ayant dépassé les flux de trésorerie. Ce rythme de consommation de trésorerie pourrait bien s'accélérer à nouveau cette année.
Des pertes financières historiques sont en cours et devraient se poursuivre, comme le rapporte le Wall Street Journal : « Wood Mackenzie estime que si les prix du pétrole se maintiennent autour de 50 dollars, les entreprises de schiste ne dégageront pas de flux de trésorerie positifs collectivement avant 2020. » Cependant, Craig McMahon, vice-président senior chez Wood Mackenzie, souligne : « Même alors, seuls les opérateurs les plus performants s’en sortiront bien. »
Le pétrole américain produit par fracturation hydraulique est commercialisé sous l'appellation West Texas Intermediate ( WTI ), dont le prix moyen s'élevait à 41 dollars le baril en 2016 et à 51 dollars en 2017. On s'attend généralement à ce que le WTI se négocie en moyenne au-dessus de 50 dollars le baril en 2018, ce qui inciterait davantage le secteur à poursuivre ses efforts. Cependant, même en 2017, malgré un prix moyen supérieur à 50 dollars le baril, l'industrie dans son ensemble n'était pas rentable.
Exubérance irrationnelle
Dans l'introduction de The Big Short , le livre de Michael Lewis adapté au cinéma qui raconte le déroulement du krach financier de 2008, il décrit les aspects financiers de la bulle immobilière :
« Toutes ces sociétés de crédit à risque connaissaient une croissance si rapide et utilisaient des pratiques comptables si douteuses qu’elles pouvaient masquer l’absence de bénéfices réels ; seuls des bénéfices illusoires, dictés par la comptabilité, étaient en jeu. Elles présentaient la caractéristique essentielle d’un système de Ponzi : pour maintenir l’illusion de leur rentabilité, elles avaient besoin de toujours plus de capitaux pour octroyer toujours plus de prêts à risque. »
Si l'on remplace « sociétés de crédit à risque » par « entreprises d'exploitation de pétrole et de gaz de schiste », on obtient une description assez juste de l'industrie du schiste actuelle. Ces entreprises perdent plus d'argent qu'elles n'en gagnent et ne peuvent maintenir cette situation que si les prêteurs continuent de financer leurs activités, permettant ainsi à l'industrie de la fracturation hydraulique de forer toujours plus de puits en mettant en avant l'augmentation de la production, plutôt que les profits, comme un progrès. Ce que Wall Street continue de faire – pour l'instant – à grande échelle.
Cet article est le premier d'une série consacrée à l'économie de la fracturation hydraulique et à la destination des sommes colossales investies dans ce secteur. Cette série analysera comment les entreprises de fracturation répercutent ces pertes abyssales sur les contribuables américains. Elle passera en revue les défis majeurs auxquels l'industrie est confrontée, même en cas de hausse des prix du pétrole et du gaz : les limites physiques de production des puits de fracturation, la hausse des taux d'intérêt, l'augmentation du coût de l'eau, la concurrence des énergies renouvelables, les projets de l'OPEP et les conséquences d'un retrait des financements de Wall Street.
L'industrie pétrolière a toujours connu des périodes de forte croissance comme des crises. Et à chaque phase de croissance, immanquablement, quelqu'un déclare : « Cette fois, c'est différent », assurant à tous qu'il n'y aura pas de krach. Le même discours s'est tenu lors de la bulle immobilière du début des années 2000 : les critiques étaient étouffées par les acteurs du marché qui affirmaient que, cette fois-ci, c'était différent , arguant que « la valeur des logements ne baisse pas ».
Et qu’en est-il de la production de schiste bitumineux ? La situation est-elle vraiment différente cette fois-ci ? Certains acteurs du secteur semblent le penser.
« Cette fois-ci sera-t-elle différente ? Je pense que oui, un peu », a déclaré Will Riley, gestionnaire d'actifs énergétiques, au Wall Street Journal. « Les entreprises chercheront à accélérer légèrement leur croissance, mais à un rythme plus modéré. » Or, rien n'indique que le secteur fasse preuve de retenue ou de modération. Tant que les analystes et les investisseurs ne parleront pas de profits plutôt que de croissance, cette période risque fort de se terminer, tôt ou tard, de façon tout à fait familière et prévisible : par un krach. Un sort qu'a même connu Aubrey McClendon, le PDG le mieux payé du secteur , le roi du schiste.
David Hughes a résumé son point de vue sur les perspectives financières du secteur : « Tôt ou tard, on se heurte à un mur. Ce n'est qu'une question de temps. »
Suivez la série d'enquêtes de DeSmog : Finances de la fracturation hydraulique : L'industrie du schiste s'endette plus qu'elle ne profite
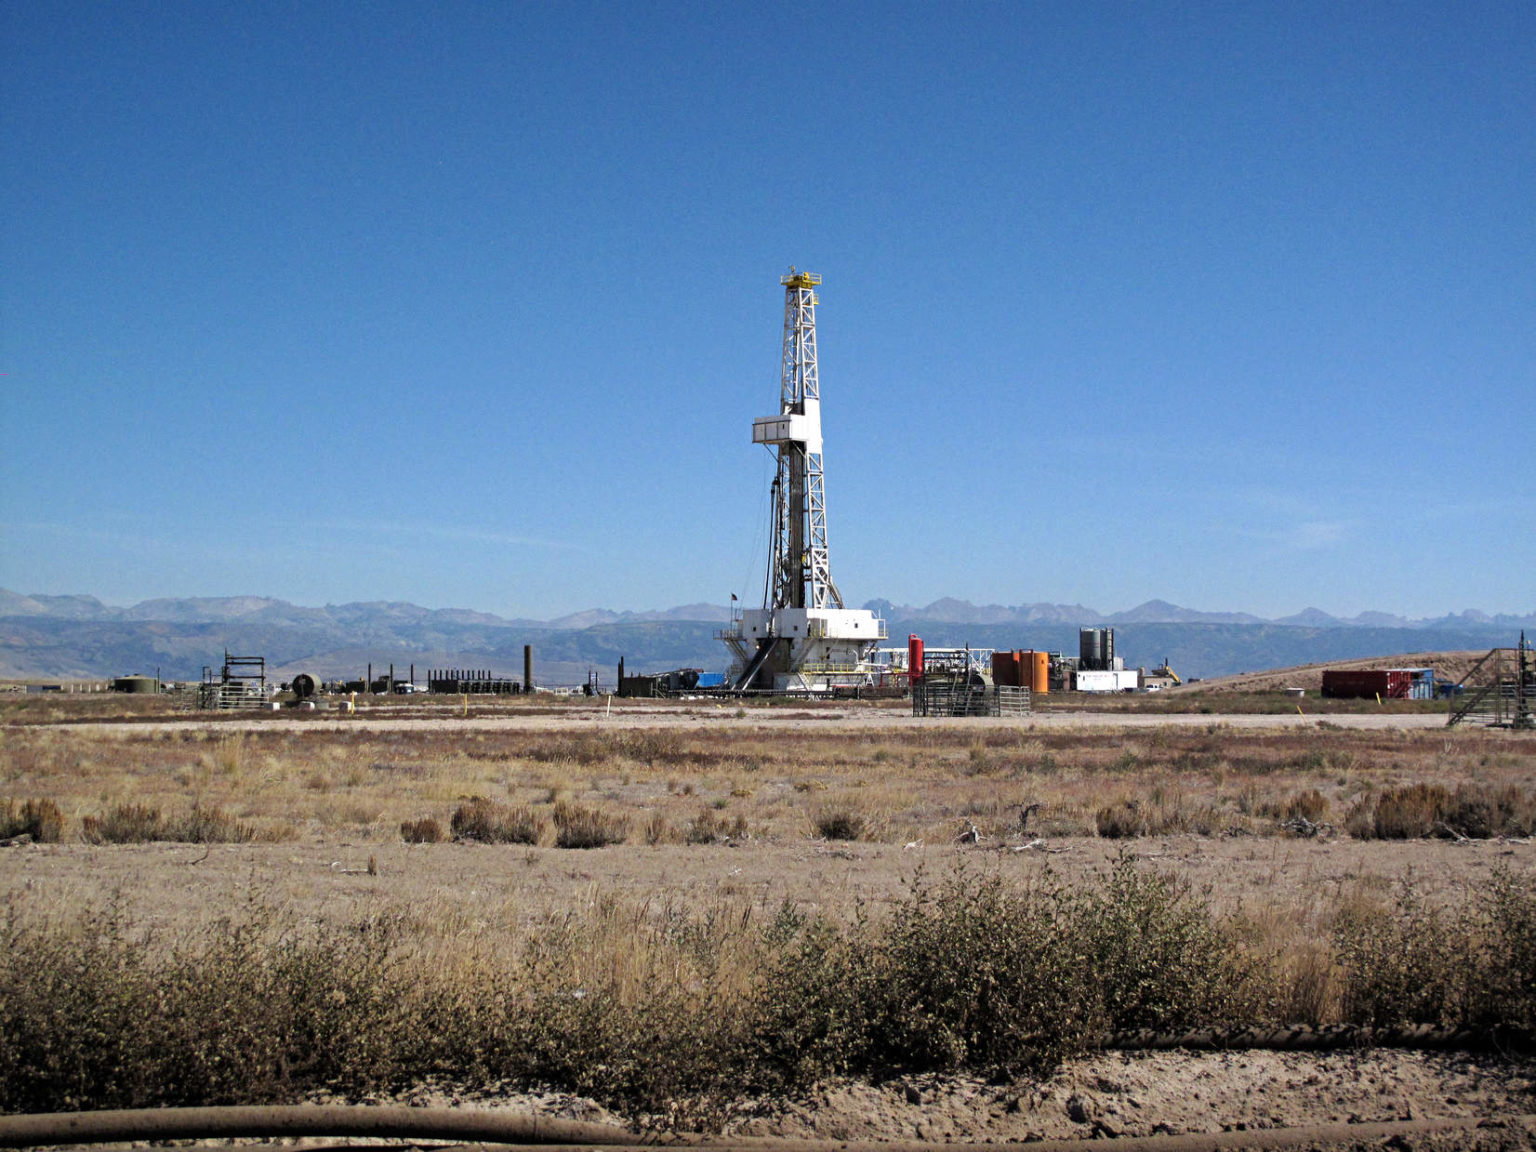
Image principale : Production de gaz de schiste dans le champ gazier de Jonah, au Wyoming. Crédit : EcoFlight