L' industrie américaine du pétrole de schiste, présentée comme une « révolution », a englouti 250 milliards de dollars de plus qu'elle n'en a rapporté au cours de la dernière décennie. Ce fut une entreprise déficitaire aux proportions colossales.
En septembre 2016, l'agence de notation financière Moody's a publié un rapport sur les compagnies pétrolières américaines , dont beaucoup souffraient de la chute brutale des prix du pétrole. Moody's a constaté que « le coût financier de l'effondrement du marché pétrolier est tout simplement catastrophique », en particulier pour les petites entreprises qui s'étaient lourdement endettées pour financer l'exploitation des formations de schiste bitumineux par fracturation hydraulique lorsque les prix du pétrole étaient élevés.
Et même si les entreprises d'exploitation du schiste bitumineux ne sont toujours pas rentables, Wall Street continue de leur prêter toujours plus d'argent, tout en les présentant comme de bons investissements. Pourquoi les investisseurs agissent-ils ainsi ?
David Einhorn, investisseur vedette dans les fonds spéculatifs et fondateur de Greenlight Capital, a qualifié l'industrie du schiste bitumineux de « plaisanterie ».
« Une entreprise qui dépense sans compter et ne se développe pas ne vaut rien », a déclaré Einhorn, qui va souvent à contre-courant dans le monde de la finance.
Les investisseurs ne sont-ils pas censés privilégier les entreprises rentables ? En théorie, oui, mais la réalité est bien différente pour des secteurs comme le pétrole de schiste et l’immobilier.
Si la crise financière américaine de 2008 a révélé quelque chose, c'est que Wall Street ne se soucie pas de conclure un « mauvais accord » lorsque cela signifie des profits et des bonus pour ses traders et ses dirigeants , malgré leur rôle dans le krach.
Wall Street gagne de l'argent en facilitant les transactions, tout comme un bookmaker de Las Vegas gagne de l'argent en prenant des paris. Comme le dit l'adage à Las Vegas : « La banque gagne toujours. » Ce qui est vrai pour les casinos et les jeux d'argent l'est aussi pour Wall Street.
Wall Street a provoqué la crise financière de 2008, et certains de ses instigateurs en ont tiré profit personnellement. Cependant, si quelques dirigeants ont engrangé des bénéfices, la crise a entraîné la perte d'emploi de 8.8 millions de personnes. Par ailleurs, selon Bloomberg News en 2010, « à un moment donné l'année précédente [2009], les États-Unis avaient prêté, dépensé ou garanti jusqu'à 12 800 milliards de dollars pour sauver l'économie ».
JP Morgan (comme une grande partie de Wall Street) a eu besoin de sommes considérables sous forme de renflouements pour survivre aux conséquences de ses prêts à risque, à l'origine de la crise immobilière. JP Morgan évite-t-elle pour autant d'accorder des prêts à l'industrie du schiste bitumineux ? Non. Bien au contraire.
Comme le montre ce graphique indiquant quelles banques prêtent de l'argent à la société de schiste bitumineux EOG Resources, bien que tous les grands acteurs de Wall Street soient impliqués, JP Morgan a réalisé le plus gros pari.
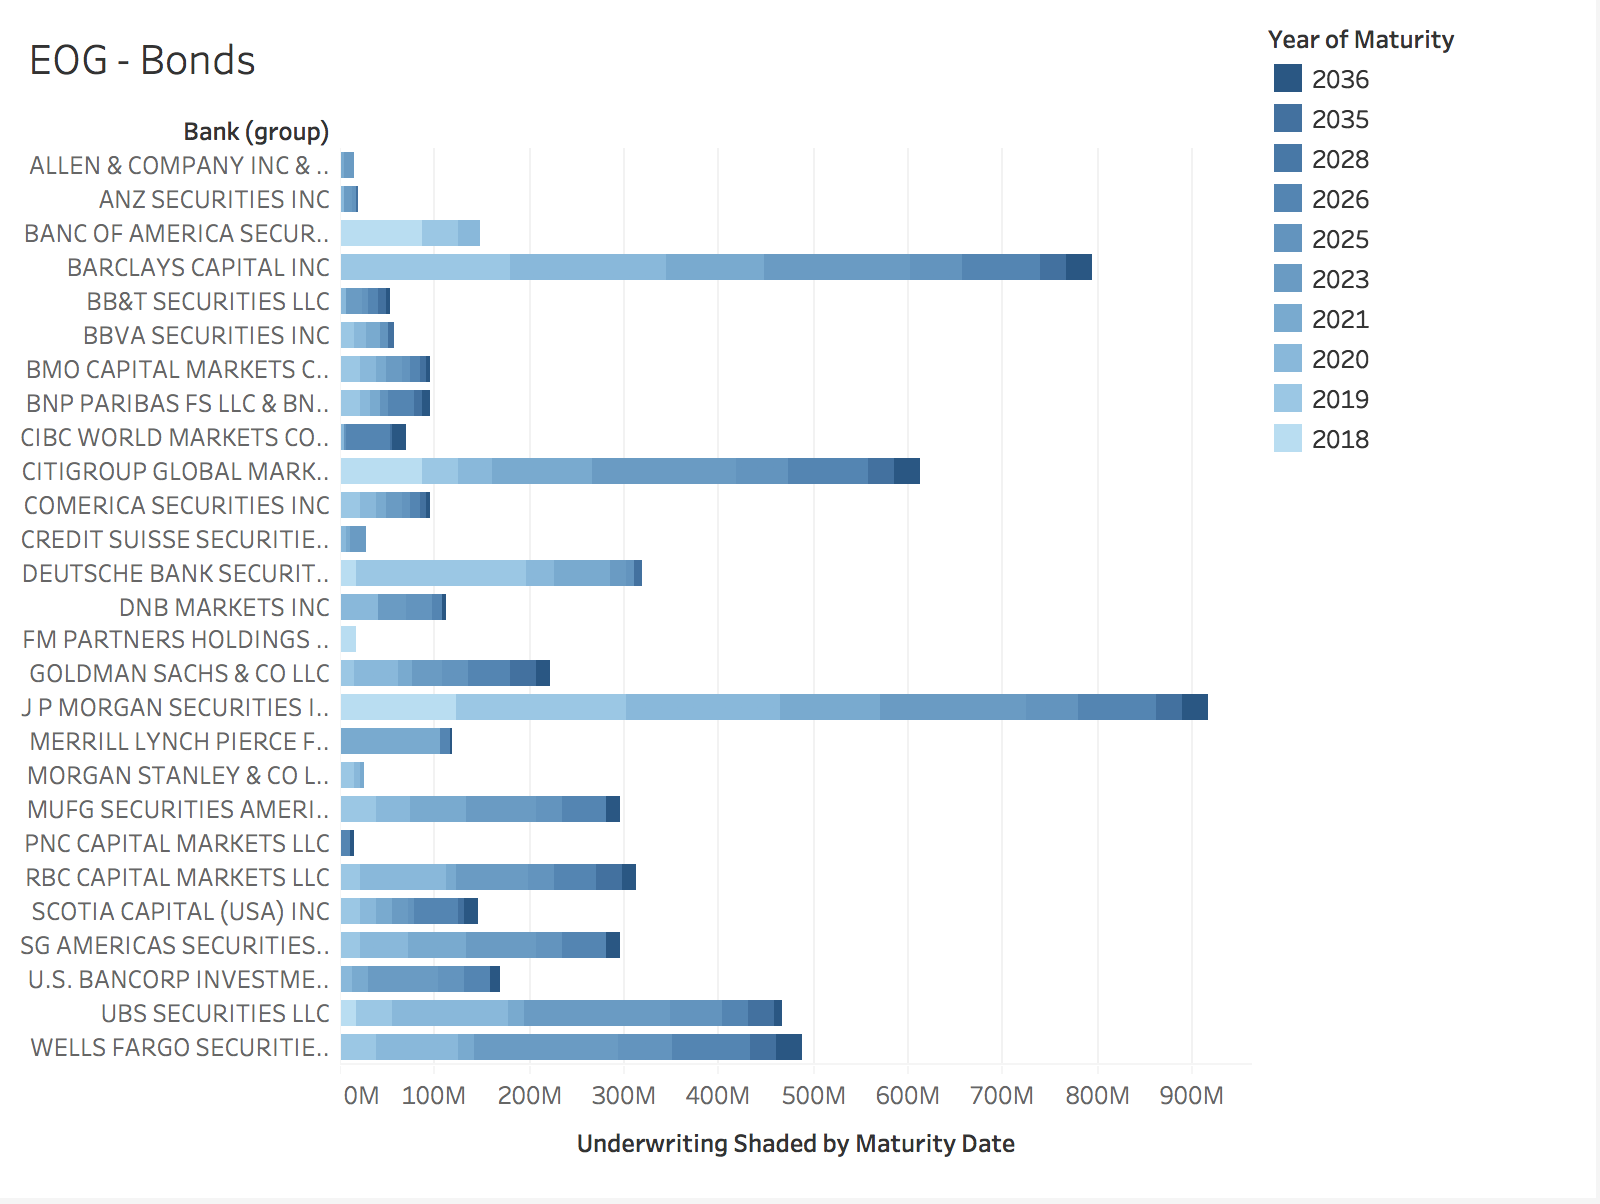
Pour comprendre pourquoi JP Morgan et les autres banques prêtent de l'argent à des sociétés d'exploitation de schiste bitumineux qui continuent d'en perdre, il est important de comprendre le concept de « la commission » ou « vig » dans le monde des jeux de hasard. Merriam-Webster définit la commission comme « une commission prélevée (par exemple par un bookmaker ou une maison de jeux) sur les paris ».
Wall Street gagne de l'argent en prélevant une commission sur les mises des autres. Pour un casino, peu importe que les autres gagnent ou perdent, du moment qu'il perçoit sa part (la commission) – ou, comme on dit dans le jargon financier, ses frais.
Comprendre ce concept permet de saisir pourquoi les investisseurs ont prêté 250 milliards de dollars à l'industrie du schiste, qui les a dilapidés. Si l'on prélève la commission sur 250 milliards de dollars, on se retrouve avec une somme colossale. Et même si ces compagnies pétrolières font faillite, Wall Street ne leur restitue jamais cette commission.
Trent Stedman, de la société d'investissement Columbia Pacific Advisors LLC, expliquait au Wall Street Journal fin 2017 pourquoi les producteurs de schiste continueraient à forer davantage de pétrole même si ces entreprises perdent de l'argent sur chaque baril produit :
« Certains diraient : "Nous savons que c'est une mauvaise stratégie économique, mais c'est ce que Wall Street veut." »
Et Wall Street obtient généralement ce qu'elle veut, même lorsqu'il est évident que prêter de l'argent à des sociétés d'exploitation de schiste qui perdent de l'argent depuis dix ans et sont déjà lourdement endettées est une mauvaise stratégie. Or, les bonus de Wall Street sont calculés en fonction des commissions qu'un employé génère pour la banque. Plus de commissions signifient un bonus plus important. Et les prêts, même ceux qui sont manifestement une mauvaise stratégie, engendrent des commissions bien plus élevées.
Les sociétés pétrolières de schiste sont des « créatures des marchés financiers ».
En 2017, Jim Chanos, le légendaire gestionnaire de fonds spéculatifs, qualifiait les sociétés pétrolières de schiste de « créatures des marchés financiers », sous-entendant qu'elles n'existeraient pas sans l'argent de Wall Street. Chanos a également publiquement parié à la baisse sur les actions du géant pétrolier de schiste Continental Resources, fortement endetté, car l'entreprise n'arrive même pas à dégager suffisamment de bénéfices pour payer les intérêts de ses emprunts.
Et il n'a pas tort. En 2017, Continental a dépensé 294.5 millions de dollars en intérêts, soit environ 155 % de son résultat net ajusté de 2017. Quand on n'arrive même plus à payer les intérêts de ses cartes de crédit, on est ruiné.
Et pourtant, en 2017, les capitaux des investisseurs continuaient d'affluer, Continental Resources figurant parmi les entreprises qui se sont abreuvées aux auges de Wall Street pour un milliard de dollars de dettes supplémentaires.
« En 2017, les sociétés américaines d'exploration et de production ont levé davantage de fonds par le biais d'émissions obligataires que durant toutes les années précédentes depuis le début de l'effondrement des prix en 2014, avec des émissions s'élevant à environ 60 milliards de dollars – soit une hausse de près de 30 % par rapport à 2016, selon Dealogic. Les grands acteurs tels que Whiting Petroleum, Continental Resources, Southwestern, Noble, Concho et Endeavor Energy Resources ont chacun levé au moins un milliard de dollars au cours du second semestre 2017. »
À quel point ce système de prêts à une industrie qui engloutit des milliards et s'enfonce dans les dettes est-il problématique ? Tellement problématique que le PDG de la compagnie pétrolière Anadarko Petroleum accuse Wall Street et demande à ses sociétés de cesser de financer l'industrie du pétrole de schiste. Incroyable, mais vrai.
En 2017, le PDG d'Anadarko, Al Walker, a déclaré lors d'une conférence d'investisseurs que les investisseurs de Wall Street étaient le problème :
« Le plus gros problème auquel notre secteur est confronté aujourd'hui, c'est vous. Vous pouvez nous aider à nous aider nous-mêmes. C'est un peu comme aller aux Alcooliques Anonymes . Vous savez, nous avons besoin d'un partenaire. Nous avons vraiment besoin que la communauté des investisseurs fasse preuve de discipline. »
Le Wall Street Journal rapporte que Walker affirme : « Wall Street est devenu un catalyseur qui pousse les entreprises à accroître leur production à tout prix, tout en punissant celles qui tentent de vivre selon leurs moyens. »
Imaginez supplier les banques d'arrêter de vous prêter de l'argent. Et être ignoré.
L’augmentation de la production à tout prix, voilà ce qui caractérise la « révolution » du gaz de schiste. Le coût financier payé jusqu’à présent s’élève à plus de 280 milliards de dollars que l’industrie a engloutis – de l’argent que ses entreprises ont reçu de Wall Street et qu’elles continuent de recevoir malgré les appels d’Al Walker.
The Economist a résumé la situation en 2017 :
« L’industrie du schiste bitumineux a englouti des sommes colossales, que le prix du pétrole soit à 100 dollars, comme en 2014, ou à environ 50 dollars, comme ces trois derniers mois. Les 60 plus grandes entreprises ont, au total, consommé en moyenne 9 milliards de dollars par trimestre ces cinq dernières années. »
La hausse des prix du pétrole est aujourd'hui présentée comme le salut de l'industrie, mais, comme l'a souligné The Economist, l'industrie du schiste perdait de l'argent même lorsque le baril de pétrole coûtait 100 dollars.
Wall Street continue d'injecter de l'argent dans l'industrie du schiste, qui, malgré l'augmentation de sa production, continue d'en perdre. En clair, ce système enrichit considérablement les PDG des entreprises de schiste et les prêteurs, ce qui explique la probabilité que cette tendance se poursuive. C'est aussi pourquoi Harold Hamm, PDG de Continental Resources , continuera de propager le mythe selon lequel son secteur est rentable, comme il l'a fait fin 2017.
« Que quiconque puisse seulement suggérer que nous n'avons pas connu une forte expansion et une création de richesse importante dans ce secteur grâce au forage horizontal et à toutes les technologies apparues au cours des 10 dernières années, c'est tout simplement ridicule. »
Personne ne contestera que Hamm et ses associés de Wall Street soient extrêmement riches. Et ce, malgré les pertes colossales subies par la société de Hamm et l'ensemble du secteur de la fracturation hydraulique. L'année même où Hamm a fait cette déclaration, sa société était incapable de couvrir ses frais d'intérêts. À titre de comparaison, Continental Resources n'arrivait même pas à effectuer le paiement minimum de sa carte de crédit.
Observez ce que fait l'industrie, pas ce qu'elle dit.
La hausse des prix du pétrole alimente les articles annonçant que 2018 sera enfin l'année de la rentabilité pour l'industrie du schiste. Harold Hamm la qualifie d' « année charnière » pour Continental Resources. Il est curieux de constater qu'une année potentiellement non déficitaire soit considérée comme une « année charnière » dans ce secteur.
Comme l'indique DeSmog, le secteur a incontestablement bénéficié d'un coup de pouce considérable grâce à la récente réforme fiscale, qui améliorera la situation financière à court terme des entreprises. Continental Resources a ainsi empoché à elle seule 700 millions de dollars d'allégements fiscaux.
De récents articles de la presse financière détaillent comment la nouvelle approche de l'industrie du schiste bitumineux consistera à se concentrer uniquement sur la production de pétrole rentable , et non plus sur l'augmentation de la production à perte. Comme le titrait le Wall Street Journal : « Wall Street dit aux producteurs de schiste bitumineux d'arrêter de compter les barils et de commencer à faire des profits. »
Dans ce même article, le PDG de Continental , Hamm, assure qu'il soutient pleinement cette nouvelle approche, déclarant : « Vous prêchez vraiment des convaincus. »
Mais Continental a-t-elle réellement adopté cette nouvelle approche de responsabilité et de rigueur budgétaires ?
Pas vraiment.
L'entreprise de fracturation hydraulique semble avoir fait l'inverse, augmentant sa production à des niveaux records, à l'instar du reste du secteur du schiste bitumineux. Continental a récemment annoncé son intention de forer 350 nouveaux puits, pour un coût estimé à 11.7 millions de dollars par puits, soit un total de plus de 4 milliards de dollars. L'entreprise affiche actuellement une dette de plus de 6 milliards de dollars et moins de 100 millions de dollars de trésorerie.
Comment Continental financera-t-elle ces nouveaux puits ? Hamm a promis qu’à l’avenir, il n’y aurait « absolument aucune nouvelle dette ». Peut-être Continental financera-t-elle ces opérations en vendant des actifs, car sans emprunt supplémentaire, elle n’a pas les fonds nécessaires. Cependant, si l’histoire se répète, Wall Street prêtera volontiers à Continental autant d’argent qu’elle le souhaitera.
Pourquoi Hamm dirait-il une chose et en ferait-il une autre ? Eh bien, il a personnellement accumulé des milliards de dollars tandis que son entreprise en a dilapidé des milliards.
Malgré avoir mené Continental à une nouvelle année de pertes financières en 2017, Hamm a empoché une belle augmentation de salaire.
Correction : Cet article estimait initialement le coût de 350 nouveaux puits à 400 millions de dollars. Le chiffre exact est de 4 milliards de dollars.
Suivez la série d'enquêtes de DeSmog : Finances de la fracturation hydraulique : L'industrie du schiste s'endette plus qu'elle ne profite
Image principale : Panneau Wall Street à New York. Crédit : domaine public