La plupart des gens ne connaissent probablement pas l'acronyme ZIRP . Il signifie « politique de taux d'intérêt zéro » et désigne la politique qui a involontairement créé la bulle américaine du fracking – l'une de ses nombreuses conséquences.
Et même si la plupart des gens ne connaissent pas grand-chose (voire rien) sur les taux d'intérêt zéro ( ZIRP) ou la Réserve fédérale (Fed), il est probable qu'ils soient conscients de l'impact de cette politique sur leur propre vie.
Avez-vous de l'argent sur votre compte courant ? Avez-vous la chance d'avoir des économies ? Avez-vous remarqué que cet argent ne vous rapporte aucun intérêt, et ce depuis près de 10 ans ?
C'est grâce à la Réserve fédérale et à la politique de taux d'intérêt zéro (ZIRP) . L'un des effets de cette politique est que l'épargnant américain moyen se retrouve avec un rendement quasi nul sur son argent déposé en banque. C'est pourquoi la politique ZIRP est souvent décrite comme un transfert de richesse des épargnants américains vers les débiteurs. Le secteur du gaz de schiste étant fortement endetté, ces entreprises profitent directement de ce système.
Vous trouverez ci-dessous un tableau des taux des certificats de dépôt ( CD ) depuis 1980 — historiquement un investissement sûr qui a offert aux gens un rendement décent sur leur épargne.
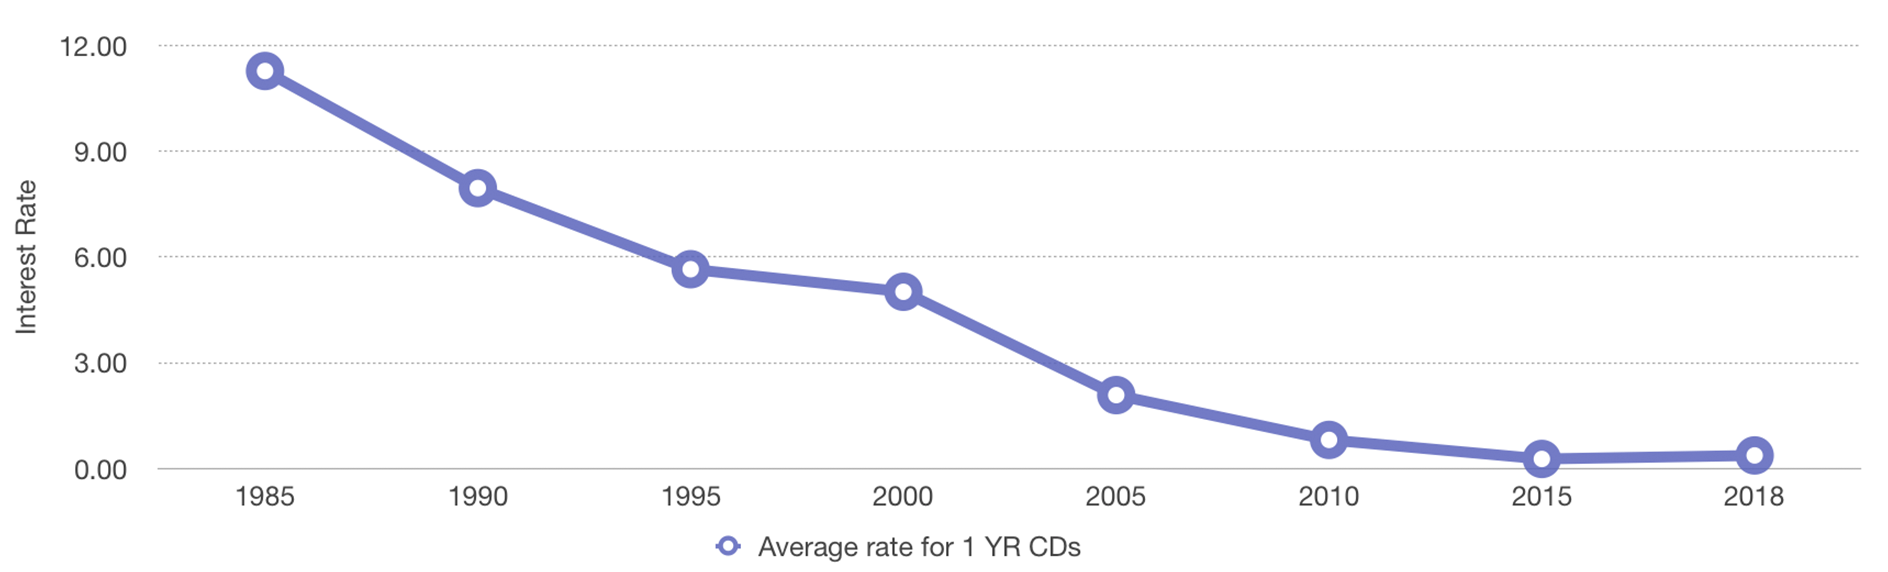
Données provenant de Taux bancaire.com
Depuis 2010, placer son argent dans un certificat de dépôt ne permet même pas de compenser l'inflation en raison des faibles taux d'intérêt. Ce n'est pas censé fonctionner ainsi.
Comme le montre le graphique suivant, historiquement, cela ne s'est pas passé ainsi. Le graphique ci-dessous représente le taux des fonds fédéraux depuis 1950 (il s'agit du taux d'intérêt que les banques s'appliquent mutuellement pour se prêter leurs excédents de trésorerie au jour le jour). On constate clairement qu'à partir de 2008, la courbe s'est stabilisée (en raison des taux d'intérêt nuls ) et est restée ainsi pendant des années, un phénomène inédit.
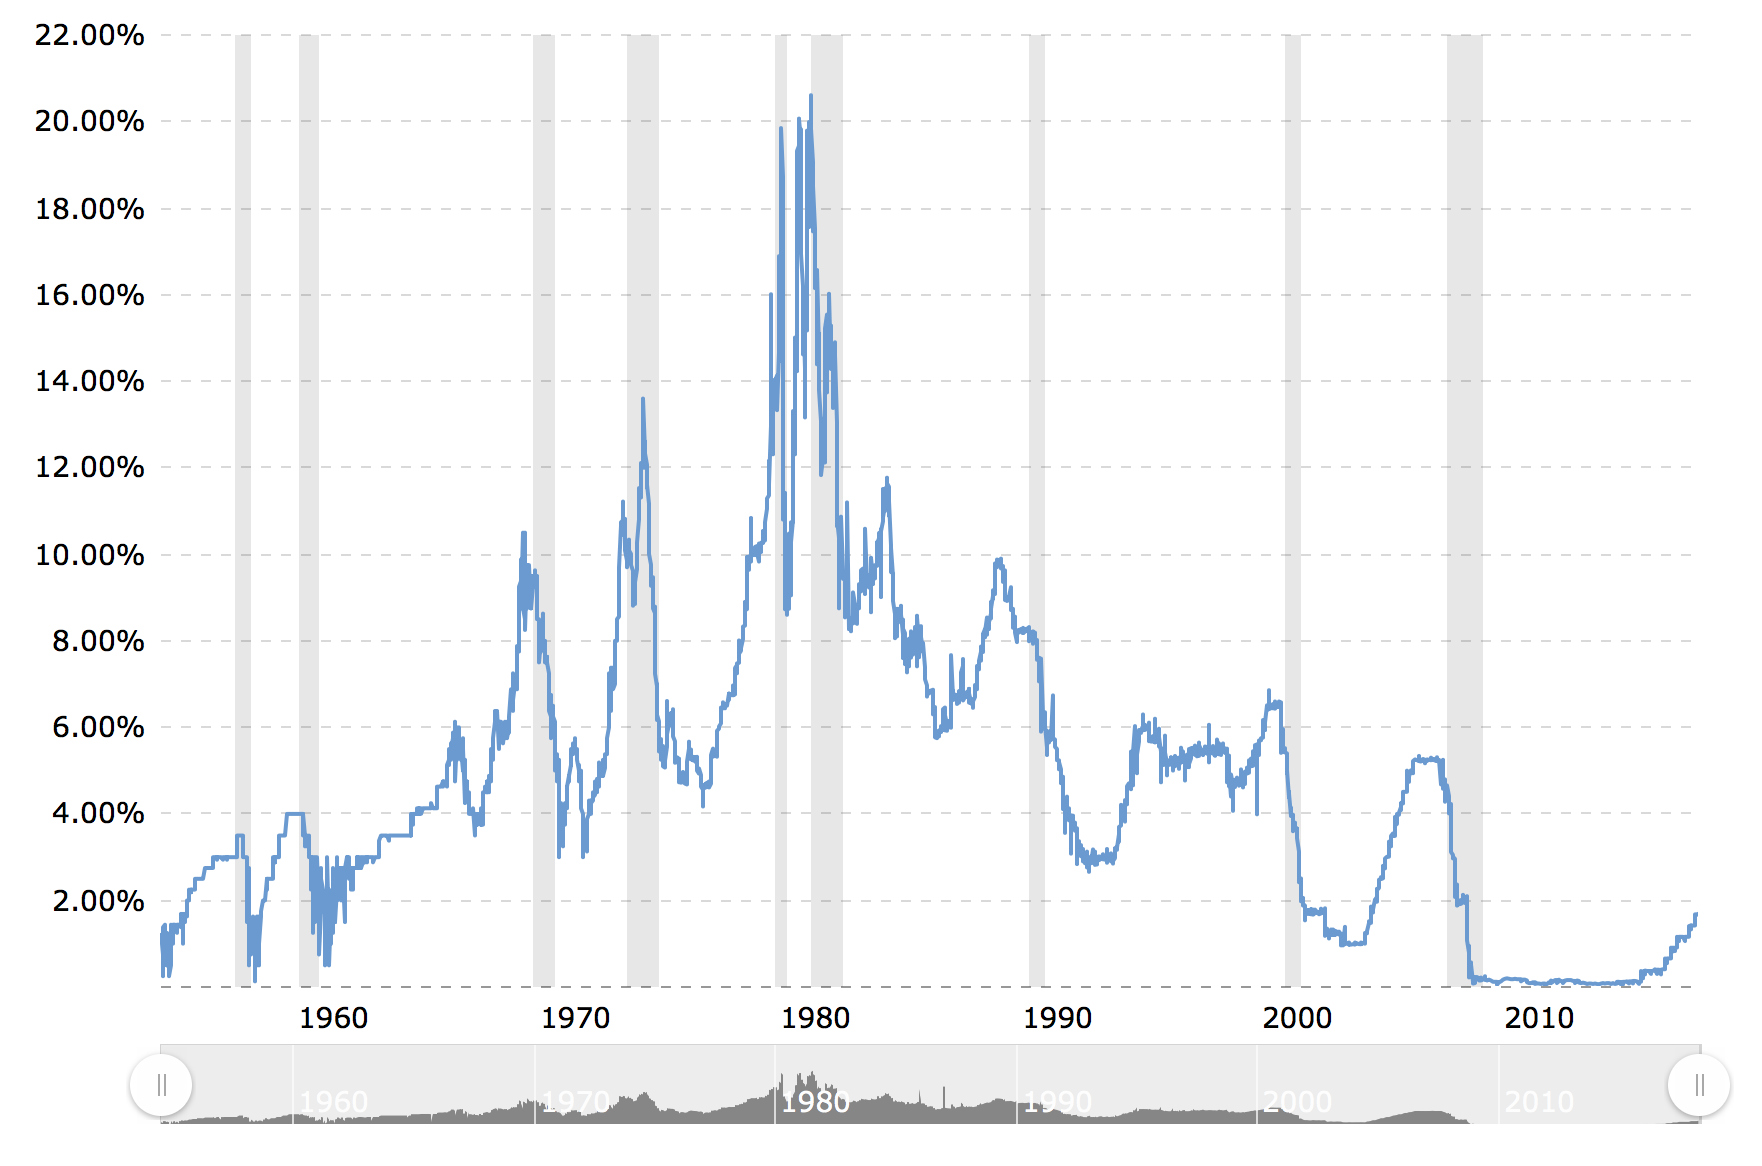
Image: Banque fédérale de réserve de Saint-Louis
Lorsque cette courbe s'est stabilisée après la crise financière de 2008, l'épargne personnelle des Américains a cessé de générer des intérêts significatifs.
ZIRP Politique conçue pour regonfler la bulle immobilière
Si la politique de taux d'intérêt zéro (ZIRP) a été désastreuse pour les retraités et autres épargnants souhaitant percevoir des intérêts sur leur épargne, elle a néanmoins contribué à la réalimentation de la bulle immobilière. En effet, même si l'épargne n'a pas rapporté d'intérêts ces dix dernières années, les taux d'intérêt hypothécaires sont restés historiquement bas.
Ces taux bas ont encouragé les achats immobiliers et les refinancements. Le graphique ci-dessous illustre comment la politique de taux zéro a permis d'atteindre des taux d'intérêt historiquement bas pour les prêts hypothécaires à taux fixe sur 30 ans.
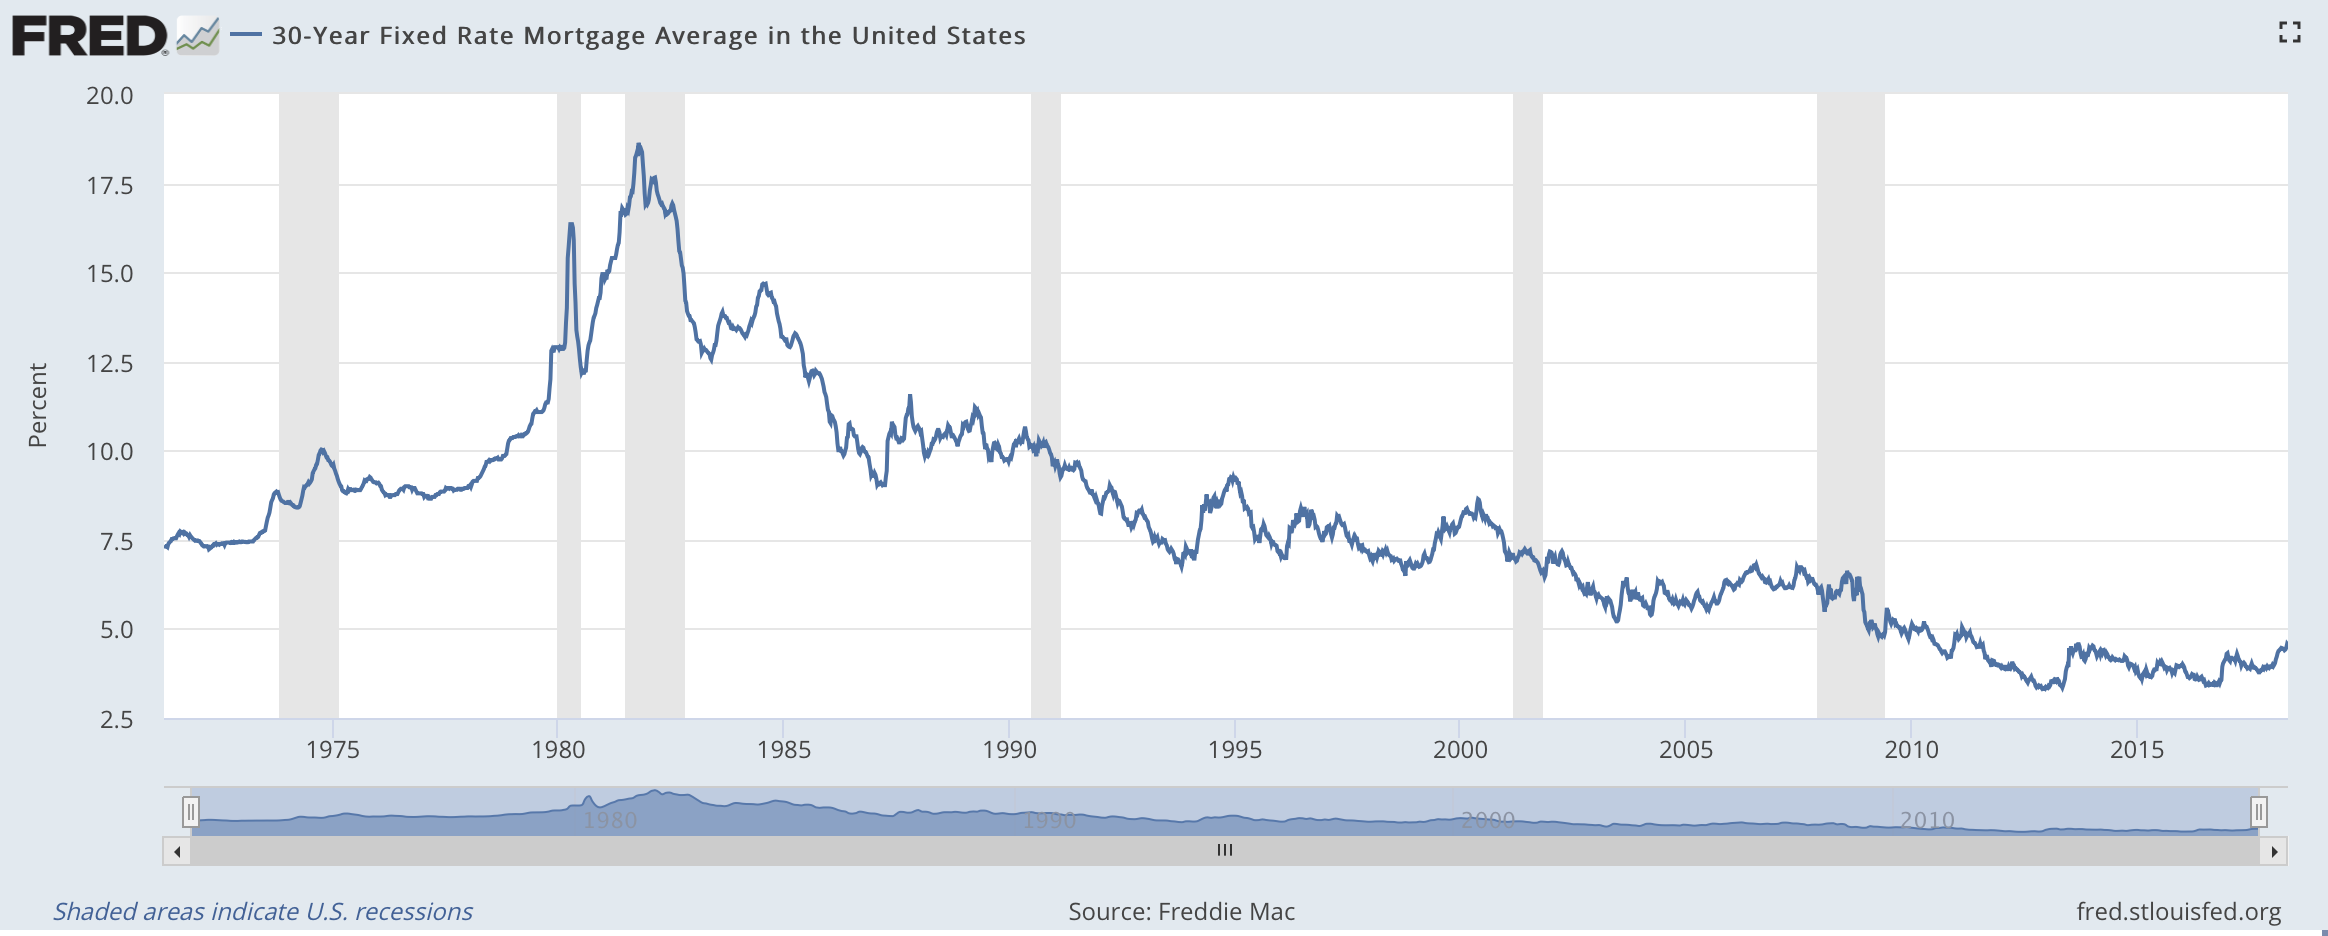
Image: Banque fédérale de réserve de Saint-Louis
Une fois de plus, on entend parler de marchés immobiliers en surchauffe, conséquence de la politique de taux d'intérêt zéro (ZIRP) qui se prolonge. Dans le secteur du logement, la politique ZIRP a indéniablement contribué à relancer le marché… et à créer de nouvelles bulles immobilières.
En réponse, la Fed relève ses taux et promet de nouvelles hausses en 2018 et 2019, ce qui a également entraîné une augmentation des taux hypothécaires.
Bill McBride tient le blog économique Calculated Risk . Il est largement reconnu pour avoir prédit la bulle immobilière et la reprise économique. Son parcours exceptionnel est mis en avant dans le titre de cet article de Business Insider de 2012 : « Le génie qui a inventé le blogging économique révèle comment il a tout vu juste et ce qui nous attend ».
McBride a déclaré à DeSmog que les taux d'intérêt nuls avaient certainement contribué à la reprise du marché immobilier. « En ce qui concerne les taux d' intérêt nuls , la politique d'assouplissement quantitatif de la Fed a fait baisser les taux à long terme, ce qui a favorisé le redressement du marché immobilier », a-t-il affirmé.
L’assouplissement quantitatif était un autre programme de la Fed qui aidait les grandes banques et qui est un outil utilisé lorsque les taux d’intérêt sont déjà à zéro et ne peuvent donc plus être abaissés.
Le problème lorsqu'on tente de relancer un marché, c'est que cela a tendance à relancer tous les marchés. Difficile de nier que le marché boursier ait lui aussi été stimulé par cette politique. Il a connu une ascension fulgurante pendant sa mise en œuvre.
Et le programme ZIRP a joué un rôle déterminant dans la création de l'industrie américaine du pétrole et du gaz de schiste et dans le financement de sa série de pertes financières colossales durant cette même période.
ZIRP Les emprunts massifs dans l'industrie du schiste alimentent le secteur.
Le modèle de taux d'intérêt nuls (ZIRP) a principalement alimenté l'industrie du schiste bitumineux de deux manières . Premièrement, contrairement à la plupart d'entre nous qui ne générons aucun profit sur notre épargne, les grandes entreprises et les investisseurs ont pu emprunter des sommes considérables à des taux très bas. On parle souvent d'« argent gratuit » durant cette période de ZIRP , car un prêt à taux d'intérêt quasi nul est, de fait, gratuit. Ce phénomène a été analysé en détail pour la première fois sur DeSmog en 2014.
De combien d’« argent gratuit » parle-t-on ? D’après l’ouvrage d’Helen Thompson, *Oil and the Western Economic Crisis* , les chiffres sont considérables :
« L’assouplissement quantitatif et les taux d’intérêt nuls ont considérablement accru l’accès au crédit pour le secteur de l’énergie. Les taux nuls ont permis aux compagnies pétrolières d’emprunter auprès des banques à des taux d’intérêt extrêmement bas, la valeur des prêts syndiqués aux secteurs pétrolier et gazier passant de 600 milliards de dollars en 2006 à 1 600 milliards de dollars en 2014. »
Aimeriez-vous emprunter mille milliards de dollars à des taux d'intérêt extrêmement bas ? Bien sûr que oui. Mais contrairement à l'industrie du schiste bitumineux, ce n'est pas possible.
Le deuxième principal moyen par lequel le programme ZIRP a financé la « révolution » du gaz de schiste est le marché des obligations à haut risque. Ces obligations sont émises par des entreprises – avec l'aide de banques d'investissement qui perçoivent leur commission – dont la notation de crédit est inférieure à la catégorie « investissement ». Pour qu'une obligation soit considérée comme de qualité « investissement », il faut avoir la certitude que l'entreprise remboursera le capital et les intérêts, quelles que soient les circonstances.
Comme les émetteurs d'obligations à haut risque ont moins de chances de pouvoir rembourser les intérêts et le capital, ces obligations promettent aux investisseurs des rendements plus élevés. Si l'entreprise prospère, les investisseurs sont bien rémunérés pour leur pari. Dans le cas contraire, ils perdent de l'argent car ils ont investi dans des obligations à haut risque.
Tout comme le particulier moyen qui ne perçoit aucun intérêt sur son épargne, il existe d'immenses sociétés d'investissement qui doivent fournir à leurs clients des rendements constants.
Il fut un temps où c'était simple. Vous vouliez un rendement de 4 % ? Placez votre argent sur un compte du marché monétaire ou un certificat de dépôt garantissant 4 %. Et voilà.
Cependant, dans un contexte de taux d'intérêt nuls , cette option n'est pas envisageable. Les investisseurs doivent donc se tourner vers des actifs plus risqués, comme les obligations à haut rendement, pour espérer obtenir un rendement « traditionnel », comme l' a expliqué Lawrence McDonald, investisseur en obligations à haut rendement, à CNBC :
« Le marché est en manque de rendement et la Fed pousse les gens à faire ce genre de choses. Du coup, les grands gestionnaires d'actifs cherchent à obtenir toujours plus de rendement, et les entreprises le savent et émettent à tour de bras toutes ces inepties. »
« Des deniers. » Comme ces obligations à haut risque émises par des compagnies pétrolières de schiste qui n'ont jamais été rentables. Pourtant, Wall Street continue de collaborer avec ces entreprises pour émettre ces « deniers » et les grands gestionnaires d'actifs continuent de les acheter en masse, comme le soulignait Wolf Richter sur Business Insider en 2015 :
« À maintes reprises, malgré l’effondrement des prix du pétrole et du gaz, les acteurs de la révolution du schiste ont obtenu davantage de financements de Wall Street, dont les clients, aveuglés par les taux d’ intérêt nuls , ont continué à engloutir les obligations à haut risque, les prêts à effet de levier et les actions nouvellement émises, prenant des risques énormes et espérant gagner un peu d’argent supplémentaire dans un terrain miné créé par la Fed où tous les actifs décents sont largement surévalués. »
Le taux d'intérêt zéro a été très, très bénéfique pour l'industrie du schiste bitumineux et Wall Street, comme l'a souligné The Economist :
« Les faibles taux d’intérêt facilitent l’accès au crédit pour les entreprises d’exploitation du schiste bitumineux, et les banques avides de commissions applaudissent le spectacle. »
Et c'est un spectacle. Alors que l'industrie du schiste bitumineux a perdu plus de 250 milliards de dollars , elle a été récompensée pour ce comportement.
Comme DeSmog l'a expliqué plus tôt dans cette série sur les finances de la fracturation hydraulique , Wall Street est heureuse de prêter de l'argent à des entreprises de fracturation hydraulique déficitaires, car les banques et les sociétés d'investissement gagnent leur argent en accordant des prêts ou en vendant des obligations à haut risque et en percevant les commissions sur ces transactions.
Comme les entreprises d'exploitation de schiste n'ont jamais été rentables, elles sont contraintes de perpétuer leurs pratiques habituelles : emprunter toujours plus pour forer davantage de puits, une opération qui coûte plus cher qu'elle ne rapporte. Si elles cessaient d'emprunter, elles seraient obligées soit de réduire drastiquement leur production de pétrole, soit, vraisemblablement, de se déclarer en faillite, comme cela a déjà été le cas pour nombre d'entre elles.
La Fed relève ses taux : est-ce le début de la fin du financement du gaz de schiste ?

Le bâtiment de la Réserve fédérale à Washington, DC Crédit: AgnostiquePrêcheursEnfant, CC BY-SA 3.0
La politique de taux d'intérêt zéro (ZIRP) touche à sa fin. La Fed a relevé ses taux et s'est engagée à poursuivre cette hausse jusqu'à la fin de 2019.
Ce n'est pas une bonne nouvelle pour l'industrie du schiste bitumineux, qui va devoir refinancer tous ses emprunts à des taux plus élevés. Mais comme dans toutes les bulles spéculatives – et malgré les signaux d'alarme – l' optimisme est de mise dans le secteur pétrolier en 2018. Et les capitaux de Wall Street continuent d'affluer à des niveaux records, de nombreux acheteurs étant toujours prêts à acquérir ces obligations à haut risque.
Selon Bloomberg , « les sociétés énergétiques notées "junk" ont pu financer un montant record d'émissions de 9.25 milliards de dollars en janvier ».
Malgré le rythme record d'émission d'obligations à haut risque pour les entreprises énergétiques, nombreux sont ceux qui mettent en garde contre les problèmes (voire la crise) que la hausse des taux d'intérêt de la Fed risque d'engendrer pour le marché des obligations à haut risque et l'industrie du schiste. Le sous-titre de cet article de Seeking Alpha résume parfaitement la situation : « Le resserrement de la politique monétaire de la Fed a un impact négatif sur le prix des obligations à haut risque. »
À quel point ? La société d'analyse de données financières Pitchbook a récemment mis en lumière certains risques, s'appuyant sur les informations de l' Office of Financial Research ( OFR ) du Trésor américain . Selon cet organisme, le risque financier lié aux hausses de taux d'intérêt atteint un niveau record. « Une simple hausse de 1 % des taux d'intérêt entraînerait des pertes de 1 200 milliards de dollars pour l'indice Barclays US Aggregate Bond Index, et ces pertes seraient encore plus importantes si l'on incluait les obligations à haut rendement à risque », a indiqué Pitchbook.
Un retour même aux taux des fonds fédéraux historiquement bas, de l'ordre de 5 % — comme ils l'étaient juste avant la crise financière de 2008 — serait dévastateur pour le marché des obligations à haut risque et l'industrie du schiste bitumineux — ainsi que pour tous les gestionnaires d'actifs qui détiennent actuellement ces obligations à haut risque.
Pitchbook note que l' OFR affirme que « le risque d'un retournement des taux d'intérêt est aujourd'hui plus élevé que lors du "massacre d'obligations" de 1994 qui a conduit le comté d'Orange, en Californie, à la faillite et a déclenché la crise du peso mexicain ».
Il est important de rappeler que même les grandes compagnies pétrolières de schiste comme Continental Resources n'ont pas été en mesure de payer les intérêts de leurs dettes à ces taux historiquement bas, un constat qui s'applique à l'ensemble du secteur. Les entreprises ont donc dû emprunter pour payer les intérêts de leurs emprunts existants.
En avant toute ! …vers un mur de dettes et des taux d’intérêt plus élevés
Le film (et le livre) « The Big Short » met en scène plusieurs investisseurs qui avaient tous perçu la bulle immobilière et parié contre Wall Street et les créances douteuses qui l'alimentaient. Ils avaient vu juste et ont fini par gagner des milliards. Pourtant, ils ont passé des années à constater, impuissants, la poursuite de la bulle immobilière, alors qu'ils savaient qu'ils avaient raison.
Ivy Zelman, analyste du marché immobilier chez Credit Suisse, a été l'une des premières à identifier la bulle immobilière, et elle souligne que même s'il était clair qu'il y avait un problème, on ne savait pas quand ces comportements financiers imprudents prendraient fin.
« Avec le recul, ce n'était pas si difficile à voir », a déclaré Zelman . « Il était très difficile de savoir quand cela s'arrêterait. » Ce sentiment fait écho au célèbre adage de Wall Street : « Le marché peut rester irrationnel plus longtemps que vous ne pouvez rester solvable. »
À l'instar de la bulle immobilière, la bulle du gaz de schiste a duré bien plus longtemps que prévu (par certains). Bien entendu, cela signifie simplement que le secteur est beaucoup plus endetté qu'en 2014, lorsque les premières alertes ont été lancées. Si la situation se dégrade maintenant, elle sera bien pire qu'en 2014.
En 2014, Ivan Sandrea, chercheur associé à l'Institut d'études énergétiques d'Oxford, a posé la question suivante :
« Qui peut, ou voudra, financer le forage de millions d'hectares et de centaines de milliers de puits à perte ? La bienveillance des marchés financiers américains ne peut pas durer éternellement. »
Un secteur qui n'a jamais été rentable et qui est lourdement endetté ne peut pas durer, mais il peut se prolonger au-delà des prévisions. Comme ce fut le cas pour la crise du logement.
Même Wilbur Ross, alors secrétaire américain au Commerce, mettait en garde contre le problème de la dette liée au schiste bitumineux fin 2015. Il pointait du doigt deux problèmes spécifiques : la hausse des taux d’intérêt et le « mur » de dettes arrivant à échéance à partir de 2018.
Ross a déclaré à CNBC que les entreprises étaient « à court de temps » car « il y a une série d'échéances qui commencent en 2018 et qui s'accumulent jusqu'en 2021 et 2022 ».
Et nous voici en 2018 : avec la hausse des taux d'intérêt et l'industrie du schiste qui accumule des niveaux records de nouvelles dettes via des obligations à haut risque, tout en faisant face à un mur de dettes.
En janvier, William White, le président suisse du comité d’examen de l’ OCDE et ancien économiste en chef de la Banque des règlements internationaux, a commenté dans le Telegraph les impacts du ZIRP et de « l’argent gratuit ».
« Neuf années d’aide d’urgence ont eu une série d’effets pervers et ont entraîné les marchés émergents dans une dépendance à la dette », a déclaré White.
Cela semble décrire assez bien les neuf dernières années de l'industrie du schiste bitumineux. Mais White n'en a pas dit plus : « Tous les indicateurs de marché actuels ressemblent beaucoup à ce que nous avons observé avant la crise de Lehman Brothers, mais on dirait que la leçon a été oubliée. »
Il semblerait que l'industrie du schiste bitumineux et les investisseurs qui l'ont financée soient sur le point de tirer de nouvelles leçons de leurs erreurs passées. Cependant, comme chacun sait, Wall Street prospérera quoi qu'il arrive.
La question qui demeure est de savoir qui paiera pour renflouer Wall Street et l'industrie du schiste bitumineux si la bulle éclate ?
Si l'on se fie à l'histoire , ce seront les mêmes contribuables américains qui n'ont pas perçu d'intérêts sur leur épargne ces neuf dernières années.
Suivez la série d'enquêtes de DeSmog : Finances de la fracturation hydraulique : L'industrie du schiste s'endette plus qu'elle ne profite
L'image principale est une reproduction de « Oil Well Pump Jacks » de Richard Masoner , utilisée sous licence CC BY - SA 2.0.