Las empresas energéticas se enfrentan cada vez más a la realidad poco rentable del fracking, y algunos directivos ya empiezan a admitirlo públicamente. Pero la cuestión es si el sector escuchará o seguirá apostando por el gas y el petróleo de esquisto.
En febrero, el director ejecutivo de Equinor, Anders Opedal, hizo una evaluación brutalmente honesta de la incursión de la compañía energética noruega en el gas de esquisto estadounidense . "No deberíamos haber hecho estas inversiones", declaró Opedal a Bloomberg . Tras perder miles de millones de dólares, Equinor anunció el mes pasado que reduciría sus pérdidas y se retiraría de sus principales inversiones en gas de esquisto en la región de Bakken, en Dakota del Norte.
Mientras tanto, en la semana de CERA , la principal reunión anual de la industria del petróleo y el gas que se celebra la primera semana de marzo, la directora ejecutiva de Occidental Petroleum ( OXY ), Vicki Hollub, dijo a los asistentes: "El gas de esquisto no volverá a ser lo que era en Estados Unidos".
“La rentabilidad del esquisto”, dijo, “es mucho más difícil de lo que la gente jamás imaginó”.
Las admisiones de ganancias cuestionables y el fin del crecimiento por parte de un alto ejecutivo marcan un hito para la industria del gas de esquisto. Estas declaraciones se producen tras una década de fracturación hidráulica que ha generado pérdidas de cientos de miles de millones de dólares.
Pero a pesar de las inversiones fallidas y las nuevas advertencias, algunas empresas siguen prometiendo a los inversores que la industria finalmente ha descubierto cómo obtener beneficios de la fracturación hidráulica para la extracción de petróleo y gas. Si bien no es un argumento nuevo, estas empresas ofrecen un enfoque diferente —una especie de «fracturación hidráulica 4.0» — centrado en las nuevas innovaciones, la moderación futura y los beneficios reales.
En febrero, por ejemplo, cuando la empresa pionera en la fracturación hidráulica, Chesapeake Energy, salió de la bancarrota, el director ejecutivo de la compañía, Doug Lawler, declaró a Bloomberg : "Lo que prevemos de cara al futuro es una nueva era para el gas de esquisto".
Mientras tanto, Enron Oil and Gas ( EOG ), considerada una de las mejores empresas de fracking, perdió más de 600 millones de dólares en 2020. A pesar de esto, la compañía ahora promociona las "innovaciones" que ha implementado para generar ganancias futuras, junto con promesas de nuevos pozos rentables, lo que forma parte de un ritual anual de la industria que promete nuevas tecnologías y nuevas áreas de explotación que finalmente generarán ganancias para sus inversores.
El aumento de las fusiones y adquisiciones y la rentabilidad en la cuenca Pérmica podría desencadenar una nueva ola de inversiones europeas y asiáticas en el sector del petróleo y el gas de EE. UU. https://t.co/ HW pJocfcUK
— Jonathan Tyner (@tynerenergy) 22 de febrero de 2017
Esta vez será diferente.
En mayo de 2019, Hollub supervisó una de las mayores adquisiciones de petróleo y gas en la historia del sector, cuando Occidental compró Anadarko, una empresa de fracturación hidráulica con sede en la cuenca Pérmica, por 57 millones de dólares. La operación contó con el respaldo de 10 millones de dólares del inversor Warren Buffett . Esta adquisición representó una enorme apuesta por la rentabilidad de la fracturación hidráulica para la extracción de petróleo y gas en las formaciones de esquisto de la cuenca Pérmica.
Al mismo tiempo, el grupo inversor en energía Tudor, Pickering y Holt, con sede en Houston, publicó un informe de inversión en el que suplicaba a la industria que dejara de producir tanto petróleo mientras perdía dinero. La firma imploraba a la industria que no llevara a cabo sus planes de aumentar la producción, diciendo: «Por favor, por el amor de Dios, no lo hagan».
Pero la industria lo hizo. Y perdió aún más dinero.
Tras la adquisición, escribí : «A pesar del historial de "destrucción de capital" de la industria estadounidense del fracking, uno de los principales inversores del mundo ha apostado fuerte a que Occidental posee el secreto de las ganancias en la cuenca Pérmica. Pero quizás esta vez sea realmente diferente, o quizás Occidental siga los pasos de Halcón y otros que lo apostaron todo a la cuenca Pérmica y perdieron».
Y más tarde ese mismo año, DeSmog preguntó: "¿Alcanzará la revolución del fracking su punto álgido antes de generar beneficios?".
Todo esto ocurrió poco más de un año después de que los inversores suplicaran a la industria que dejara de endeudarse para producir petróleo que luego vendía con pérdidas. Esto dio lugar a promesas por parte de la industria de hacerlo, y un analista declaró al Wall Street Journal: "¿Será diferente esta vez? Creo que sí, un poco".
Sin embargo, la situación no fue diferente, y la industria pidió prestado más dinero para producir más petróleo y gas, y perdió más dinero en el proceso.
En estos momentos, no hay buenas noticias para la cuenca Pérmica ni para la industria del fracking, y es muy probable que 2020 sea otro año de grandes pérdidas, más deuda y más quiebras. Cada año queda más claro que el tan cacareado auge del gas de esquisto será uno de los mayores fracasos financieros de la historia de Estados Unidos . https://t.co/2Rh2nPQGqA
— Golden Fleece (@Mintgecko) 22 de febrero de 2020
Un informe de 2020 elaborado por Friends of the Earth, Public Citizen y BailoutWatch estima que el sector petrolero y gasístico estadounidense solicitó préstamos por otros 100 millones de dólares en 2020, mientras que Bloomberg estima pérdidas adicionales de más de 62 millones de dólares para los productores de gas de esquisto estadounidenses el año pasado. Estas pérdidas se produjeron a pesar de que la producción de petróleo en Estados Unidos disminuyó en aproximadamente un millón de barriles diarios en 2020 en comparación con 2019. A pesar de la pandemia y de que los precios del gas natural se encontraban en su nivel más bajo en décadas , la producción de gas natural en Estados Unidos solo disminuyó un 1 % en 2020.
La cruda realidad
El consejero delegado de Occidental, Hollub, ha admitido que es difícil ganar dinero con el gas de esquisto, pero promete que la empresa lo conseguirá.
En declaraciones realizadas en febrero, Hollub promocionó un “nuevo modelo para el desarrollo del gas de esquisto” para Occidental, basado en la idea de que la empresa se centre en los avances tecnológicos y utilice la captura de carbono para generar beneficios en este sector. Hollub describió esta nueva estrategia como una “oportunidad para mitigar las principales preocupaciones que existen sobre el gas de esquisto”.
Si bien sin duda representa un nuevo enfoque para el gas de esquisto, ya que implica el uso de la captura directa de carbono del aire —algo que ha estado promocionando desde 2019—, no aborda directamente el desafío de rentabilizar el gas de esquisto. Occidental planea comenzar la construcción de su proyecto de captura de carbono en 2022, por lo que es probable que la actividad continúe sin cambios durante los próximos años antes de que pueda evaluar si el nuevo modelo podría mejorar la rentabilidad de la fracturación hidráulica de gas de esquisto para la extracción de petróleo. Y como señaló un artículo de Bloomberg de enero de 2021 , este enfoque requeriría "el apoyo de créditos fiscales e inversores externos para ser financieramente viable".
A diferencia de Occidental, otras empresas están abandonando el sector tras una evaluación similar sobre la rentabilidad de la producción de gas de esquisto en Estados Unidos . Como afirmó Opedal, de Equinor: «El yacimiento de Bakken no compite [con otras inversiones disponibles] … Hemos optado por vender el de Bakken».
Equinor vende los yacimientos de Bakken por una fracción de su precio original, lo que supone una depreciación de 11.5 millones de dólares en sus activos de esquisto en Estados Unidos.
“No deberíamos haber realizado estas inversiones.”
–Anders Opedal, Equinor CEOhttps://t.co/By4NupM5Kw#OOTT #petróleo y gas #petróleo #WTI #PetróleoCrudo #fintwit #OPEP #Productos básicos— Art Berman (@aeberman12) 11 de febrero de 2021
En mayo de 2020, el Pittsburgh Post-Gazette también informó sobre la venta de los activos de esquisto de Shell y Chevron en los Apalaches. El artículo señalaba que, si bien las compañías petroleras se habían volcado en el esquisto de los Apalaches en sus inicios, "muchas lo han abandonado poco a poco o lo están intentando".
Mientras tanto, algunos activos no tienen valor y simplemente se están amortizando como pérdidas. En 2020, Exxon amortizó 20 millones de dólares de los activos adquiridos en la compra de la empresa de gas de esquisto XTO , la mayor amortización que la compañía había realizado hasta la fecha.
Muchas de las empresas que tienen la opción de abandonar el negocio del gas de esquisto en Estados Unidos están optando por hacerlo. Saben lo que resulta evidente a estas alturas: esta vez no es diferente.
"Una nueva era del esquisto
Una empresa que está adoptando un enfoque diferente para mantenerse en el mercado es Chesapeake. Es una empresa que se basa en la fracturación hidráulica.
A diferencia de Equinor, que cuenta con otros activos e inversiones, si Chesapeake decide abandonar el negocio del fracking, la empresa se vendería y el director ejecutivo dejaría de percibir su salario. Y si hay algo en lo que los directores ejecutivos de empresas de gas de esquisto son expertos , es en cobrar sumas exorbitantes mientras hacen perder el dinero de los inversores.
No debería sorprender que Lawler, el director ejecutivo de Chesapeake , prometa una nueva era para el gas de esquisto, una era que esta vez será diferente. Admitir lo contrario pondría en peligro su salario. Lawler incluso recibió una bonificación por supervisar la empresa que él mismo llevó a la bancarrota en 2020.
¿Qué es diferente esta vez para Chesapeake? Lawler afirma que los días de pérdidas en la producción de petróleo y gas han terminado. "Se acabaron definitivamente", declaró Lawler a Bloomberg.
La nueva estrategia de Lawler para finalmente obtener ganancias consiste en centrarse únicamente en la fracturación hidráulica para la extracción de gas, abandonando la extracción de petróleo. La fracturación hidráulica para la extracción de gas es precisamente el negocio que Shell dejó, y según Bloomberg, "muchos se han marchado o lo están intentando".
Sin embargo, hace tan solo unos años, en 2019, antes de declararse en bancarrota, Chesapeake vivía una "nueva era" diferente, ya que la compañía prometió a los inversores una nueva estrategia: dejar atrás el gas y apostar fuerte por el petróleo. Esa apuesta no funcionó y la bancarrota llegó después.
Ahora Chesapeake quiere que los inversores crean que ganará dinero con la fracturación hidráulica para extraer gas, algo que admitió no poder hacer en 2019 y que fue la razón por la que cambió su enfoque hacia el petróleo.
La misma historia, marketing diferente
En el caso de EOG , la compañía deposita sus esperanzas en la innovación tecnológica y en la promesa de pozos nuevos y de mejor rendimiento. La empresa afirmó haberse beneficiado de "innumerables innovaciones en toda la compañía durante 2020". Sin embargo, la tecnología no basta para salvar las finanzas de la industria del fracking, y muchas de sus promesas pasadas de salvación tecnológica (por ejemplo, el desarrollo de cubos, la perforación de pozos más largos) han resultado ser desastres financieros.
EOG también promete que ahora se centrará en la perforación y fracturación hidráulica de pozos de "doble prima". Estos pozos generarán grandes ganancias, afirma la compañía , asegurando contar con reservas de estos activos para 10 años. En una conferencia telefónica sobre resultados a finales de 2020, el director ejecutivo de EOG, Bill Thomas, explicó a los inversores que "estos pozos de doble prima son mucho, mucho más productivos".
Imagen: Diapositiva que promociona la nueva prima doble de EOG. Fuente: Presentación para inversores de EOG.
¿Por qué Double Premium? En 2016, EOG prometió a los inversores que contaba con pozos de primera calidad que darían buenos resultados. Así que, en esta ocasión, está haciendo promesas aún mayores y mejores.
Mirando hacia el futuro
De cara al futuro, 2021 podría transcurrir sin cambios en la industria del gas de esquisto: algunas empresas prometen moderación, mientras que otras buscan aumentar la producción mediante perforaciones. Nuevas estrategias de marketing con un lenguaje diferente, pero con las mismas promesas de beneficios y un futuro prometedor.
En enero de 2021, un titular de Reuters decía: « Los recortes en la producción de crudo de la OPEP deberían ayudar a las ganancias del petróleo de esquisto estadounidense en 2021 ». Esto recuerda a los titulares de enero de 2018, cuando el Wall Street Journal escribió: «Las empresas de fracking podrían ganar más dinero que nunca en 2018, si no lo echan todo a perder».
Esto implica que la industria ya era rentable y que le esperan buenos tiempos. Sin embargo, la industria siempre ha tenido dificultades y, como señala Hollub, director ejecutivo de Occidental , es probable que la producción de gas de esquisto en Estados Unidos haya superado su punto máximo.
Sin embargo, la realidad es que probablemente estemos ante una nueva era para el gas de esquisto estadounidense . Empresas como Equinor se están retirando. Es sabido que obtener beneficios es difícil. Es improbable que la producción vuelva a los niveles de 2019. Además, las investigaciones sobre reclamaciones fraudulentas relacionadas con activos de gas de esquisto generan dudas sobre la cantidad real de petróleo que se encuentra en estas formaciones.
Pero también está ocurriendo algo más. Durante la semana de CERAW , Hollub habló sobre el futuro de Occidental como productora de gas de esquisto y afirmó: “No esperamos ser solo una compañía petrolera en los próximos 10 o 20 años. Aspiramos a convertirnos en una empresa de gestión de carbono”.
En otras palabras, la empresa que hizo la mayor apuesta de la historia por el futuro del gas de esquisto aspira a dejar de ser una compañía petrolera en el futuro.
Comienza una nueva era para el gas de esquisto en Estados Unidos , y quienes pueden, dejan el negocio en manos de quienes no tienen más remedio que perseverar, redoblar sus esfuerzos y prometer que, una vez más, esta vez será diferente.
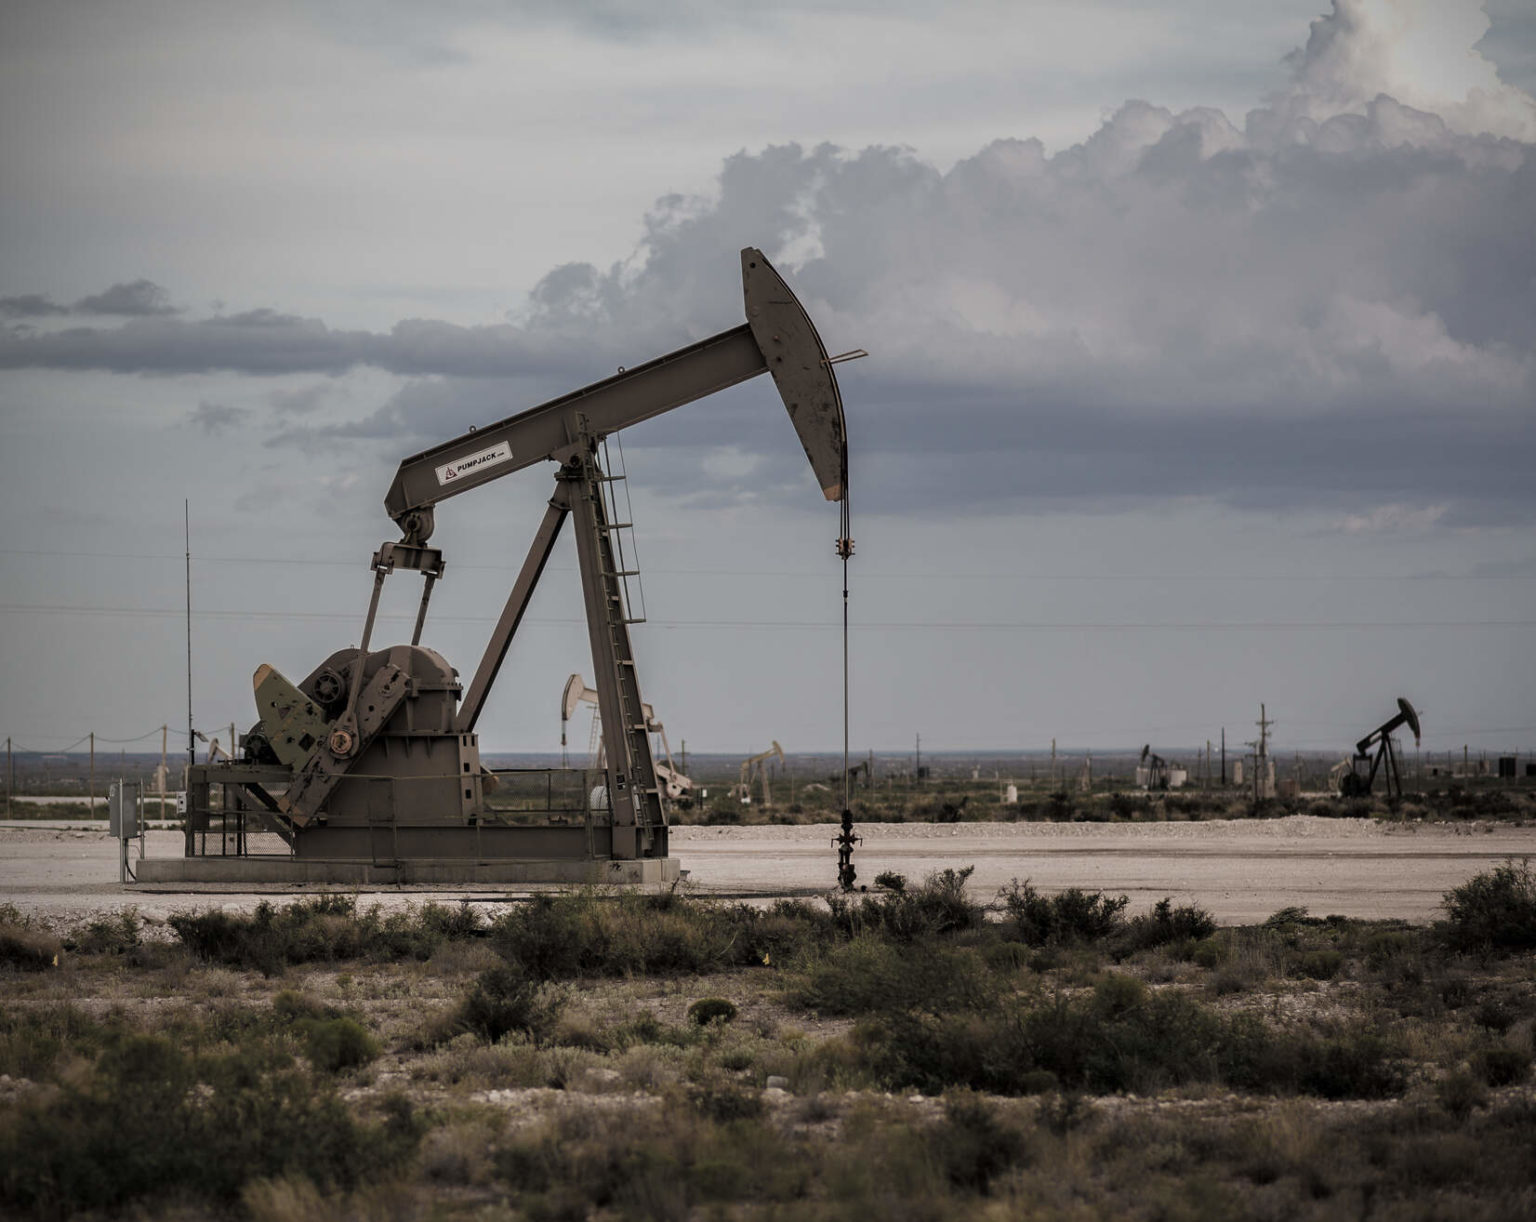
Imagen: Bomba de extracción de la cuenca Pérmica. Crédito: blake.thornberry , CC BY - NC - ND 2.0