Warren Buffett, director ejecutivo de la sociedad de inversión Berkshire Hathaway, es considerado uno de los mejores inversores de la historia y puede respaldar su trayectoria con una fortuna personal de alrededor de 90 mil millones de dólares. Buffett es conocido por aconsejar a los inversores que sean "temerosos cuando otros son codiciosos y codiciosos cuando otros son temerosos".
En la industria petrolera estadounidense del fracking, este mes se asemeja a un ejemplo clásico del dicho de Buffett sobre el miedo y la codicia. La industria del esquisto mostró claros signos de temor mientras Buffett realizaba una apuesta "codiciosa" y masiva por el futuro del esquisto permiano en Texas y Nuevo México, dando por sentado que produciría petróleo de forma rentable e invirtiendo 10 millones de dólares en la compra de Anadarko, productora de esquisto, por parte de Occidental.
Buffett apuesta por un futuro basado en el petróleo extraído mediante fracturación hidráulica, mientras los científicos climáticos advierten sobre el agotamiento del tiempo para prevenir un cambio climático catastrófico y los gestores de fondos e investigadores energéticos alertan sobre activos de petróleo y gas varados.
¿Déjà vu?
Mientras tanto, el 1 de mayo, el grupo de inversión energética Tudor, Pickering y Holt, con sede en Houston, publicó una nota de inversión sobre la industria del petróleo de esquisto estadounidense titulada "No aumente su presupuesto", en la que imploraba a los productores de petróleo de esquisto que dejaran de gastar más dinero del que ganan vendiendo petróleo.
Si esto les suena familiar, es porque lo es. En 2018, The Wall Street Journal publicó el mismo mensaje de los inversores, quienes solicitaban prudencia fiscal junto con predicciones de que 2018 finalmente sería un año rentable para la industria del petróleo de esquisto. Como dijo un analista: "¿Será diferente esta vez? Creo que sí, un poco".
¿Pero fue diferente? En una palabra, no.
Ahora Tudor Pickering suplica a la industria que escuche y deje de gastar en exceso. Literalmente dice: “Por favor, por el amor de Dios, no lo hagan”.
Esta tendencia ha llevado a que un conocido inversor bajista describiera recientemente a las compañías petroleras de esquisto con gastos excesivos como “máquinas de destrucción de capital”.
Un vendedor en corto califica a las compañías de esquisto estadounidenses como "máquinas de destrucción de capital" y lo apuesta todo a una caída espectacular del mercado https://t.co/ IAZR3JK iFe vía @markets # OOTT
— Kevin Orland (@kevinorland) 10 de mayo de 2019
Máquinas de destrucción de capital
El año pasado, DeSmog presentó a la empresa Halcón Resources como un ejemplo de cómo los ejecutivos de las compañías de petróleo de esquisto se enriquecen a costa de los inversores . Halcón Resources había salido de la bancarrota y prometía el éxito con la estrategia, actualmente popular, de centrarse exclusivamente en la producción de petróleo en la región Pérmica.
Tras los resultados financieros del primer trimestre del año pasado, el sitio web de inversiones The Motley Fool escribió lo siguiente sobre los planes de Halcón:
“ Halcón Resources tiene un plan ambicioso para aumentar la producción a un ritmo vertiginoso, con el fin de compensar las ventas de activos de los últimos años. Es una gran apuesta por precios del petróleo más altos, ya que la compañía está gastando mucho más de lo que genera su flujo de caja para alcanzar sus objetivos lo más rápido posible.”
A lo que preguntamos: "¿Alguien quiere apostar a cómo termina esto?"
Tras otro año de producción en la cuenca Pérmica, Halcón no ha cumplido con las expectativas y Kallendish Energy informa que la compañía de esquisto está desarrollando "nuevos planes estratégicos y financieros". ¿Por qué?
Pues bien, Halcón perdió otros 336.6 millones de dólares en el primer trimestre de 2019. Sus acciones perdieron más del 50% de su valor la semana pasada y ahora cotizan a precios irrisorios. Pero sus ejecutivos siguen cobrando.
Si bien la cuenca Pérmica no fue la solución para Halcón, la industria petrolera estadounidense de fracturación hidráulica aún deposita allí sus esperanzas de obtener finalmente beneficios. Como señalamos recientemente , tanto Exxon como Chevron han convertido la producción de petróleo mediante fracturación hidráulica en la cuenca Pérmica en un pilar fundamental de sus estrategias comerciales.
Exxon parece haber adoptado ya la mentalidad del petróleo de esquisto. Según Bloomberg, «es probable que Exxon continúe gastando más de lo que genera su flujo de caja operativo, mientras busca reconstruir su cartera de crecimiento».
La petrolera Pioneer Resources, productora de petróleo de la cuenca Pérmica, también ha sido noticia recientemente. En febrero, después de que sus resultados financieros mostraran que "no podía generar suficiente flujo de caja para financiar completamente sus gastos de capital", el director ejecutivo de Pioneer se retiró repentinamente y el exdirector ejecutivo Scott Sheffield regresó para dirigir la empresa.
Una de las hazañas más famosas de Sheffield es que en 2016 afirmó que el petróleo del Pérmico podía producirse de forma rentable cuando los precios del petróleo estaban por debajo de los 30 dólares el barril . Al parecer, estaba muy equivocado.
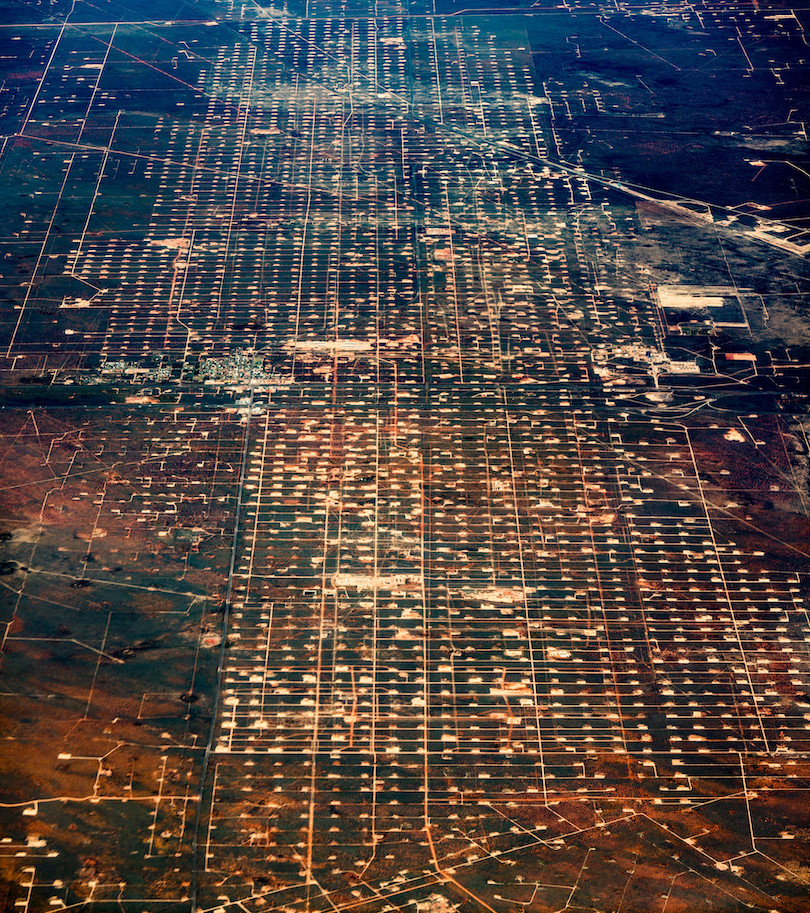
Plataformas de perforación de petróleo y gas (fracking, fracturación hidráulica) en Wickett, Texas. Créditos: Dennis Dimick, CC BY–NC–ND 2.0
Sheffield acaba de supervisar una ronda de despidos y una sorprendente venta de activos. En febrero de 2018, Pioneer anunció su intención de centrarse únicamente en la cuenca Pérmica (al igual que Halcón) y, por lo tanto, vendería sus activos en la formación de esquisto Eagle Ford en Texas. Las estimaciones iniciales apuntaban a que los activos valían 2 millones de dólares. Sin embargo, en abril pasado, Reuters informó que el precio probablemente sería inferior a 1 millones de dólares.
El acuerdo se cerró en 25 millones de dólares, con pagos futuros basados en el precio del petróleo y el gas, que podrían ascender hasta 475 millones de dólares. Pero esos activos de esquisto de Eagle Ford se vendieron por tan solo 25 millones de dólares por adelantado. Destrucción de capital en acción.
La petrolera Whiting Petroleum, productora de petróleo de Bakken, también registró pérdidas cuando se esperaban beneficios.
Y no son solo los productores de petróleo los que están sufriendo. Las empresas de servicios petroleros, que realizan gran parte del trabajo de producción del petróleo, tampoco han salido bien paradas.
En febrero, se le preguntó al director ejecutivo de Weatherford International Plc, la empresa de servicios petroleros que está perdiendo dinero, si estaba considerando declararse en bancarrota. Respondió : "No pierdo mucho tiempo pensando o planeando cómo fracasar". Las acciones de Weatherford cayeron a 14 centavos la semana pasada, mientras la compañía planea declararse en bancarrota.
Las cosas no han ido bien para los productores de petróleo de esquisto a pesar de los precios más altos del crudo, que promediaron 65 dólares por barril en 2018 (según el estándar de precios estadounidense West Textas Intermediate) y fue el precio promedio más alto desde 2014.
Jeff Miller, director ejecutivo de la empresa de servicios petroleros Halliburton, hizo recientemente algunas predicciones alarmantes sobre la capacidad del petróleo de esquisto para mantener una producción récord.
“ Se necesitará mayor actividad y tecnología más avanzada para mantener los niveles de producción estables”, afirmó Miller. Mayor actividad y tecnología más avanzada implican mayores gastos. Y, al parecer, eso sería necesario solo para mantener la producción en los niveles actuales.
La gran apuesta de Buffett en la guerra de ofertas del Pérmico
Warren Buffett en 2010. Crédito: Casa Blanca, dominio público
Es fácil entender por qué Warren Buffett considera que este es un momento para ser "codicioso". Muchos otros están fracasando con sus inversiones en petróleo de esquisto estadounidense y parecen temer obtener un retorno de capital en la producción de petróleo y gas de esquisto.
A pesar de los temores ajenos (o quizás debido a ellos), Buffett decidió respaldar a Occidental con 10 millones de dólares para la compra de la petrolera Anadarko y sus valiosas participaciones en la Cuenca Pérmica. Esto no fue ninguna ganga.
Inicialmente, parecía que la petrolera Chevron lograría su objetivo con su oferta de 33 mil millones de dólares para comprar Anadarko. Pero entonces Occidental inició (y finalizó) una guerra de ofertas con una propuesta que, según se informó, ascendía a 57 mil millones de dólares, posible en parte gracias a los 10 mil millones de dólares de Buffett.
Las acciones de Occidental han alcanzado su nivel más bajo en 10 años desde que se cerró el acuerdo, y una de las críticas se centra en las condiciones tan favorables que rodean la inversión de Buffett. Esta no es la primera vez que Buffett cierra un trato de este tipo. Durante la crisis financiera, su empresa rescató a Goldman Sachs con un préstamo de 5 millones de dólares , también con condiciones favorables para él. Buffett obtuvo buenos resultados con esa inversión y podría beneficiarse igualmente de este acuerdo, gracias a las generosas condiciones.
GRÁFICO DEL DÍA : Las acciones de Occidental Petroleum se desploman a su nivel más bajo en 10 años (con una caída de más del 6% hoy) después de que Chevron se retirara de la batalla por la adquisición de Anadarko, dándole la victoria a Occidental | # OOTT $ OXY pic.twitter.com/ 3YEZP y5NZb
— Javier Blas (@JavierBlas) 9 de mayo de 2019
Sin embargo, Buffett no es un experto en la industria petrolera y, al parecer, aceptó el préstamo de 10 mil millones de dólares tras una conversación de tan solo 90 minutos . Es una suma considerable para apostar por una premisa simple: que la cuenca Pérmica puede producir petróleo de forma rentable. Aparentemente, esa conversación de 90 minutos convenció a Buffett de que es posible. Explicó su razonamiento : «También es una apuesta a que la cuenca Pérmica es tan buena como dicen».
Tal vez los términos del acuerdo protejan la inversión de Buffett de cualquier riesgo real, pero está por verse si Buffett entiende la Cuenca Pérmica y las finanzas del fracking mejor que alguien como Scott Sheffield de Pioneer.
A pesar del historial de "destrucción de capital" de la industria estadounidense del fracking, uno de los principales inversores del mundo ha apostado fuerte a que Occidental posee la clave de las ganancias en la cuenca Pérmica. Pero quizás esta vez sea diferente, o quizás Occidental siga los pasos de Halcón y otros que lo apostaron todo a la cuenca Pérmica y perdieron.
Imagen principal: 738C9717 .jpg de Esteban Monclova bajo licencia CC BY – NC 2.0