L'an dernier, les perspectives financières du marché nord-américain du gaz naturel étaient sombres , les investisseurs nerveux commençant à se retirer et les producteurs annonçant d'importantes réductions de dépenses et des licenciements.
Aujourd'hui, les défis auxquels est confrontée l'industrie gazière locale n'ont fait qu'empirer, même pour les exportations de GNL , son sauveur tant vanté.
Par exemple, il y a un an, Chesapeake Energy, l'un des principaux producteurs de gaz naturel aux États-Unis , montrait des signes de difficultés financières et le cours de son action était proche de son plus bas historique, à 2.60 dollars. L'action vaut maintenant moins de 0.20 dollar.
Le marché canadien du gaz naturel était en plus mauvaise posture que le marché américain et sa situation ne s'est pas améliorée. La semaine dernière, Berkshire Hathaway, propriété du magnat des affaires et investisseur Warren Buffett, a annoncé son retrait d'un accord prévoyant un investissement de 4 milliards de dollars dans une usine de gaz naturel liquéfié ( GNL ) au Québec, au Canada.
« Ils ont pratiquement tous disparu, n’est-ce pas ? », a déclaré Cameron Gingrich, directeur du cabinet de conseil en énergie Solomon Associates, à propos des grands investisseurs dans le GNL canadien , selon le Financial Times.
Certains investisseurs semblent enfin avoir pris conscience de la réalité financière du gaz naturel et du GNL en Amérique du Nord. Et ce, avant même le récent effondrement des marchés pétroliers et gaziers.
Retour aux fondamentaux de l'offre et de la demande
L'essor du gaz de schiste aux États-Unis au cours de la dernière décennie a tout simplement engendré une surabondance considérable sur le marché actuel du gaz. Avant la crise financière de 2008, les prix du gaz naturel avaient culminé à plus de 12 dollars par million de barils thermiques ( MMBtu ). C'était juste avant que la production de gaz naturel par fracturation hydraulique ne commence véritablement à inonder le marché.
Le prix actuel est désormais inférieur à 2 $/ MMB tu. Les producteurs de gaz naturel ont besoin d'un prix d'au moins 2.50 $ pour atteindre le seuil de rentabilité, selon Devin McDermott, analyste chez Morgan Stanley, comme le rapporte le magazine spécialisé World Oil.
Un deuxième facteur contribuant à la surabondance de gaz est la production, par l'industrie pétrolière, indépendamment des spécialistes du gaz de schiste comme Chesapeake, de grandes quantités de « gaz associé », provenant des puits de pétrole fracturés. La production de ce gaz est telle que dans le bassin permien – le plus grand gisement de pétrole du pays – le prix du gaz est souvent négatif. Autrement dit, il n'a aucune valeur marchande.
C'est une simple question d'offre et de demande. L'Amérique du Nord produit trop de gaz naturel, et son prix sur le marché est nettement inférieur à son coût de production.
Comme l'a rapporté World Oil en janvier, « les prix sont brièvement tombés sous la barre des 2 $/ MMB le vendredi 17 janvier pour la première fois depuis 2016. À ce niveau, les producteurs américains ne gagnent tout simplement pas d'argent. »
Plus d'un mois plus tard, le prix est de 1.80 $/ MMB tu.
LNG Les exportations étaient censées sauver les producteurs de gaz nord-américains.
Cependant, l'industrie avait prévu de remédier à cette surproduction : transformer le gaz naturel en GNL par refroidissement extrême et l'exporter dans le reste du monde. En 2013, l'American Oil and Gas Reporter saluait les exportations de GNL comme « la lumière au bout du tunnel » pour une industrie gazière américaine déjà en difficulté et confrontée à une surproduction.
Au cours des années suivantes, l'industrie a misé gros (et continue de miser gros) sur les exportations de GNL comme solution miracle. Mais ce plan a été compliqué par le fait que les États-Unis n'étaient pas les seuls à se lancer dans les exportations de GNL . Des pays du monde entier, comme l'Australie et le Qatar, ont également inondé les marchés mondiaux de GNL.
Au Japon, premier acheteur de GNL , les prix ont atteint un niveau historiquement bas . Un cas typique de surproduction faisant chuter les prix.
La chute des prix du pétrole accentue l'incertitude qui plane sur le secteur américain du GNL.
« Les nouveaux investissements majeurs semblent largement écartés. » – Katie Bays, analyste énergétique et cofondatrice du cabinet de recherche et de conseil Sandhill Strategy . @energybays https://t.co/BKAZ6wyKJc pic.twitter.com/FEd2grnFeA
— Analyse de marché : Énergie (@SPGMI_Energy ) 10 mars 2020
Les entreprises américaines de GNL ont souffert dans ce contexte. Tellurian, acteur majeur du marché américain de l'exportation de GNL , a vu son action perdre près de 75 % de sa valeur la semaine dernière et a licencié la moitié de ses effectifs.
« Nous constatons que les projets américains sont en difficulté », a déclaré cette semaine à Bloomberg Carlos Torres Diaz, vice-président senior de Rystad Energy.
Malgré ces conditions de marché, le ministère américain de l'Énergie a approuvé le mois dernier quatre nouvelles installations d'exportation de GNL.
Les énergies renouvelables constituent une réelle menace pour le gaz naturel
Comme si la situation économique du secteur gazier n'était pas déjà suffisamment difficile, ce dernier doit également faire face à la menace croissante de la compétitivité des énergies renouvelables. Les entreprises de services publics privilégient de plus en plus l'éolien et le solaire pour la production d'électricité en raison de leur coût.
Warren Buffett est également présent dans le secteur de la production d'énergie, et une autre de ses sociétés a récemment annoncé qu'elle utiliserait l'énergie produite par le plus grand projet solaire des États-Unis, actuellement prévu sur des terres fédérales au Nevada. Malgré des prix du gaz historiquement bas, Buffett a opté pour le solaire, car il était encore moins cher.
Suivez la série d'enquêtes de DeSmog : Finances de la fracturation hydraulique : L'industrie du schiste s'endette plus qu'elle ne profite
Par ailleurs, la publication spécialisée Utility Dive a rapporté cette semaine que 95 % des nouveaux projets de centrales électriques proposés en Nouvelle-Angleterre combinent éolien, solaire et stockage (batteries). Gordon van Welie, PDG d' ISO New England (l'organisme supervisant la production d'électricité dans la région), a déclaré que cette réalité « témoigne d'un changement radical ». Selon M. van Welie, il y a seulement cinq ans, la majorité des nouveaux projets de production d'électricité en Nouvelle-Angleterre étaient basés sur le gaz naturel.
Article à lire absolument sur les risques généralisés que prennent les entreprises de services publics en promouvant le gaz naturel comme « énergie de transition ». L’avenir des énergies renouvelables est déjà là et nous ne pouvons pas nous permettre de construire un pont fragile qui menacerait à la fois notre environnement et notre économie. https://t.co/BeD5OoyuJJ
— Carson Harkrader (@carsonrader) 4 mars 2020
L'économie de la production d'électricité privilégie de plus en plus les énergies renouvelables par rapport au gaz naturel, et les preuves continuent de montrer que la production et la combustion de gaz naturel contribuent à la crise climatique, qui, selon une nouvelle étude des Nations Unies, s'accélère alors que le monde reste « très loin » d'atteindre les objectifs internationaux.
Malgré les tentatives de l'industrie pour vendre le gaz comme solution climatique et comme combustible « fondamental » , de nombreux éléments de preuve soulignent les failles de l'argument selon lequel le développement du gaz naturel contribue à réduire les émissions de gaz à effet de serre.
Le gaz est pire que le charbon à court terme en raison du rejet de méthane dans l'atmosphère.#gaz #LNG #auspol
https://t.co/RRxyjwnguQ– Bruce Robertson (@barobertson111) 9 mars 2020
« J'en ai fini avec les actions liées aux énergies fossiles »
Quels que soient les arguments de ses promoteurs sur le caractère « propre » du gaz, le gaz naturel reste une énergie fossile. Et Jim Cramer, animateur télévisé spécialisé dans les investissements , a récemment fait sensation en déclarant qu'il en avait fini avec les actions des énergies fossiles.
De nombreux actionnaires de sociétés d'énergies fossiles qui n'ont pas écouté Cramer lorsqu'il a déclaré cela en janvier regrettent probablement d'avoir conservé ces actions après le récent krach.
Les producteurs américains de gaz naturel et les exportateurs de GNL sont confrontés à de graves difficultés financières.
En 2008, Aubrey McClendon était le PDG le mieux payé du classement Fortune 500 aux États-Unis, un titre qu'il a obtenu en empochant 112 millions de dollars à la tête de Chesapeake Energy. À l'époque, l'action de Chesapeake avait culminé à plus de 65 dollars. Aujourd'hui, elle se négocie autour de 0.15 dollar et la société affiche une dette de près de 10 milliards de dollars.
Le gaz naturel s'est révélé être un investissement désastreux. Les exportations de GNL étaient censées sauver l' industrie gazière américaine , mais ces espoirs ne se sont pas concrétisés.
La question est maintenant de savoir combien d'autres investisseurs suivront l'exemple de Warren Buffett, retireront leur argent du gaz naturel et investiront dans les énergies renouvelables ?
Jim Cramer : « J'en ai fini avec les actions des énergies fossiles » https://t.co/wIqtA0DRS5
— Jacqui Patterson (@JacquiPatt) 4 février 2020
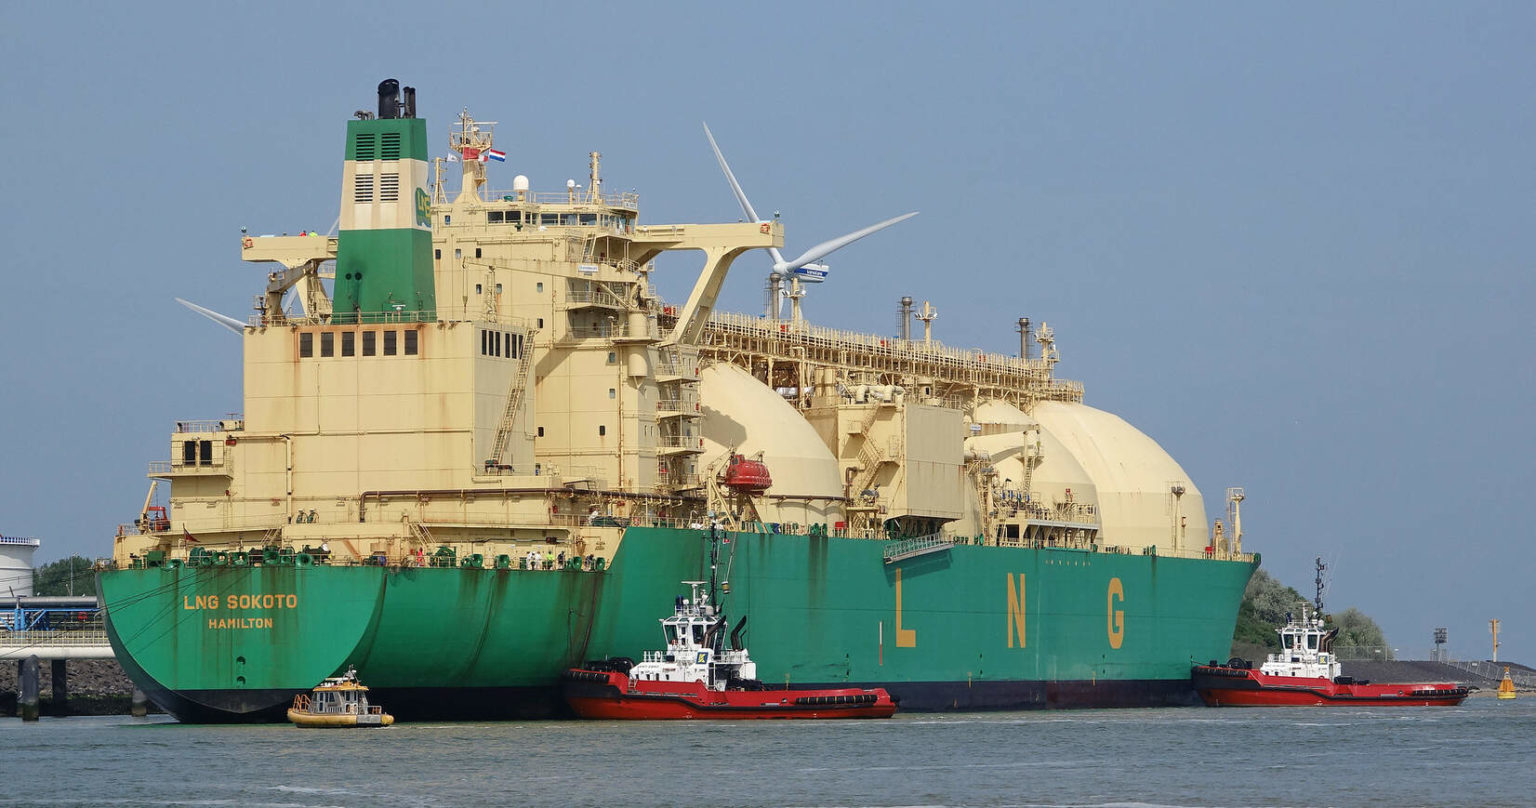
Image principale : LNG SOKOTO , un méthanier . Crédit : Kees Torn , CC BY – SA 2.0