Après plus d'une décennie de succès retentissant de la fracturation hydraulique aux États-Unis , l' industrie pétrolière et gazière américaine doit faire face à des années de pertes et à une chute de la valeur de ses actifs, ce qui lui a porté un coup dur sur le plan financier. Et ce, malgré une production record de pétrole et de gaz grâce à la fracturation hydraulique au cours de la dernière décennie, avec un pic en 2019.
Bien que la pandémie ait nui au secteur, les entreprises ont également bénéficié de renflouements excessifs dans le cadre des programmes d'aide liés à la pandémie , mais ces renflouements ne constituent qu'un pansement financier provisoire pour un secteur en difficulté.
L'industrie pétrolière et gazière a toujours nécessité d'énormes investissements pour l'exploration et la production de pétrole et de gaz, mais jusqu'à présent, elle a généré des retours sur investissement.
L'industrie a fait un pari risqué sur la fracturation hydraulique des gisements de schiste pour exploiter les réserves de pétrole et de gaz qu'ils contiennent. Du point de vue de la production, cela a fonctionné : l'industrie a produit des quantités record de pétrole et de gaz. La différence réside dans le fait que, contrairement à la production traditionnelle de pétrole et de gaz, le coût de production du pétrole et du gaz de schiste était supérieur à ce que le marché était prêt à payer.
En conséquence, l' industrie américaine de la fracturation hydraulique a perdu plus de 300 milliards de dollars. La fracturation hydraulique était censée représenter l'avenir de l' industrie pétrolière et gazière américaine ; or, elle lui a infligé un revers financier majeur, accélérant probablement la transition énergétique vers un avenir bas carbone, délaissant le pétrole et le gaz.
Petit rappel à l'approche de la fin de 2020 : le secteur du pétrole et du gaz de schiste aux États-Unis affiche un flux de trésorerie disponible négatif de 342 milliards de dollars depuis 2010. https://t.co/hwEVK9jgEG pic.twitter.com/TXkeJPwvUh
— Nat Bullard (@NatBullard) 29 novembre 2020
Les pertes sont colossales.
En avril 2018, alors que beaucoup prédisaient un avenir financier radieux pour l' industrie américaine de la fracturation hydraulique, DeSmog lançait une série d'articles sur les finances de ce secteur, intitulée « Le secret de la grande bulle de la fracturation hydraulique américaine » . Cet article mettait en lumière les pertes colossales de l' industrie américaine de la fracturation hydraulique, qui s'élevaient alors à environ 250 milliards de dollars.
Plus de deux ans plus tard, le Washington Post a publié un article intitulé « L'effondrement du secteur du schiste » et a actualisé les pertes à ce jour à 300 milliards de dollars, notant que si la pandémie avait aggravé la situation, « les faiblesses du secteur remontent à de nombreuses années ».
Fin 2019, avant le début de la pandémie, Chevron a passé une provision pour dépréciation de 11 milliards de dollars, principalement liée à ses actifs de fracturation hydraulique. Cette tendance s'est poursuivie en 2020 avec des dépréciations historiques des actifs de fracturation restants du secteur. En juin, le cabinet d'audit Deloitte estimait que le secteur pourrait bientôt passer 300 milliards de dollars de provisions supplémentaires.
Voici ce que la révolution de la fracturation hydraulique a fait à l' industrie pétrolière et gazière américaine : un désastre financier.
Deloitte a publié une analyse des finances du secteur à la mi-2020 et le vice-président de Deloitte, Duane Dickson, a déclaré à CNBC qu' « une vague de dépréciations pourrait entraîner la plus profonde consolidation jamais vue dans le secteur au cours des six à douze prochains mois ». (Les dépréciations sont un autre terme pour désigner les réductions de la valeur des actifs qui doivent être comptabilisées comme des pertes par l'entreprise.)
Cette contraction historique de l' industrie pétrolière et gazière américaine est directement liée à la révolution de la fracturation hydraulique, et les dégâts risquent d'être permanents. Les entreprises qui survivront à cette vague de faillites seront accablées de dettes énormes, ce qui rendra encore plus difficile la construction d'une croissance future ou d'un flux de trésorerie positif.
Exxon»ses difficultés
Le revers financier subi par l'industrie de la fracturation hydraulique, conséquence de plus d'une décennie de mauvais investissements, frappe particulièrement durement une grande entreprise : ExxonMobil. En 2009, la société était le premier producteur de gaz aux États-Unis et, à l'époque , l'entreprise la plus valorisée du pays . Mais en août, Exxon a été exclue de l' indice Dow Jones. Et en décembre, le géant pétrolier figurait sur la liste des entreprises « zombies » américaines , c'est-à-dire des entreprises dont l'endettement dépasse les recettes.
Tout a commencé il y a dix ans, lorsqu'Exxon, productrice de gaz naturel, souhaitait profiter de l'essor du gaz de schiste grâce à la fracturation hydraulique. Cette idée a conduit Exxon à acquérir XTO , une entreprise spécialisée dans l'extraction de gaz de schiste par fracturation hydraulique , pour 41 milliards de dollars . Avec cette acquisition, Exxon a misé gros sur le potentiel financier futur de l' industrie américaine du gaz de schiste. Un pari qui s'est avéré être l'un des pires investissements de l'histoire de l' industrie pétrolière et gazière américaine .
« Ce qu’ils n’avaient pas prévu, c’est que le succès de la fracturation hydraulique entraînerait finalement une surproduction qui rendrait le prix d’achat [du XTO ] élevé rétrospectivement », expliquait Phil Flynn, analyste chez Price Futures Group, à S&P Global en 2019.
Le succès de la fracturation hydraulique pour produire d'importantes quantités de pétrole et de gaz a également contribué à la chute des prix de ces ressources. La fracturation hydraulique n'était pas rentable lorsque le prix du pétrole et du gaz était beaucoup plus élevé, mais dès que les prix ont chuté, les pertes se sont accélérées.
« Si vous aviez dit il y a quatre ans : "J'ai une super idée d'investissement pour vous : prenez la moitié de votre argent, brûlez-la, prenez l'autre moitié et cachez-la sous votre matelas"... cela aurait été une idée terrible, une stratégie d'investissement désastreuse — sauf qu'elle aurait fait mieux que l' industrie pétrolière et gazière américaine au cours des quatre dernières années », a expliqué Clark Williams-Derry, analyste à l'Institute for Energy Economics and Financial Analysis ( IEEFA ), lors d'une conférence sur l'énergie fin 2020.
L'acquisition de XTO par Exxon est un parfait exemple de la façon dont la quête de profits toujours plus importants qui anime l'industrie pétrolière et gazière l'a aveuglée sur la réalité financière de la fracturation hydraulique.
NOUVELLE COUVERTURE : Exxon a raté le boom du schiste bitumineux, a surinvesti dans des projets et a vu sa dette atteindre 50 milliards de dollars tandis que son cours boursier s'effondrait. Les raisons de la chute d'Exxon, de géant pétrolier à entreprise médiocre : https://t.co/wzkk4DmhsL pic.twitter.com/sABxvuGzuL
— Businessweek (@BW ) 30 avril 2020
Mais l'exemple d'Exxon illustre aussi à quel point la fracturation hydraulique a été efficace dans deux domaines.
La première consiste à exploiter d'énormes quantités de gaz naturel et de pétrole contenues dans les gisements de schiste. Or, ces puits de pétrole produisent également beaucoup de gaz ( appelé gaz associé ), même si les compagnies pétrolières n'en veulent pas. Ce manque de valeur pour le gaz associé a conduit les producteurs à le brûler à la torche ou à le rejeter dans l'atmosphère.
La surproduction de gaz de schiste a fait chuter les prix du gaz. Mi-2019, les prix du gaz naturel américain au Texas sont passés en territoire négatif , la production dépassant largement l'offre. Pour corriger ce déséquilibre du marché, les producteurs de pétrole devraient cesser de forer de nouveaux puits – responsables de la production de gaz associé –, une mesure qu'ils refusent d'envisager.
Le deuxième point sur lequel la fracturation hydraulique s'est révélée particulièrement efficace est la destruction du capital des investisseurs. Le secteur a perdu plus de 300 milliards de dollars au cours de la dernière décennie.
En novembre, Exxon a annoncé une dépréciation de 20 milliards de dollars de son investissement dans XTO . Et ce n'est probablement pas fini, les premières estimations tablant sur une dépréciation de 30 milliards de dollars. Certains analystes financiers ont même accusé Exxon de fraude pour avoir sous-estimé la valeur des actifs de XTO . Lorsqu'une entreprise sous-estime la valeur de ses actifs, elle peut induire les investisseurs en erreur quant aux véritables risques financiers auxquels elle sera confrontée, ce qui peut constituer une forme de fraude financière.
Rex Tillerson, PDG d'Exxon au moment de l'acquisition de XTO , a commenté cette transaction l'année dernière en déclarant : « Nous avons probablement payé trop cher. »
Mais on pourrait dire la même chose de la majorité de l'argent investi dans la fracturation hydraulique aux États-Unis. Même la légende de l'investissement Warren Buffett s'est laissé tenter par un investissement de 10 milliards de dollars dans l'acquisition par Occidental, en 2019 , du producteur permien Anadarko – une opération de l'ampleur du rachat de XTO par Exxon et peut-être tout aussi, voire plus, dévastatrice sur le plan financier.
La surévaluation des actifs de fracturation hydraulique aux États-Unis a mis à mal les finances de l' industrie pétrolière et gazière américaine . En août, Exxon a annoncé la suspension de ses contributions au régime de rémunération de ses employés. En octobre, la compagnie a annoncé la suppression de 15 % de ses effectifs mondiaux. Parallèlement, Exxon a contracté un nouvel emprunt de 23 milliards de dollars en 2020.
Et Exxon n'est pas la seule entreprise touchée. Il y a dix ans, Chesapeake Energy était le deuxième producteur de gaz aux États-Unis , derrière Exxon. Chesapeake devait son existence au succès de la fracturation hydraulique pour l'extraction de méthane (gaz naturel) aux États-Unis ; son PDG , Aubrey McClendon, a perçu 100 millions de dollars en 2009.
Mais aujourd'hui, en 2020, le titre de « pionnier du schiste bitumineux » de Chesapeake Energy fait les gros titres en raison de la faillite de l'entreprise.
Si Exxon et Chesapeake Energy comptent parmi les plus grandes entreprises à avoir succombé à l'engouement excessif suscité par la révolution de la fracturation hydraulique, le secteur est en proie à une vague de faillites et les dommages à long terme qu'il subira sont loin d'être terminés.
Épingler ses espoirs à LNG
Bon nombre des problèmes majeurs auxquels est confrontée l'industrie de la fracturation hydraulique sont liés au gaz plutôt qu'à la production record de pétrole qui a résulté du boom de la fracturation hydraulique.
L'industrie avait vu juste quant au potentiel de la fracturation hydraulique pour la production de gaz naturel. Et Wall Street s'est empressée de prêter l'argent nécessaire à sa mise en œuvre . Parallèlement, de nombreux dirigeants se sont enrichis au passage.
En rachetant XTO , Exxon a misé gros sur la hausse future des prix du gaz naturel. Mais Exxon a produit trop de gaz, à l'instar du reste de l'industrie de la fracturation hydraulique. Il en a résulté une chute des prix du gaz. Cette surproduction a, de fait, compromis les prévisions de l'industrie sur les prix du gaz.
La production record a fait chuter les prix mondiaux du gaz sous la barre des 2 dollars par million de BTU ( MMB tu). Pourtant, les analystes estiment que l' industrie américaine a besoin d'un prix minimum de 2.50 dollars par MMB tu pour atteindre le seuil de rentabilité. Novembre 2020 est le seul mois de l'année où les prix ont dépassé 2.50 dollars par MMB tu, le prix le plus bas ayant été de 1.63 dollar par MMB tu en juin.
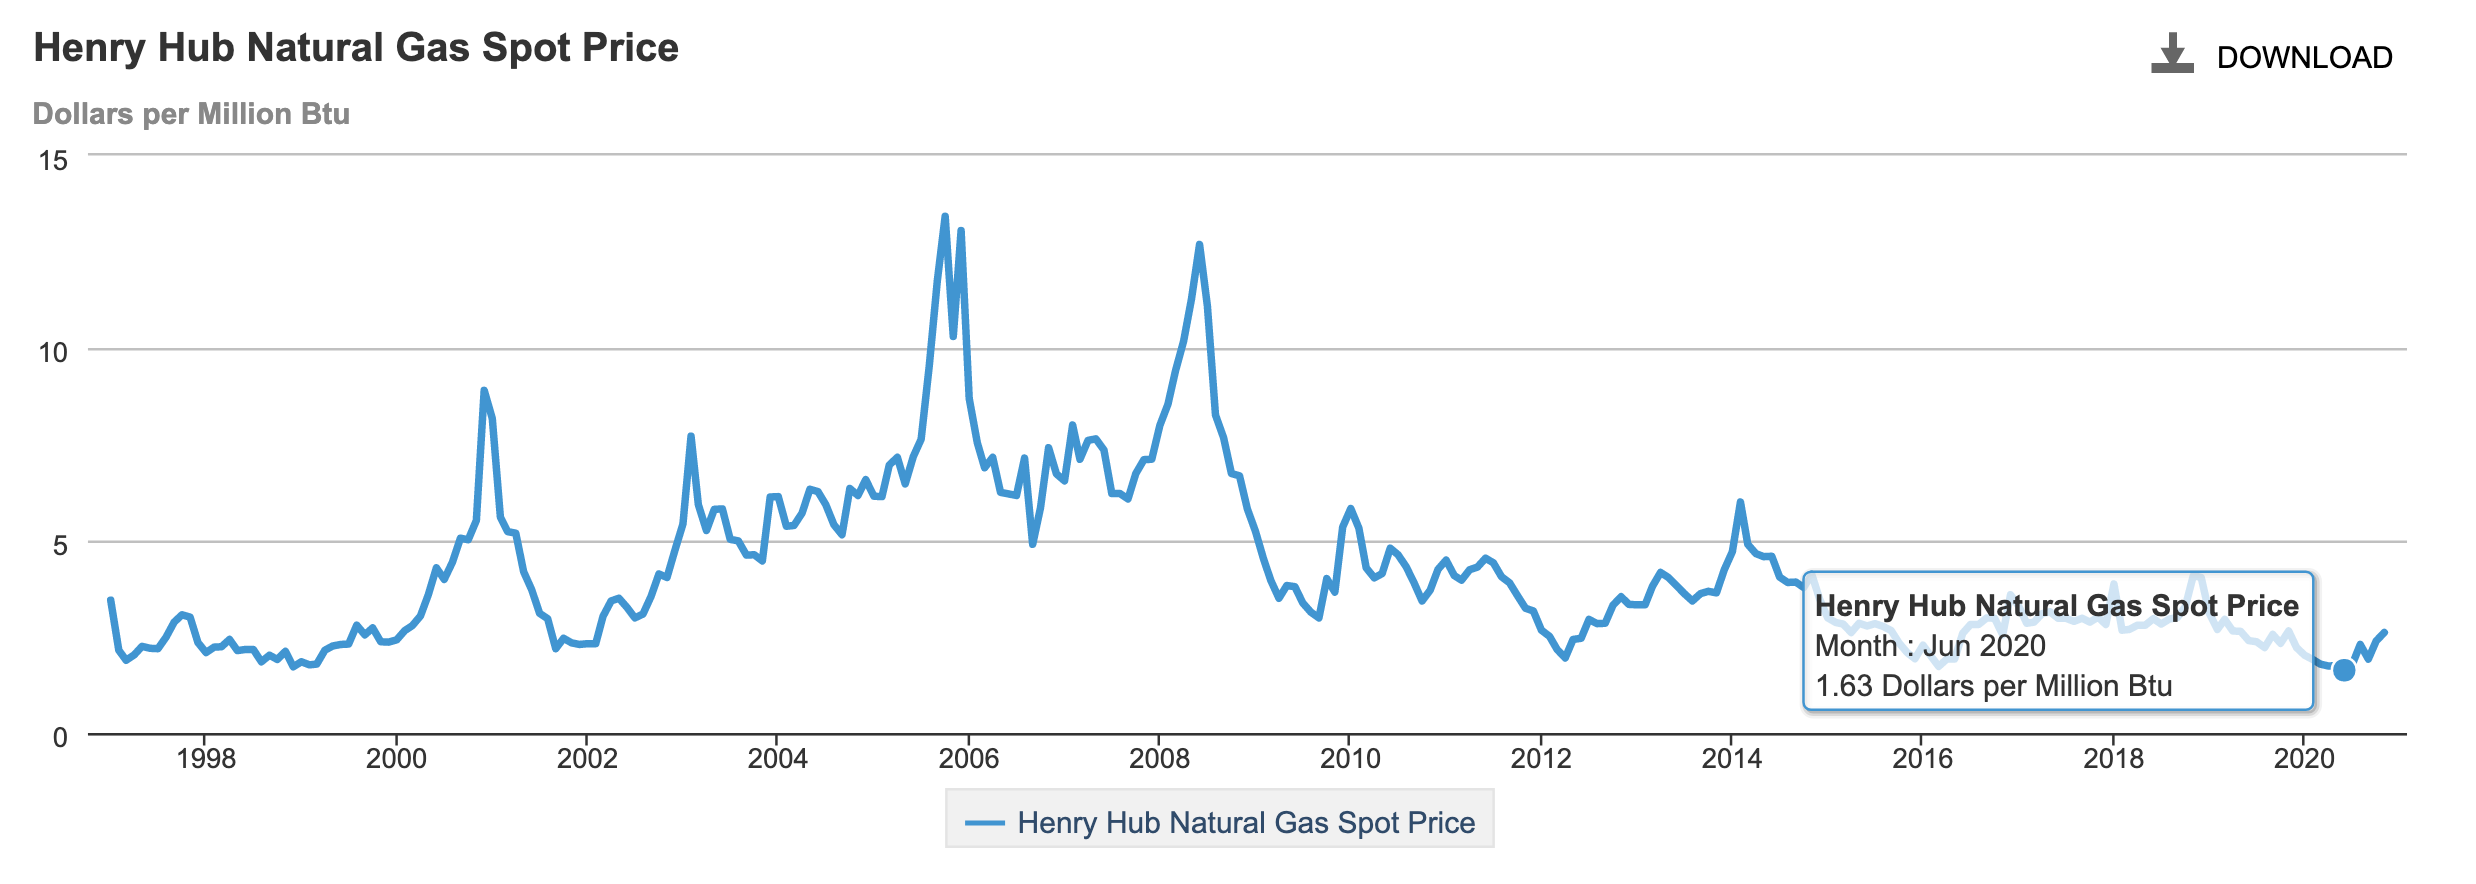
Image : Prix du gaz naturel aux États-Unis . Crédit : Energy Information Administration
Pour tenter de pallier ce problème de surproduction, l'industrie pétrolière et gazière a élaboré, il y a quelques années, un plan visant à liquéfier le gaz naturel excédentaire et à le vendre au monde entier. Ce plan a engendré une vague d'investissements massifs dans les terminaux d'exportation de GNL , dont la capacité a connu une croissance rapide dès 2016.
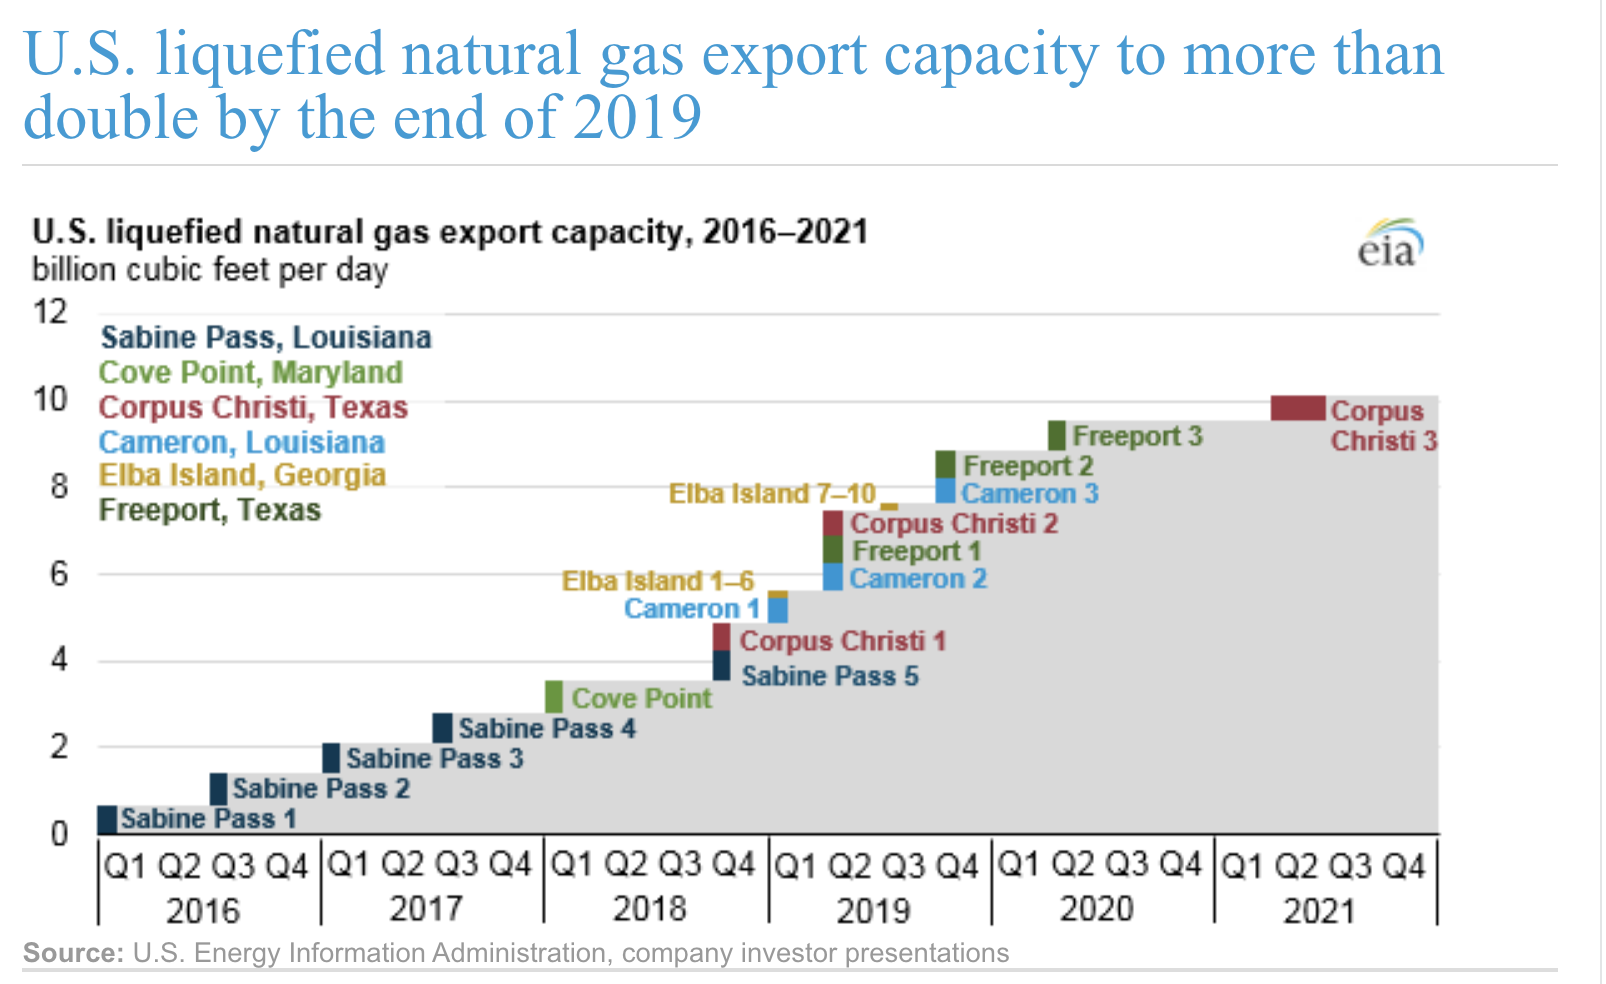
Image : Projet d'expansion des capacités d'exportation de GNL des États-Unis . Source : EIA
Mais comme ce fut le cas pour le marché gazier américain , le marché mondial était lui aussi inondé de gaz naturel et de GNL . En janvier 2020, Bloomberg publiait l'article « Le marché mondial du GNL s'apprête à connaître une année catastrophique en raison de l'abondance de l'offre », qui mettait en lumière ce problème.
Les prix ont chuté en 2020 et les investissements dans le GNL américain ont quasiment disparu cette année-là.
Rapport de l'IEEFA : « Bien que le GNL soit devenu la matière première énergétique mondiale la moins performante pendant la pandémie de coronavirus – pire encore que le charbon ou le pétrole –, ses problèmes sont antérieurs au ralentissement économique. » https://t.co/EdGiJTYrsC
— Dr Mary Finley-Brook (@geoyapti) 29 juillet 2020
Les prix du GNL ont toutefois rebondi fin 2020 suite aux récentes baisses de production des principaux fournisseurs mondiaux comme le Qatar et l'Australie, dues à des opérations de maintenance imprévues et aux intempéries qui ont interrompu les exportations algériennes. En réponse, les États-Unis exportent des quantités record pour satisfaire cette demande, mais face à la hausse des prix, certains pays ont cessé leurs achats.
Cette pénurie d'approvisionnement actuelle est probablement temporaire et due à des facteurs conjoncturels, mais elle illustre la sensibilité aux prix du gaz naturel pour l'industrie. Lorsque les prix augmentent trop, il existe des alternatives moins coûteuses au GNL.
Concurrence des énergies renouvelables
Dans le même temps, les énergies renouvelables bon marché concurrencent de plus en plus le gaz.
Un nouveau rapport publié en décembre par le cabinet d'analyse Wood MacKenzie prévoit que « plus de 75 % de la nouvelle offre mondiale de gaz naturel liquéfié pourrait être menacée par la concurrence des énergies renouvelables ».
En décembre, l'Agence américaine d'information sur l'énergie ( EIA ) a prédit que la part de l'électricité produite à partir de gaz naturel aux États-Unis diminuerait « en raison d'une hausse prévue du prix du gaz naturel livré aux centrales électriques ». L' EIA prévoit que le pourcentage d' électricité américaine produite à partir de gaz naturel pourrait passer de 39 % en 2020 à 34 % en 2021 du fait de cette augmentation des prix. L' EIA prévoit également que les énergies renouvelables, et un retour au charbon dans certaines régions, compenseront cette perte de parts de marché.
Cela met en lumière un problème fondamental auquel est confrontée l'industrie gazière. Les prix actuels sont trop bas pour que l'industrie soit rentable. Mais lorsque les prix atteindront des niveaux permettant à l'industrie de dégager des bénéfices, le gaz ne sera plus économiquement compétitif, car les énergies renouvelables sont actuellement moins chères.
Avec la hausse des prix du gaz et la baisse continue des prix des énergies renouvelables, l' industrie gazière américaine se trouve dans une impasse.
L'énergie solaire est désormais « l'électricité la moins chère de l'histoire », confirme l'AIE https://t.co/mdhhqjsbgG
— Christian Breyer (@ChristianOnRE) 13 décembre 2020
Une analyse récente de l'Institute for Energy Economics and Financial Analysis ( IEEFA ), par exemple, a révélé que les producteurs de gaz de schiste de la région des Appalaches aux États-Unis ont perdu 500 millions de dollars supplémentaires au troisième trimestre 2020.
L' industrie gazière américaine souffre également des hivers plus doux que connaît le pays , un réchauffement dû en partie à la combustion des énergies fossiles et aux émissions de méthane produites par l'industrie du gaz naturel. Ces températures plus clémentes font baisser les prix du gaz car la demande de chauffage diminue.
L’IEEFA , qui suit de près le déclin du secteur, a récemment résumé la réalité des conséquences de la « révolution du schiste » : « La révolution du schiste a fait des États-Unis le premier producteur mondial de gaz. Pourtant, sur le plan financier, le boom de la production de gaz s’est soldé par un désastre financier total. »
It»Il n'est pas facile de rembourser ses dettes.
Malgré tout cela, l'industrie pétrolière et gazière américaine continue aujourd'hui encore de produire d'importantes quantités de pétrole et de gaz par fracturation hydraulique, et ce, à perte. Les entreprises qui pratiquent cette activité se sont lourdement endettées pour y parvenir.
Harold Hamm, PDG et actionnaire majoritaire de Continental Resources, a été l'un des plus fervents défenseurs de la fracturation hydraulique, héritant même du titre de « roi du schiste » de l'ancien roi de la fracturation, Aubrey McClendon.
Continental a été le principal producteur du gisement de schiste de Bakken dans le Dakota du Nord, et en 2017, Hamm a déclaré que la politique de Continental était « absolument aucune nouvelle dette ».
Mais au deuxième trimestre 2020, le site d'investissement Seeking Alpha a noté que la dette de Continental était passée de 5.3 milliards de dollars à 6 milliards de dollars, soulignant que cette dette était « insoutenable ». Simply Wall Street, un autre site d'investissement, a conclu en octobre qu'« il semble que Continental Resources soit trop endettée ».
Ces cinq dernières années, Whiting Petroleum a figuré parmi les principaux producteurs de pétrole du bassin de Bakken, derrière Continental, mais l'entreprise a déclaré faillite en 2020 faute de pouvoir rembourser sa dette.
Le remboursement des dettes est également rendu plus difficile par la raréfaction des sites de production performants. Comme l'a détaillé DeSmog , au cours de la dernière décennie, l'industrie de la fracturation hydraulique a exploité la majeure partie des meilleures zones de production pétrolière.
Actuellement, l'industrie ne produit que dans ses zones les plus productives, une approche appelée « haute teneur ». Or, dans le bassin de Bakken, il ne reste que très peu de puits de très bonne qualité (et la tendance est à la baisse de la productivité des puits dans les différents gisements de schiste aux États-Unis, y compris à Bakken).
En effet, sur les sites les moins prometteurs, on extrait moins de pétrole et de gaz et on réalise moins de bénéfices pour rembourser la dette des entreprises.
Dans le cas de Continental, une fois ses options de haute qualité épuisées, il n'y a qu'une seule voie possible pour l'industrie, selon Seeking Alpha : « Au-delà de cette année, Continental connaîtra très probablement une détérioration continue des performances de ses puits, ce qui ne sera pas une bonne nouvelle compte tenu de la pression supplémentaire exercée par l'accumulation de dettes qui devront être remboursées. »
Promesses audacieuses
Pendant tout ce temps, les entreprises font des promesses toujours plus audacieuses tandis que les pertes et l'endettement continuent de croître. Le secteur n'a cessé de demander aux investisseurs de faire preuve de patience, assurant que les profits étaient imminents.
"2019 a été l'année charnière : nous avons entrevu les premiers signes d'espoir que les leaders du secteur du schiste bitumineux pouvaient générer des flux de trésorerie disponibles. Et 2020 sera synonyme de flux de trésorerie disponibles exceptionnels.
–Matt Gallagher, Parsley Energy PDGhttps://t.co/CHh5wMoyDA#OOTT #oillandgas #pétrole #WTI #PétroleBrut #fintwit #OPEP— Art Berman (@aeberman12) 12 janvier 2020
Malgré les affirmations du PDG de Parsley Energy, Matt Gallagher, ou celles de sociétés comme Whiting Petroleum, aujourd'hui en faillite, selon lesquelles l'industrie de la fracturation hydraulique pourrait être rentable même lorsque le prix du pétrole était aussi bas que 40 dollars le baril , et malgré les déclarations d'Exxon selon lesquelles ils pourraient produire du pétrole de schiste dans le Permien pour 15 dollars le baril , cela ne s'est pas produit.
En octobre, Lynn Helms, directrice du Département des ressources minérales du Dakota du Nord, a déclaré que le prix du pétrole devrait atteindre 55 dollars le baril pour qu'un nouveau puits de pétrole soit foré dans le bassin de Bakken. Le prix du pétrole a récemment frôlé les 50 dollars le baril, mais la pandémie continuant de peser sur la demande, il est peu probable qu'il augmente sensiblement au cours de l'année à venir.
De nombreuses prévisions tablent sur des prix du pétrole bas pendant plusieurs années, les prix ne revenant pas à 55 dollars le baril avant 2023 — ce qui entraînerait très probablement de nombreuses autres faillites d'entreprises de schiste.
Pas d'argent pour réparer les dégâts environnementaux
Tout cela se fait au détriment de notre environnement.
L'industrie s'est développée aux États-Unis sans réglementation adéquate. Il en résulte une contribution importante aux émissions de méthane , et les réglementations relatives à ce gaz ont été assouplies en 2020 par l'administration Trump. Parallèlement, les nouvelles réglementations proposées au niveau de l'État du Nouveau-Mexique comportent d'importantes lacunes qui exemptent la majorité des puits de l'État et les rendent donc inefficaces.
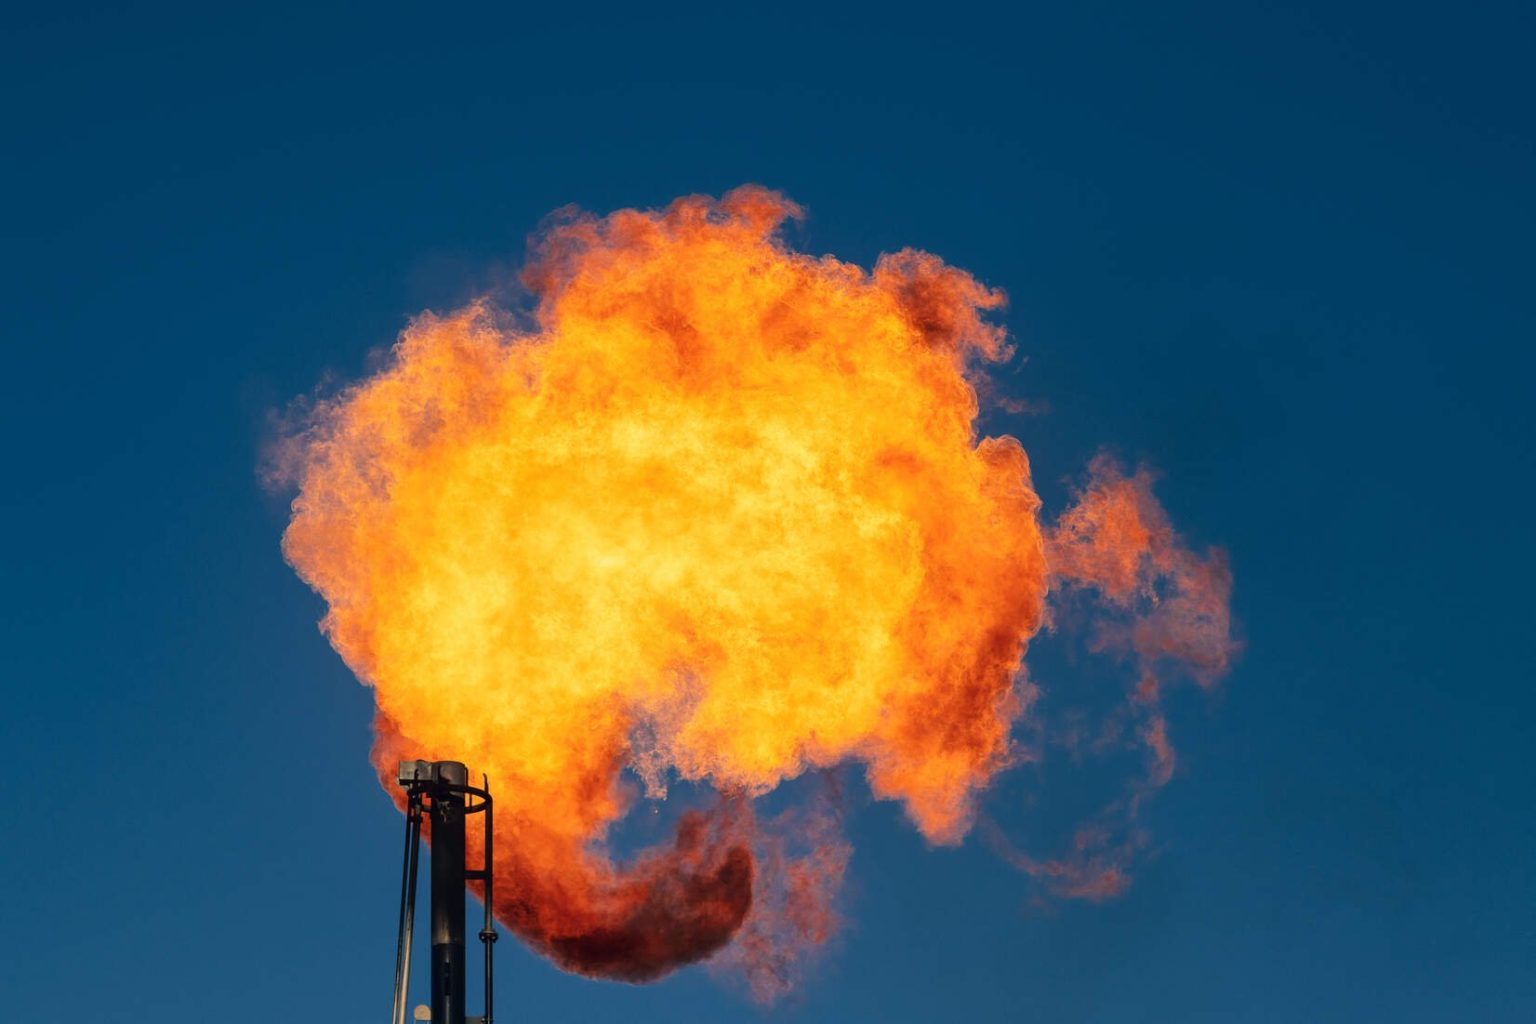
L'industrie a également rejeté et brûlé d'énormes quantités de gaz naturel, contribuant ainsi au changement climatique et à la pollution atmosphérique. Le torchage du gaz naturel produit du dioxyde de carbone, un gaz à effet de serre, tandis que le rejet de gaz naturel (méthane) dans l'atmosphère sans combustion est encore plus grave, car l'impact climatique du méthane peut être 85 fois supérieur à celui du dioxyde de carbone sur une période de 20 ans.
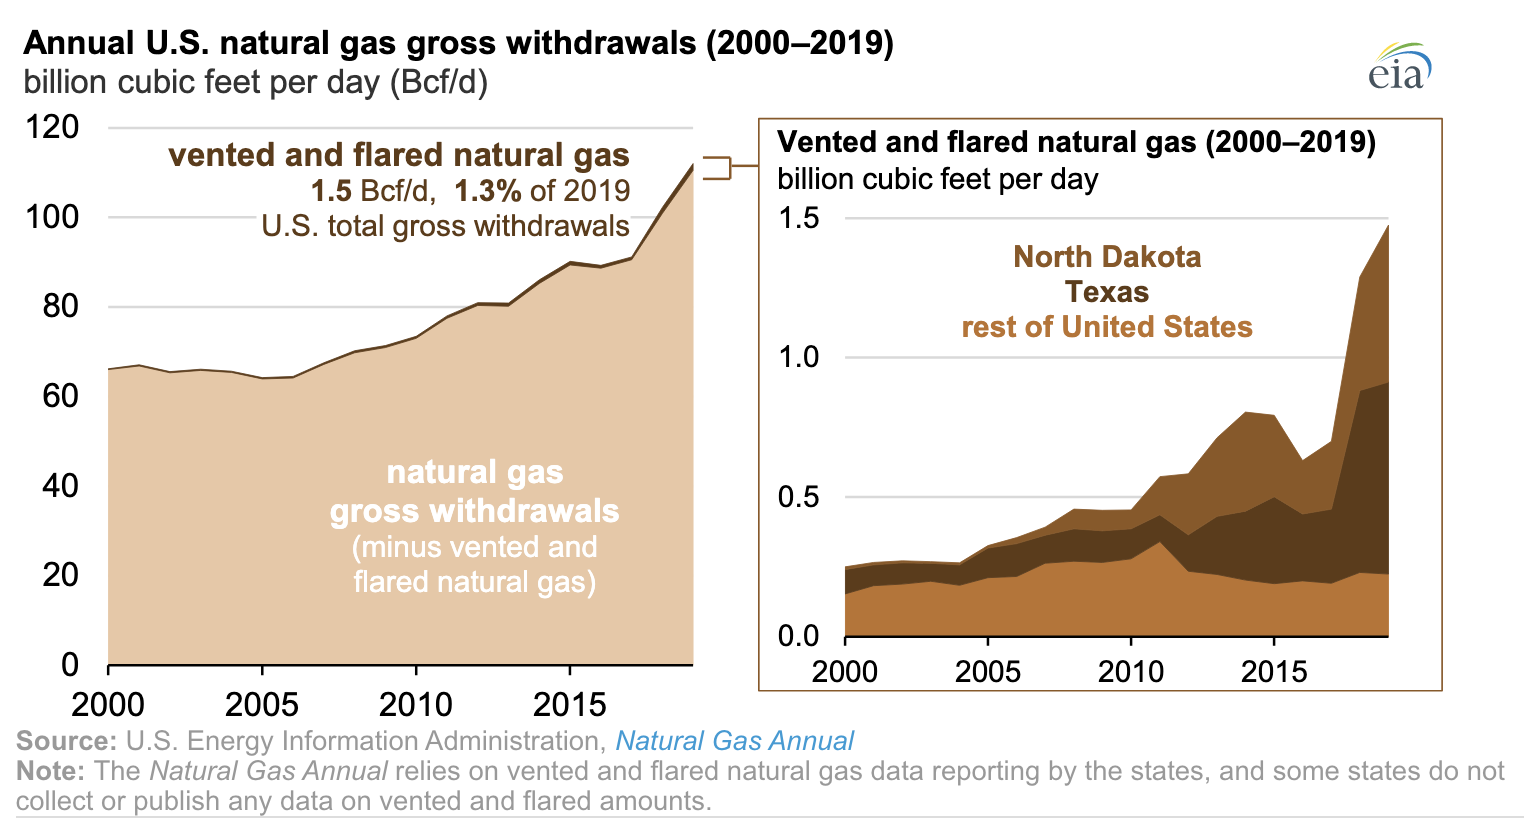
Image : Augmentation des rejets de gaz naturel torché et évacué aux États-Unis Crédit : EIA
L'industrie produit également des déchets radioactifs qui, faute de réglementation, ont été éliminés de manière inappropriée, provoquant une contamination généralisée dans le Dakota du Nord et en Pennsylvanie. Or, les autorités de réglementation ont estimé en 1998 que cela aurait « de graves répercussions économiques sur l'industrie et sur la production de pétrole et de gaz aux États-Unis » ; par conséquent, aucune réglementation n'a été adoptée pour traiter correctement ce problème de déchets.
Outre tous ces dégâts, l' industrie pétrolière et gazière américaine doit faire face à une facture supplémentaire de 250 milliards de dollars pour le nettoyage des anciens puits de pétrole et de gaz . Ce coût est répercuté sur le public, car ce sont les États et les municipalités qui financent les travaux de dépollution, au lieu d'être pris en charge par l'industrie.
Les entreprises d'exploitation du schiste bitumineux font faillite, laissant derrière elles des catastrophes environnementales. Pourtant, leurs dirigeants continuent d'être payés. pic.twitter.com/xkVZQ3HKcs
— Nick Cunningham (@nickcunningham1) 13 juillet 2020
Pas de lumière au bout du tunnel
La révolution américaine de la fracturation hydraulique a connu un succès fulgurant. Le président Barack Obama en a légitimement revendiqué le mérite, et le président Donald Trump a également tenté de s'en attribuer le mérite. Aucun des deux n'a publiquement reconnu qu'il s'agissait d'un désastre financier et environnemental.
L'héritage de la fracturation hydraulique sera d'avoir rendu les dirigeants des entreprises de fracturation très riches, alors qu'ils ont perdu des centaines de milliards de dollars d'investissements tout en empoisonnant le climat et l'environnement et en laissant la facture du nettoyage au public américain.
En décembre dernier, le Wall Street Journal a publié un article qui s'ouvrait sur la question suivante : « Investir dans les sociétés pétrolières et gazières est-il encore judicieux ? »
Pour de nombreuses raisons exposées par le Wall Street Journal, la réponse à cette question est de plus en plus souvent « non ». Et c'est en grande partie grâce à la révolution de la fracturation hydraulique. Le secteur pétrolier et gazier a toujours été cyclique, mais personne n'avait jamais remis en question sa viabilité future jusqu'à ce que la fracturation hydraulique plonge l'industrie dans dix années de crise financière, au moment même où les énergies renouvelables devenaient un véritable concurrent.
Image : Torchage de gaz naturel dans le bassin permien. Crédit : Justin Hamel