Warren Buffett a une citation célèbre à propos de l'investissement : « Ce n'est que lorsque la marée se retire que l'on découvre qui nageait nu. »
Concernant son investissement de 10 milliards de dollars dans Occidental Petroleum, Buffett devra y réfléchir sérieusement, d'autant plus que d'autres investisseurs ont intenté une action en justice contre Occidental pour la fusion financée en partie par sa participation. Ils affirment que le niveau d'endettement requis pour la fusion avec Anadarko a rendu l'entreprise « extrêmement vulnérable » en cas de baisse des prix du pétrole. Ils citent les milliards investis par Buffett dans l'opération comme un facteur aggravant ce risque.
L'industrie de la fracturation hydraulique se fiche bien que vous soyez un expert en investissement de renommée mondiale : elle détruit tout capital.
Même en 2019, lorsque Buffett investissait dans Occidental, nous savions que l'industrie de la fracturation hydraulique avait perdu des centaines de milliards de dollars au cours de la décennie précédente. Cependant, face à l'endettement abyssal du secteur, à son incapacité à emprunter davantage et à la chute de la demande de pétrole due à la pandémie, la situation financière catastrophique de l'industrie de la fracturation hydraulique est désormais mise en lumière. Ce déclin a également révélé que le secteur a enfreint l'un des principes fondamentaux du financement de la production pétrolière et gazière : le financement basé sur les réserves.
Le financement adossé aux réserves consiste pour une entreprise à estimer ses réserves de pétrole et à leur attribuer une valeur en fonction du cours actuel du pétrole. Une banque lui accorde ensuite un prêt correspondant à un pourcentage de cette valeur. Historiquement, pour les prêteurs, ce montage a toujours présenté un faible risque, car en cas de défaut de paiement, la banque peut simplement prendre possession du gisement. C'est pourquoi il a longtemps figuré parmi les méthodes de financement les plus fiables pour les petites entreprises pétrolières et gazières.
Mais l'échec du modèle financier de l'industrie de la fracturation hydraulique a mis à mal cette idée reçue du secteur.
Bloomberg a récemment rapporté que Mike Lister, banquier spécialisé dans l'énergie chez JP Morgan, estimait que les banques avaient passé en pertes et profits environ 1 milliard de dollars de prêts garantis par des réserves pour les sociétés d'exploitation de schiste en 2019, dépassant ainsi leurs pertes totales des 30 dernières années, et que cette tendance devrait se poursuivre.
Génial. Un mécanisme national de crédit pour le secteur pétrolier et gazier, permettant ainsi aux prêts renouvelables de ne pas générer de pertes et aux banques de continuer à empocher les commissions. Quel est l'enjeu ?
On sait qu'il y a 200 milliards de dollars de dettes liées à des prêts garantis par des réserves… via @Reuters … tous dans le secteur amont (exploration et production) pic.twitter.com/EdwoD2V3Ey
— Hugh MacMillan (@hughrmacmillan) 24 avril 2020
Est-il possible que l'industrie du schiste ait intentionnellement surestimé ses réserves afin d'obtenir davantage de financements et d'attirer les investisseurs ? Cela semble probable, car de solides preuves indiquent que l'industrie savait que ses méthodes d'évaluation surestimaient les volumes de production et les réserves, mais les a néanmoins utilisées pour obtenir des financements.
Dans un entretien accordé au Wall Street Journal à la fin de l'année dernière, Stephen Steinmour, PDG de la banque régionale Huntington Bancshares basée dans l'Ohio, a adopté une vision plus indulgente des événements tout en identifiant le problème fondamental : « La géologie et les hypothèses étaient tout simplement erronées. »
Comme nous l'avons documenté dans DeSmog , de nombreuses hypothèses erronées ont été formulées concernant la quantité de pétrole contenue dans le schiste (géologie), et les hypothèses concernant la production des puits présentent des failles évidentes.
Dans une interview accordée à Seeking Alpha en janvier 2019, Art Berman, consultant géologique pour l'industrie pétrolière, a évoqué les méthodes utilisées par les entreprises de schiste pour manipuler les données et surestimer leur production future potentielle de pétrole. Sa conclusion résume bien la situation financière de ce secteur : « …c'est au mieux trompeur, au pire à la limite de la fraude, mais quoi qu'il en soit, ce n'est pas honnête. »
Le terme « fraude à la limite » est sans doute celui qui décrit le mieux les finances de l'industrie de la fracturation hydraulique. Comment expliquer autrement la perte de 250 milliards de dollars tout en promettant des profits mirobolants aux investisseurs ?
L'optimisme éternel du fracturateur
Le même mois où Art Berman a accordé cette interview, le Wall Street Journal a publié un article intitulé : « Le problème secret de la fracturation hydraulique : les puits de pétrole ne produisent pas autant que prévu. »
L' article du WSJ qui a suivi citait John Lee, professeur de génie pétrolier à l'université Texas A&M et expert en calcul des réserves de pétrole et de gaz. « Un certain nombre de pratiques conduisent presque inévitablement à des surestimations », a déclaré Lee au Journal.
Deux articles de recherche récents mettent en lumière certaines des pratiques utilisées par l'industrie pour surestimer systématiquement les réserves et la production des puits.
« Évaluation de la fiabilité des estimations de réserves des sociétés publiques aux États-Unis et au Canada », un document que Lee et ses collègues ont préparé pour la Conférence sur les technologies des ressources non conventionnelles en juillet 2019 , examine les estimations de réserves des sociétés pétrolières et gazières canadiennes et américaines de 2007 à 2017, puis analyse les révisions historiques de ces estimations au fur et à mesure que les sociétés produisaient le pétrole à partir de ces réserves.
Sans surprise, Lee et ses collègues ont constaté que les compagnies pétrolières de schiste américaines « avaient considérablement surestimé leurs réserves 1P ». Les « réserves 1P » sont les réserves qui garantissent les prêts basés sur les réserves.
Les conclusions des auteurs ne reflètent pas la capacité du secteur à formuler des prévisions fondées sur des données concrètes. « Nous pouvons conclure que les déclarants américains font preuve d'un excès de confiance », affirment-ils. « Avec des biais se situant entre un excès de confiance extrême associé à un biais directionnel négligeable et un excès de confiance modéré associé à un optimisme excessif. »
D'après les données utilisées dans cette étude, les compagnies pétrolières américaines de schiste ont systématiquement surestimé leurs réserves. Comment cela serait-il possible pour un secteur qui emploie les meilleurs ingénieurs et qui bénéficie de plus d'un siècle d'expérience dans l'estimation des réserves, si ce n'était pas intentionnel ? Modèles défectueux.
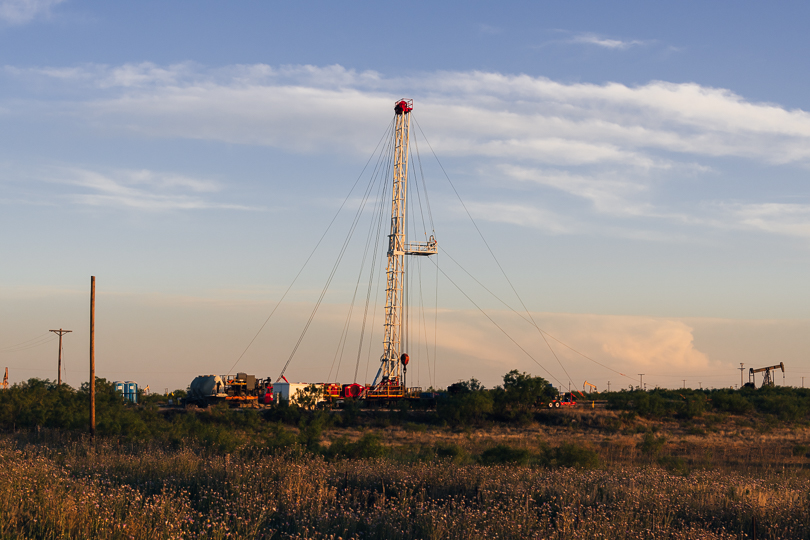
Une foreuse au coucher du soleil. Comté d'Ector, Texas. 28 mai 2020. Crédit : © Justin Hamel 2020
L'industrie pétrolière utilise des modèles pour estimer les volumes de pétrole que pourraient produire les futurs puits, puis combine ces chiffres pour estimer le total des réserves potentielles. Or, selon une étude sur l'estimation des réserves de pétrole, publiée par la Society of Petroleum Engineers en 2018, ces modèles présentent des failles.
L’article intitulé « Utilisation de l’analyse des données pour évaluer l’impact des changements technologiques sur les prévisions de production » aborde les problématiques liées aux modèles utilisés pour prédire les volumes futurs de pétrole.
L'une des principales conclusions des auteurs est que les modèles utilisés pour prévoir les volumes de production des puits de pétrole ne tiennent pas compte de nombreuses avancées récentes en matière de technologies d'extraction, pourtant mises en avant par l'industrie, mais qui ont entraîné une accélération du déclin des puits et une baisse de la production totale. Parmi les facteurs importants négligés figure le resserrement des espacements entre les puits, source d' interférences (également appelées fracturation hydraulique ou puits enfants). L'industrie espérait qu'un plus grand nombre de puits permettrait d'accroître la production pétrolière, mais en réalité, les puits trop proches interfèrent entre eux et produisent donc moins de pétrole que prévu.
« Par exemple, dans le bassin de Bakken [une formation de schiste bitumineux s'étendant sur une partie du Montana, du Dakota du Nord et du Canada], le taux de déclin terminal augmente de plus de 10 points de pourcentage pour les puits équipés de complétions modernes dans les plateformes multipuits », indiquent les auteurs. « La durée de vie de la production étant fonction des taux de déclin terminal, les effets de l'espacement et des complétions doivent être pris en compte dans les courbes types des puits des plateformes multipuits. »
Les modèles défectueux produisent des résultats erronés, mais des résultats qui embellissent la situation de l'industrie de la fracturation hydraulique aux yeux des banquiers et des investisseurs. C'est pourquoi l'industrie continue de les utiliser pour surestimer, par commodité, les réserves de pétrole souterraines.
L'une des principales conclusions de l'étude est que les exploitants de schiste bitumineux utilisent des taux de déclin de 5 à 8 % par an. Ces taux étaient précis pour les puits de pétrole verticaux forés de manière conventionnelle, mais sont largement sous-estimés pour les puits horizontaux issus de la fracturation hydraulique. Les chercheurs ont constaté que, dans ces cas, les taux de déclin pouvaient dépasser 15 %, ce qui influe considérablement sur la production totale du puits au cours de sa durée de vie. Par conséquent, les estimations de réserves basées sur les taux de déclin les plus faibles sont nettement supérieures à la production réelle du puits.
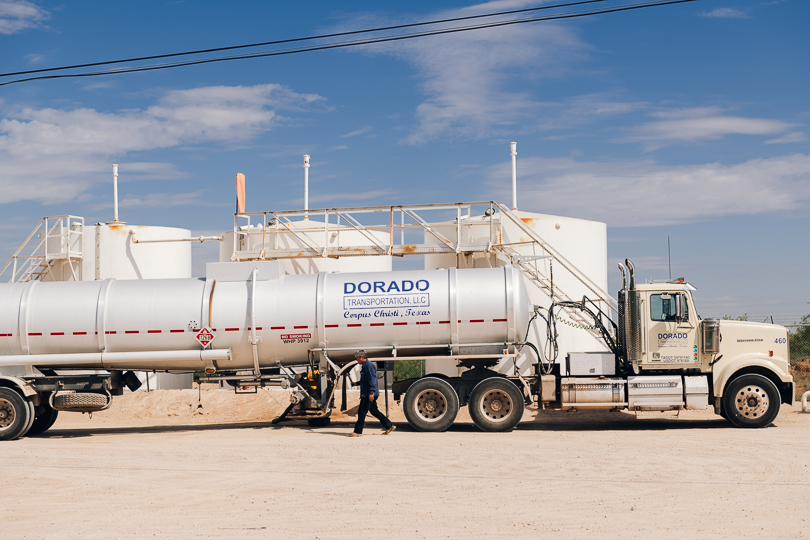
Déchargement de pétrole au parc de stockage de Midland. Midland, Texas. 28 mai 2020. Crédit : © Justin Hamel 2020
« Les taux de déclin terminal ont un effet direct sur la déclaration des réserves et la rentabilité finale des puits non conventionnels », conclut l’article, « mais n’ont pas été étudiés en profondeur dans la littérature. »
Si la production des puits diminue à un rythme deux à trois fois supérieur aux estimations du secteur, il n'est pas difficile de comprendre pourquoi ce dernier surestime systématiquement ses prévisions de production : leurs modèles ne sont pas basés sur la réalité des gisements de schiste producteurs de pétrole.
David DiCarlo, professeur agrégé à la faculté de génie pétrolier de l'Université du Texas à Austin, a résumé le problème pour DeSmog.
« Les modèles utilisés pour les puits non conventionnels sont basés sur des résultats obtenus avec des réservoirs conventionnels », a-t-il déclaré. « Ils ne tiennent pas compte de l'impact de variables telles que l'augmentation des interférences entre puits due à un espacement plus faible », ce qui conduit à une surestimation des réserves de pétrole de 30 % en moyenne par rapport aux modèles qui les intègrent.
Les problèmes liés à ces modèles ne sont un secret pour personne dans le secteur. Pourtant, ils continuent de servir de référence pour le financement de l'industrie de la fracturation hydraulique.
Le PDG de Schlumberger prévient que la production de pétrole de schiste aux États-Unis va chuter en raison de l'augmentation du taux de déclin des puits observé. https://t.co/460PEu1L4z L'article n'aborde cependant pas la question du remboursement des dettes colossales des entreprises de fracturation hydraulique si elles ne parviennent pas à maintenir leur production. https://t.co/KlH7vsJlSk
— Jeremy Leggett (@JeremyLeggett) 20 octobre 2018
Économie des investisseurs et «« Mathématiques d’entreprise pour les estimations de réserves »
Bethany McLean, journaliste et collaboratrice du magazine Vanity Fair, est l'auteure de Saudi America, un ouvrage qui analyse les mécanismes de production du pétrole de schiste américain, comparables à une pyramide de Ponzi. Dans une interview accordée en février au podcast Texas Monthly, McLean a évoqué la notion de « calculs d'entreprise » ou d'« économie des investisseurs » pour expliquer, par exemple, comment les sociétés de fracturation hydraulique affirment aux investisseurs pouvoir atteindre le seuil de rentabilité à 25 dollars le baril, alors qu'en réalité, à ce prix ou à un prix similaire, elles perdent des sommes considérables.
Dans Saudi America, McLean a démontré comment cette pratique de « calculs d'entreprise » a été utilisée pour estimer les réserves, en comparant les estimations fournies par les sociétés de fracturation hydraulique à la Securities and Exchange Commission ( SEC ) avec celles communiquées aux investisseurs. Les résultats sont frappants, d'autant plus que les données montrent que, dans de nombreux cas, même les estimations transmises à la SEC étaient excessivement optimistes.
« Un investisseur a analysé 73 entreprises de forage de schiste en 2014 et a constaté que la quasi-totalité d'entre elles déclaraient aux investisseurs des perspectives pétrolières et gazières supérieures à celles communiquées à la SEC », écrit McLean. « Par exemple, Chesapeake Energy Corporation a déclaré 2.7 milliards de dollars en équivalent pétrole (une mesure qui assimile le gaz naturel au pétrole) à la SEC , mais 13.4 milliards aux investisseurs. Pioneer, quant à elle, a déclaré 845 millions à la SEC et 11 milliards aux investisseurs. Au total, le secteur a déclaré 33 milliards de dollars en équivalent pétrole à la SEC et 163.5 milliards aux investisseurs. »
Quelle est la probabilité que les prévisions communiquées aux investisseurs aient été exactes ? Il ne s’agit pas d’erreurs d’arrondi.
Chesapeake a depuis déposé le bilan. Mais cela n'a pas empêché l'entreprise d'octroyer récemment une nouvelle série de primes à ses cadres supérieurs, affirmant que ces versements contribueraient à maintenir leur motivation.
Tromper les investisseurs a été très lucratif pour les dirigeants des entreprises de fracturation hydraulique.
À lire : Pourquoi les PDG des entreprises énergétiques américaines vont toucher des salaires mirobolants malgré l’effondrement des prix du pétrole https://t.co/QT t5znpmp0 via @MacMutual @davidj_french
— Collin Eaton (@CollinEatonHC) 27 mai 2020
Déni plausible et audits indépendants
L'une des principales causes de la crise financière de 2007-2010 a été que des agences de notation censées être indépendantes ont validé sans discernement des titres adossés à des créances hypothécaires quasi sans valeur en leur attribuant des notes de qualité investissement.
En ce qui concerne les estimations de réserves que les entreprises de fracturation hydraulique fournissent à la SEC , un processus d'examen censément indépendant est en place : des sociétés d'ingénierie pétrolière qualifiées auditent les estimations de réserves utilisées pour les prêts garantis par les réserves. Toutefois, compte tenu de la forte augmentation des radiations de créances sur les prêts garantis par les réserves en 2019, ce processus pourrait connaître un nouveau fiasco similaire à celui des notations des prêts hypothécaires à risque.
DeSmog a retracé brièvement l'histoire de la société de fracturation hydraulique Alta Mesa. L'entreprise avait promis des « actifs de classe mondiale » à ses investisseurs, mais en réalité, le pétrole était introuvable. Elle a rapidement fait faillite. Plusieurs investisseurs ont porté plainte, l'accusant d'avoir falsifié des états financiers. La société fait désormais l'objet d'une enquête de la SEC.
Il sera sans doute difficile pour Alta Mesa de prétendre ignorer la réalité de la situation dans cette affaire, étant donné qu'elle était dirigée par un vétéran de l'industrie de la fracturation hydraulique et soutenue par le géant financier Riverstone. S'il y a bien une équipe qui connaît les réalités du secteur du schiste bitumineux, c'est celle-ci.
Dans le document d'information relatif à la création de la société, un audit réalisé par le cabinet de conseil pétrolier Ryder Scott, basé à Houston, n'a révélé aucun problème concernant les estimations des réserves d'Alta Mesa, dont les actifs sont considérés comme de classe mondiale. Les « procédures et méthodologies générales [utilisées] par la société pour établir ses estimations des réserves prouvées » étaient conformes à la réglementation de la SEC , a conclu Ryder Scott, et étaient, « dans l'ensemble, raisonnables compte tenu de la marge de tolérance d'audit établie à 10 % conformément aux normes d'audit des SPE ».
Mais un examen plus approfondi révèle le peu de contrôle que de tels audits exercent réellement. Ryder Scott a utilisé les données d'Alta Mesa et « en a vérifié la vraisemblance », mais a admis ne pas avoir procédé à « une vérification indépendante des données fournies par Alta Mesa ».
Voici comment les entreprises s'organisent pour nier toute responsabilité de manière plausible : un auditeur indépendant se contente d'approuver tout ce que dit l'entreprise.
Alta Mesa a connu une faillite dite « en chute libre », aussi grave que cela puisse paraître. L'un des principaux problèmes ? Les prêts garantis par des réserves.
L'entreprise qui cherche à racheter Alta Mesa, en faillite, a proposé 220 millions de dollars après l'échec d'une précédente tentative de vente. https://t.co/DyQjPKKRLp
— WSJ Pro Bankruptcy (@WSJB faillite ) 3 avril 2020
La banque a déterminé que les réserves valaient bien moins que ce qu'Alta Mesa avait déclaré et a finalement dévalué leur valeur de près de 50 % . Le fait que cela se soit produit en août 2019, alors que le prix du pétrole brut West Texas était en moyenne légèrement inférieur à 58 dollars le baril, démontre que la faiblesse des prix du pétrole n'était pas en cause.
« Historiquement, les prêts garantis à l'industrie pétrolière et gazière ont été l'un des secteurs les plus sûrs pour les banques commerciales », a expliqué Buddy Clark, associé du cabinet d'avocats spécialisé dans le secteur, Haynes and Boone, au Houston Business Journal en janvier.
Le New York Times a récemment rapporté que le cabinet de conseil en énergie Rystad Energy s'attend à ce que jusqu'à 250 entreprises pétrolières et gazières déposent le bilan d'ici la fin de 2021. Avec cet effondrement historique du secteur, l'époque où les banques considéraient les prêts basés sur les réserves comme quasiment sans risque appartient probablement au passé.
Un chef de file de l'industrie fait pression pour un assouplissement de la réglementation sur les estimations de réserves.
L'une des caractéristiques constantes de l'industrie de la fracturation hydraulique est que les PDG redoublent toujours d'efforts pour tromper les investisseurs, car tant que l'entreprise existe, les PDG continuent de recevoir des bonus, peu importe l'argent qu'ils font perdre aux investisseurs.
Une première faillite n'est qu'un prétexte pour attirer davantage d'investisseurs et financer une seconde faillite, assortie de bonus encore plus importants pour les dirigeants. Un plan de sauvetage pour l'industrie n'est qu'une nouvelle occasion de verser des bonus aux dirigeants. Chaque année est une nouvelle occasion de prédire que cette fois-ci sera enfin la bonne pour la fracturation hydraulique. Et chaque année, on se trompe.
Et le lobbying en faveur de renflouements , de la déréglementation et de normes comptables moins strictes est monnaie courante.
Harold Hamm , président du géant de la fracturation hydraulique Continental Resources, était une figure incontournable de Washington, D.C., bien avant que son ami proche Donald Trump ne devienne président. En 2015, Hamm a témoigné devant le Congrès en faveur de la levée de l' interdiction d'exporter du pétrole. Parmi ses arguments, il a catégoriquement exclu toute possibilité d' exportation de pétrole brut américain vers la Chine, pays rival, une affirmation qui paraissait absurde à l'époque et qui s'est révélée fausse moins d'un an après la levée de l'interdiction en 2016.
Malgré son optimisme inébranlable concernant l'industrie de la fracturation hydraulique, la société de Hamm a connu de très mauvais résultats, et il a utilisé ses relations avec Trump pour faire pression en vue d'obtenir divers renflouements et faveurs.
L'an dernier, Hamm a écrit à la SEC pour plaider en faveur d'une autorisation permettant aux compagnies pétrolières de doubler la période pendant laquelle elles peuvent comptabiliser la production future potentielle comme réserves prouvées, la faisant passer de 5 à 10 ans. Alors qu'il est évident que les estimations de réserves du secteur sont excessivement optimistes, Hamm réclame un assouplissement réglementaire encore plus important, qui pourrait permettre à des entreprises comme la sienne d'emprunter davantage en se basant sur ces estimations de réserves surévaluées.
Voici comment l'industrie de la fracturation hydraulique a conservé son accès au financement : elle change constamment les règles, induit les investisseurs en erreur et fait de nouvelles promesses, tandis que ses dirigeants continuent de percevoir des rémunérations exorbitantes.
Et cela a fonctionné en partie grâce à ces modèles défectueux qui, comme le savait l'industrie, surestimaient la production et les réserves des puits de pétrole — jusqu'à ce que la situation se dégrade et que nous puissions tous constater qu'il n'y avait tout simplement pas autant de pétrole dans le schiste bitumineux que l'industrie l'avait prédit.
Il est désormais évident que les calculs financiers utilisés pour justifier le financement de l'industrie de la fracturation hydraulique ne tiennent tout simplement pas la route. Dans le cas de Templar Energy, une entreprise en faillite, le Wall Street Journal a récemment révélé qu'une fois liquidés les actifs ayant servi de garantie pour le financement, les banques ne devraient récupérer que 0.21 $ pour chaque dollar prêté.
C'est bien loin de 2015, lorsque les banques qui prêtaient de l'argent à Templar, ainsi que le PDG de Templar, David D. Le Norman, étaient tous très confiants quant à la valeur de ces actifs.
Les créanciers principaux de la société pétrolière et gazière en faillite Templar Energy devraient recevoir une fraction des quelque 400 millions de dollars qui leur sont dus . https://t.co/G9O5KZLnHf
— WSJ Pro Bankruptcy (@WSJB faillite ) 1er juin 2020
« Notre groupe de prêteurs a reconnu la grande qualité de notre portefeuille d'actifs, la croissance significative de nos réserves et notre approche rigoureuse en matière de développement des actifs. Nous apprécions leur soutien continu », a déclaré Le Norman dans un communiqué de presse.
Mais cette « base d'actifs de haute qualité » a été évaluée à l'aide de modèles prédisant la production future des puits et les réserves de pétrole, modèles que l'industrie savait déjà erronés et excessivement optimistes, mais qu'elle continue d'utiliser encore aujourd'hui. L'industrie pétrolière et gazière a présenté le boom de la fracturation hydraulique comme un « miracle ». Mais le véritable miracle, c'est la durée pendant laquelle elle a réussi à tromper les investisseurs en leur faisant croire à sa rentabilité.
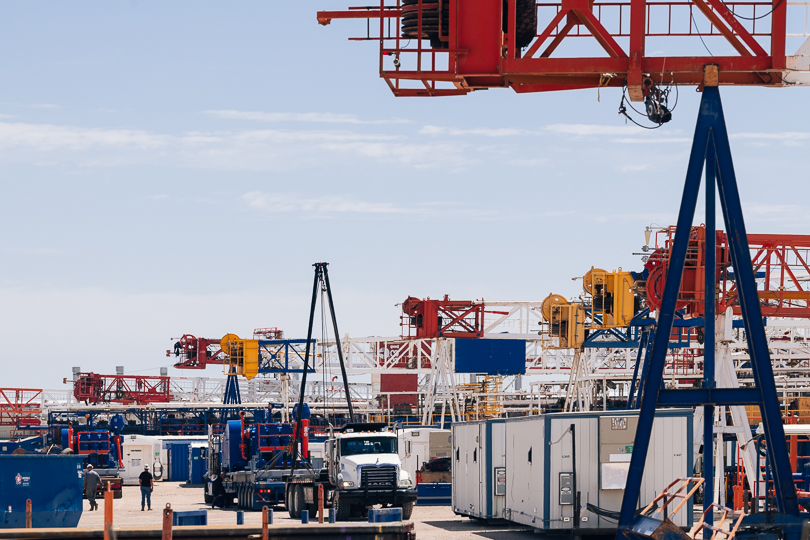
Image principale : Le 27 mai 2020, des dizaines de plateformes de forage sont entreposées sur le site Patterson- UTI à Midland, au Texas, après que le prix du pétrole soit devenu négatif le 20 avril 2020. Crédit : © Justin Hamel 2020